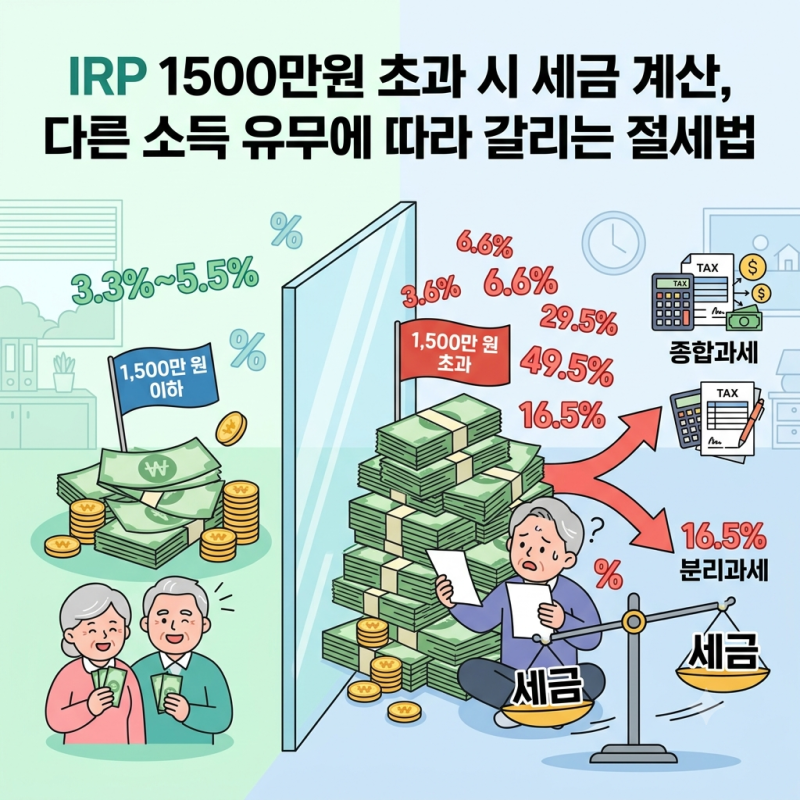

개인연금은 은퇴 후 안정적인 노후 생활을 위한 중요한 재테크 수단입니다. 특히 연금저축이나 IRP와 같은 사적연금은 세액공제 혜택을 제공하여 많은 분들이 활용하고 있습니다. 하지만 연금 수령 시 세금 문제로 고민하는 경우가 많으며, 특히 연간 수령액이 1,500만원을 초과할 경우 종합과세 적용 여부에 대한 관심이 높습니다. 본문에서는 개인연금 수령액이 1,500만원을 초과했을 때 발생할 수 있는 세금 문제와 현명한 절세 전략에 대해 자세히 다루고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 은퇴자들이 개인연금 수령액 1,500만원 초과 시 무조건 세금 폭탄을 맞는다고 오해하는 경우가 많습니다. 그러나 세액공제를 받지 않은 원금이나 퇴직금은 1,500만원 한도 계산에서 제외되며, 오직 세액공제 혜택을 받은 원금과 운용수익에 대해서만 과세 대상이 됩니다. 또한, 다른 소득이 없는 순수 은퇴자의 경우 16.5% 분리과세보다 종합과세가 오히려 유리할 수 있다는 점이 중요한 특징으로 언급됩니다.
개인연금 수령 시 세금을 최소화하기 위해서는 본인의 소득 구성에 따라 종합과세와 16.5% 분리과세 중 유리한 방식을 선택하는 것이 중요합니다. 특히 연금 외 다른 소득이 있다면 과세 방식의 유불리가 달라지므로, 국세청 모의계산 등을 통해 실제 세액을 비교해 보는 것이 현명합니다. 또한, 연금 수령액을 연 1,500만원 이하로 조절하여 저율 분리과세를 적용받는 전략도 효과적인 절세 꿀팁으로 제시되고 있습니다.