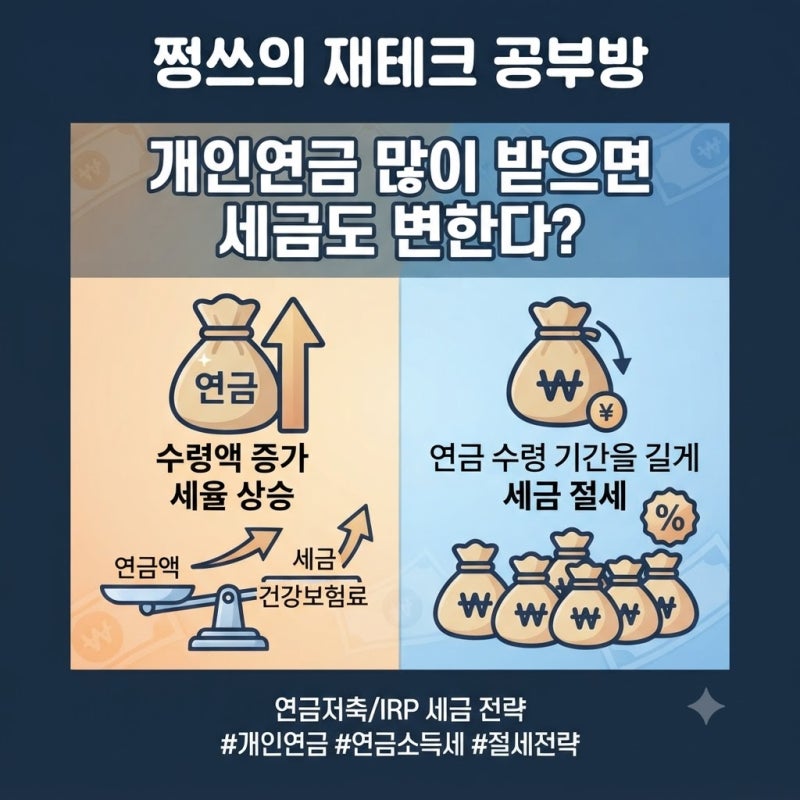


은퇴 후 안정적인 노후를 위해 개인연금을 준비하는 분들이 많습니다. 특히 현재 기준으로 개인연금 소득세율과 관련하여 1,500만원 기준 및 종합소득세 산출 방식에 대한 관심이 높습니다. 개인연금은 연금저축이나 IRP와 같은 사적연금소득으로 분류되며, 수령자의 연령에 따라 3~5%의 차등 세율이 적용됩니다. 국민연금과 달리 개인연금은 연금소득세가 적용되지만, 최근에는 종신계약의 경우 연령과 관계없이 3%의 낮은 세율을 적용받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 개인연금의 연간 수령액이 1,500만원을 초과할 경우 세금 계산 방식이 달라지는 점을 중요하게 언급하고 있습니다. 1,500만원을 넘으면 해당 연금소득을 다른 소득과 합산하여 종합소득세로 신고하거나, 15%의 세율로 분리과세를 선택할 수 있습니다. 많은 은퇴자가 16.5% 분리과세가 무조건 유리하다고 생각하지만, 다른 소득이 없는 순수 은퇴자라면 종합과세가 훨씬 유리할 수 있다는 분석도 있습니다.
블로거들은 1,500만원 한도 계산 시 세액공제를 받지 않은 원금과 퇴직금은 제외된다는 점을 강조합니다. 또한, 연금 외 다른 소득 유무에 따라 종합과세와 분리과세 중 유리한 방식을 선택해야 하며, 연간 연금 수령액이 약 8,800만원에 달할 때까지는 종합과세 누진세율(6%~15% 구간)을 적용받는 것이 실질 세부담이 낮을 수 있다고 조언합니다. 중도 해지 시에는 16.5%의 기타소득세가 부과될 수 있으므로 주의가 필요합니다.