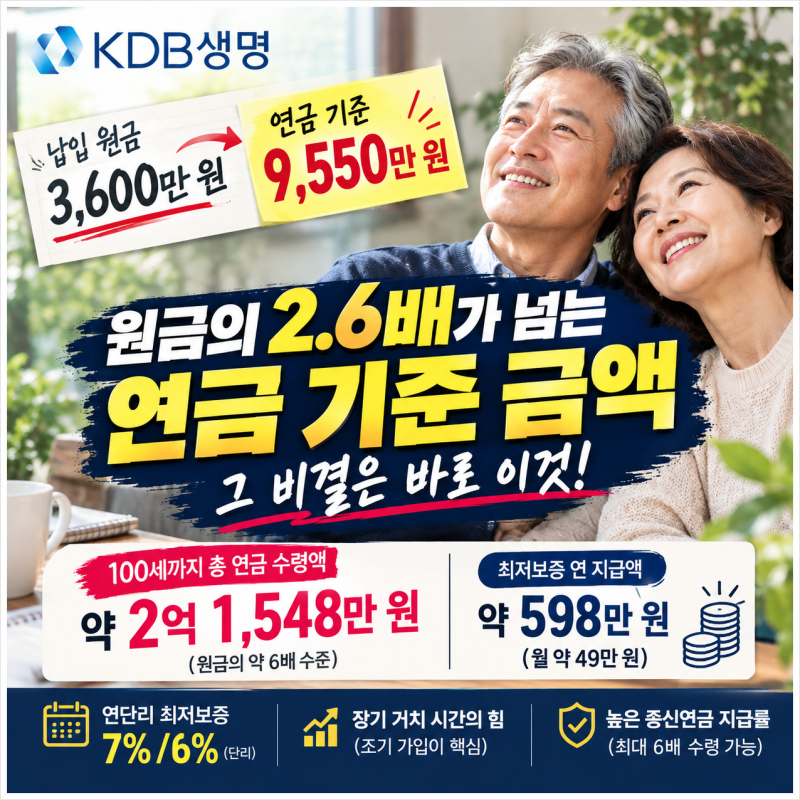
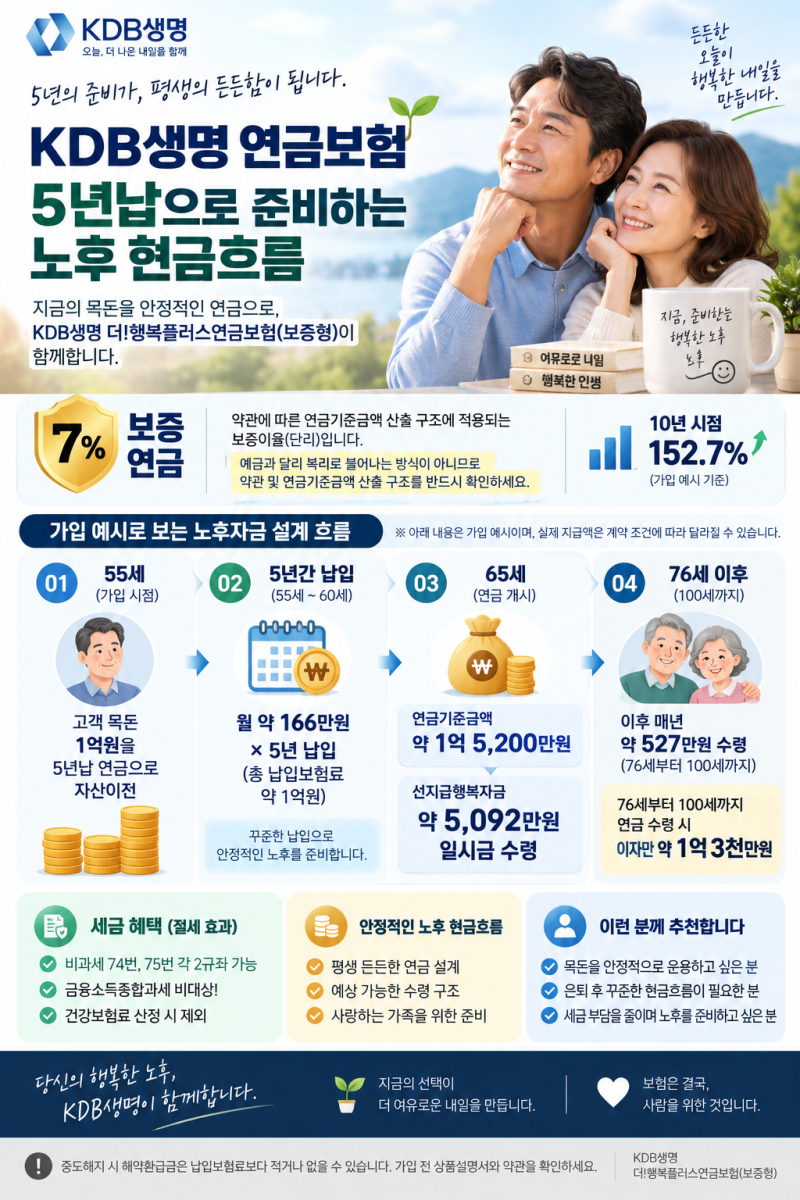

KDB생명 연금 상품은 은퇴 후 안정적인 노후 생활을 준비하려는 40~50대에게 특히 주목받고 있습니다. 특히 ‘7% 보증’이라는 문구는 많은 이들의 관심을 끌며, 국민연금 외 추가적인 현금 흐름을 확보하려는 수요와 맞물려 높은 문의를 이끌고 있습니다. 이는 노후 생활비에 대한 현실적인 고민과 함께, 안정적인 수익률을 기대하는 심리가 반영된 결과입니다.
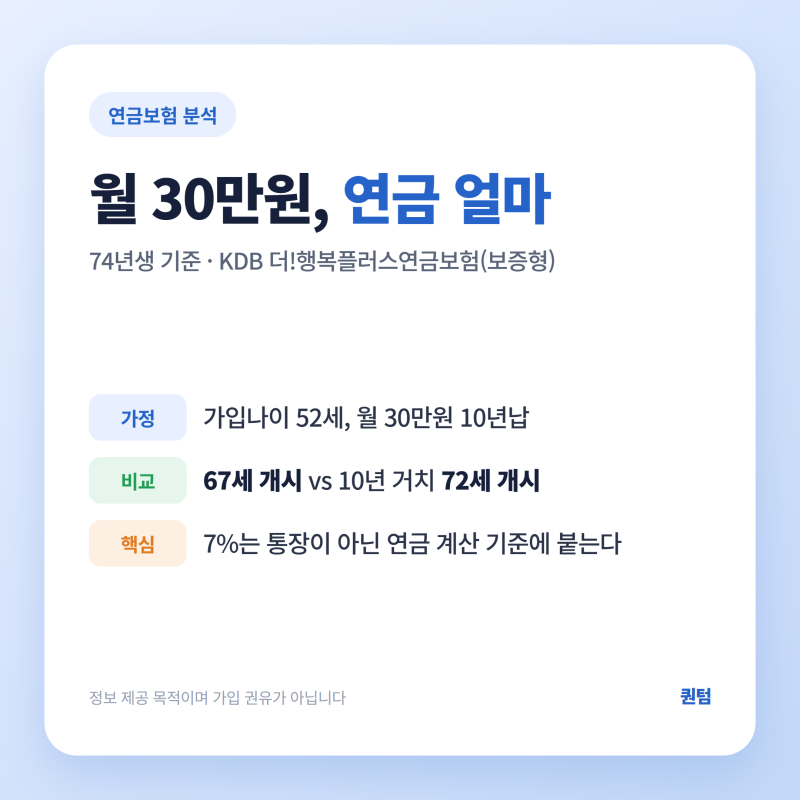
실제 블로그 후기들을 살펴보면, KDB생명 연금의 핵심 장점은 펀드 투자 성과와 무관하게 최저연금기준금액을 보증해 준다는 점입니다. 하지만 많은 가입 희망자들이 오해하는 부분은 ‘7%’가 예금처럼 통장 잔액 전체에 연복리로 적용되는 것이 아니라는 점입니다. 약관상 최저연금기준금액을 계산할 때 계약 후 20년까지 연단리 7%, 이후 연금개시 전까지 연단리 5~6%를 적용하는 구조이며, 실제 연복리 기준은 약 4.21% 수준으로 분석됩니다.
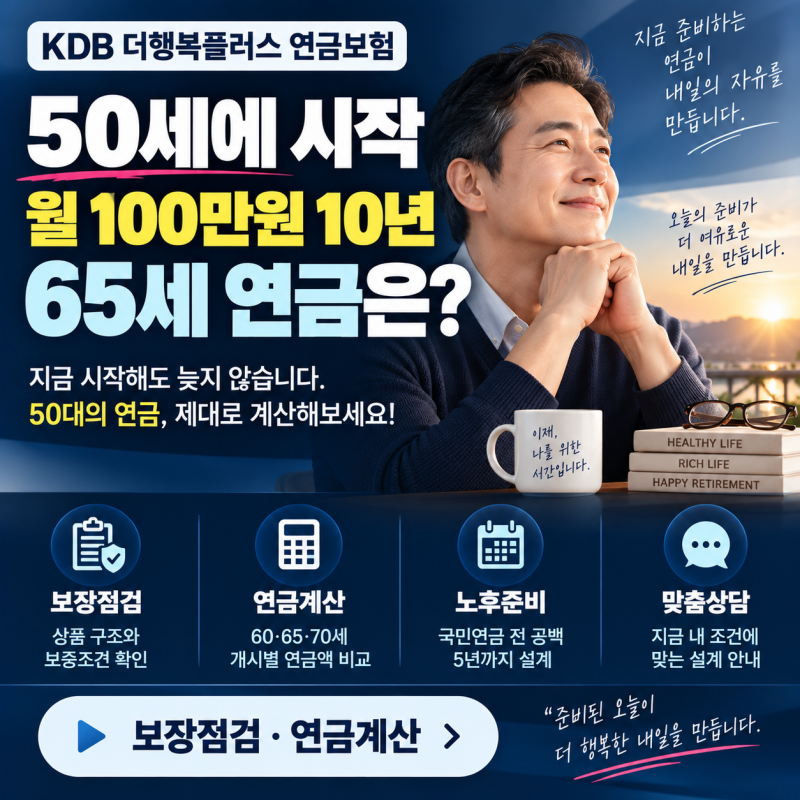
따라서 KDB생명 연금 가입 시에는 ‘7%’라는 숫자 자체보다 무엇에 7%가 적용되는지, 그리고 중도 해지 시 해약환급금 기준이 어떻게 되는지 등 보증 기준과 유지 조건을 면밀히 확인하는 것이 중요합니다. 월 100만원씩 10년 납입 시 65세부터 월 141만원(남성 기준)을 수령하는 예시가 제시되지만, 연금액만 보고 가입을 결정하기보다 장기 유지 가능성과 중도 해지 시 불이익을 충분히 고려해야 합니다.