

KB손해보험을 포함한 보험사에서 제공하는 보험계약대출은 해약환급금을 담보로 비교적 신속하게 자금을 마련할 수 있다는 장점이 있습니다.
일반 신용대출과 달리 DSR 한도 심사를 직접적으로 받지 않는다는 점 때문에 많은 분들이 생활비 마련 등 긴급 자금 수요에 활용하고 있습니다. 특히 중도상환수수료가 없다는 점도 큰 이점으로 작용합니다.
하지만 보험계약대출이 신용점수나 향후 대출 한도에 전혀 영향을 미치지 않는다고 단정하기는 어렵습니다.
2019년 7월 10일 이후 신규 가입한 보험계약에서 발생한 대출은 신용정보원에 공유되어 개인신용평점에 영향을 줄 수 있으며, 향후 주택담보대출 등 다른 대출 시 DSR 계산에 이자 상환액이 포함될 수 있습니다.
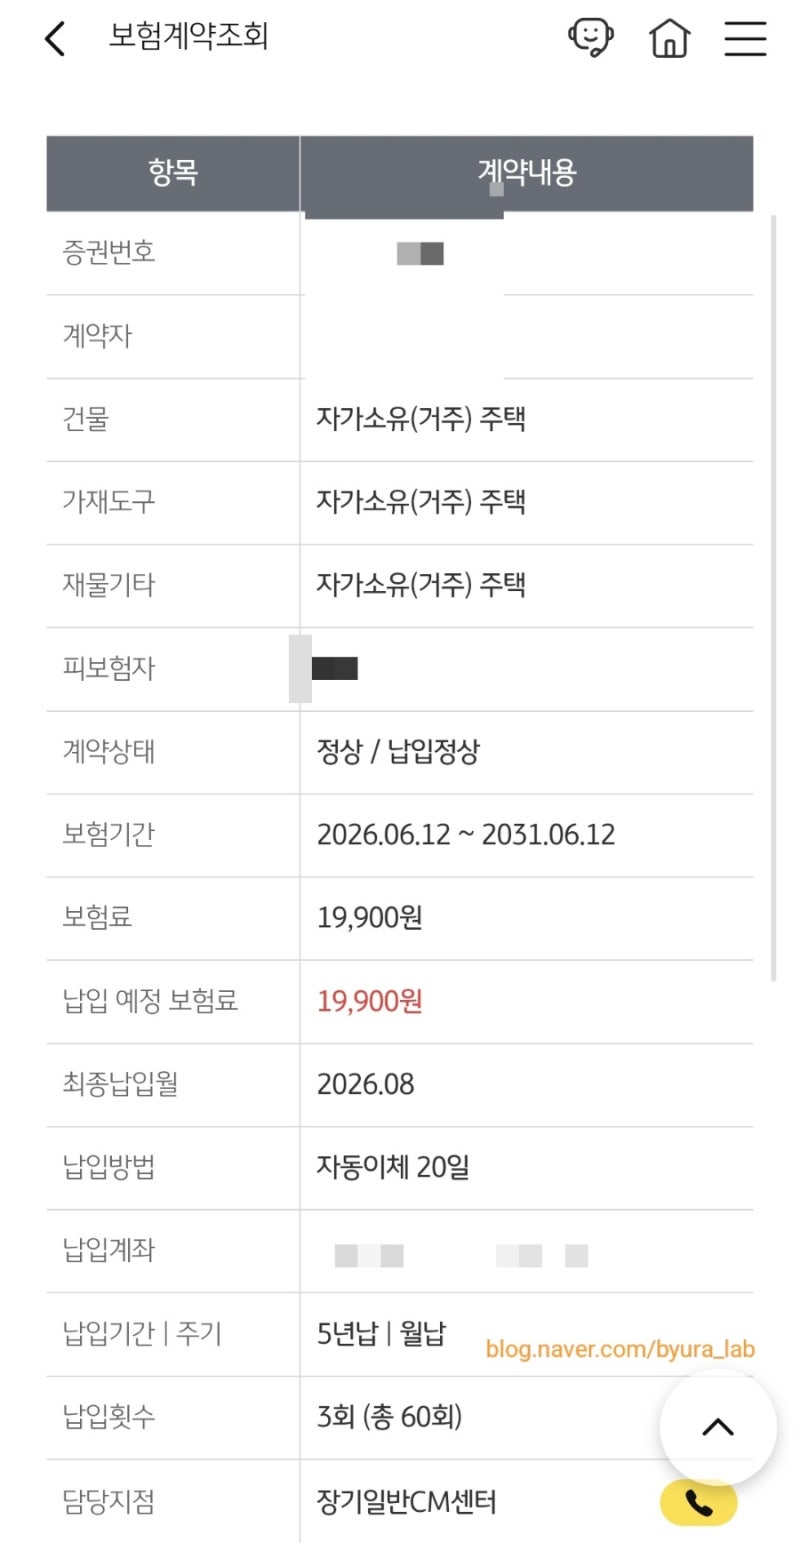
따라서 대출 실행일보다는 보험계약 체결일을 확인하는 것이 중요합니다. KB손해보험의 보험계약대출 한도는 해약환급금의 최대 95%까지이며, 금리는 2026년 1월 기준 연 3.10%에서 9.00% 사이로 계약별 차이가 있습니다.
대출 가능 금액과 실제 적용 금리는 반드시 본인의 보험 계약을 통해 직접 조회하여 확인해야 합니다. 보험계약대출은 DSR 적용 예외 항목에 포함되지만, 이자 상환액이 DSR 계산에 포함될 수 있다는 점을 염두에 두어야 합니다.