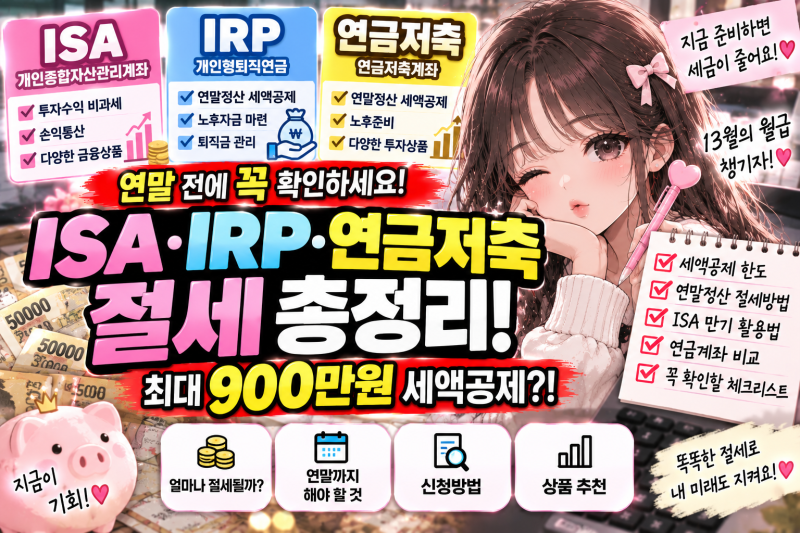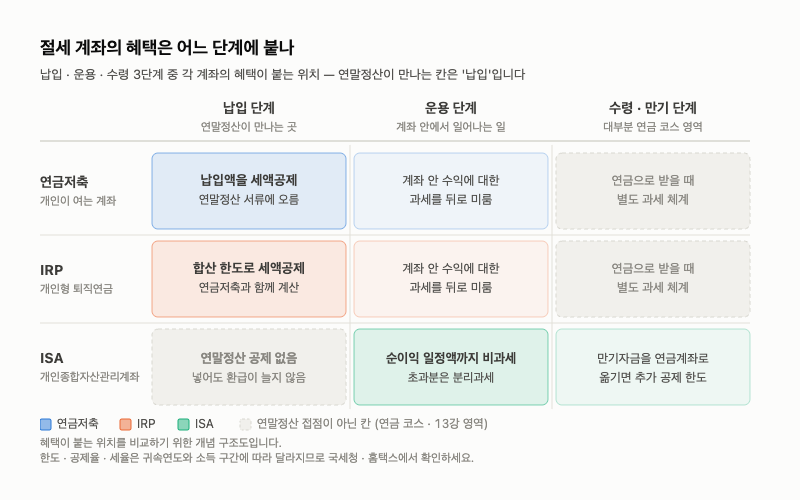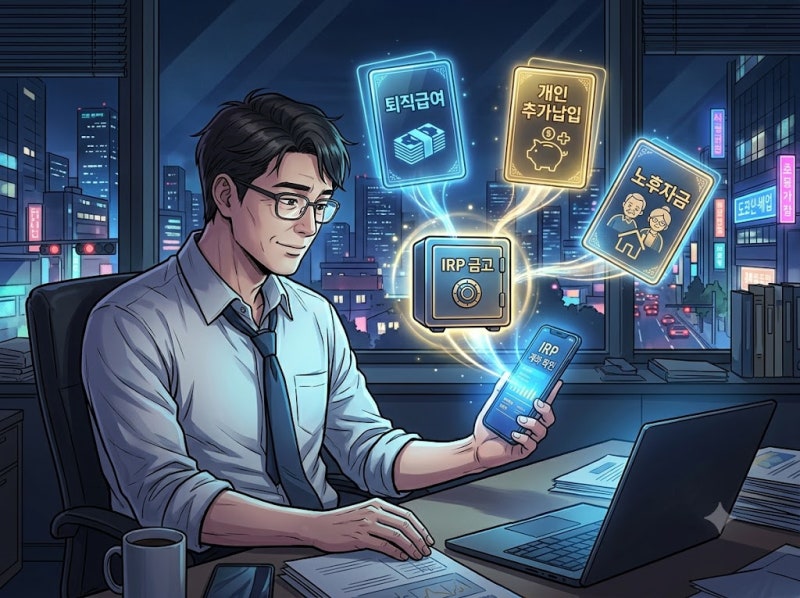
IRP 계좌는 개인형퇴직연금으로, 직장인들이 연말정산 시 세액공제 혜택을 받을 수 있어 큰 관심을 받고 있습니다. 회사 퇴직금을 운용하거나 스스로 노후 자금을 마련하기 위해 추가 납입할 수 있습니다.
납입액의 일정 비율을 국가가 직접 세금에서 차감해주는 세액공제 방식으로, 연말정산 시 세금 부담을 줄이는 효과적인 수단입니다. 다만 혜택이 큰 만큼 중도 해지 시 불이익 등 주의사항도 함께 고려해야 합니다.
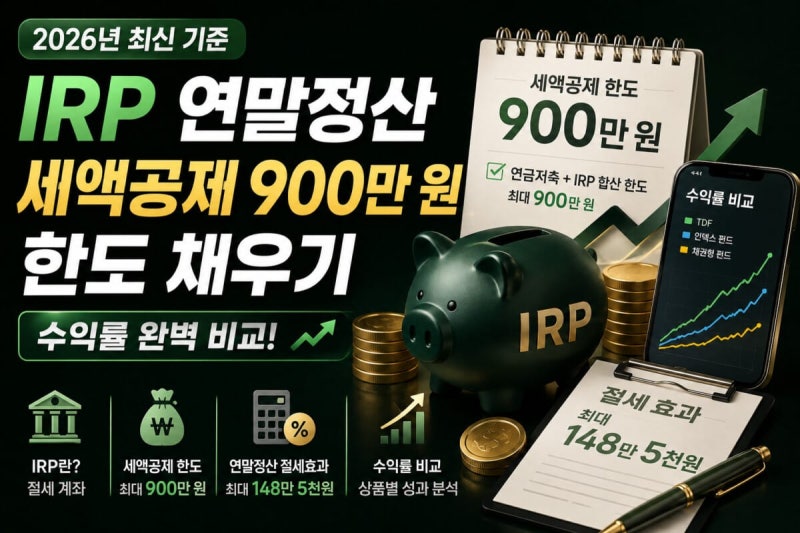
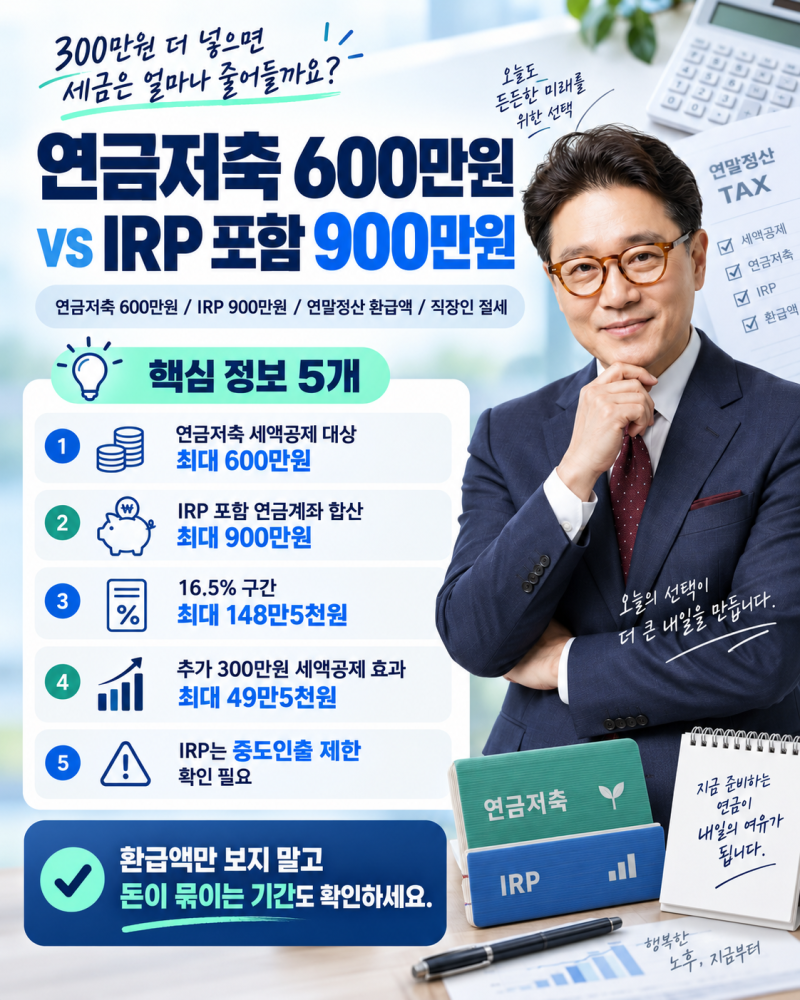
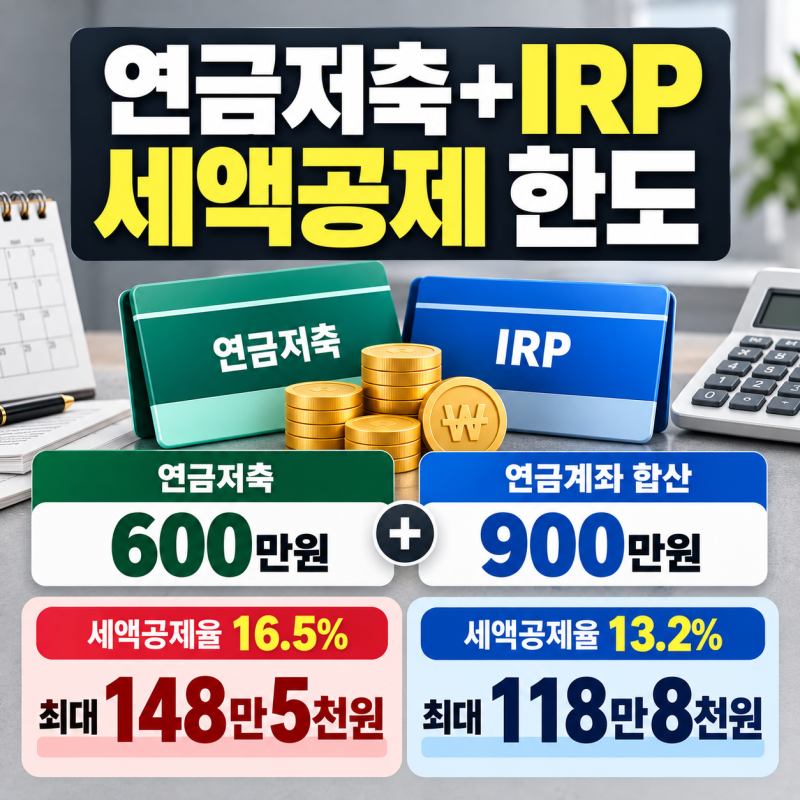
IRP 계좌의 가장 큰 장점은 연금저축과 합산하여 연간 최대 900만원까지 세액공제 혜택을 받을 수 있다는 점입니다. 총급여 5,500만원 이하의 경우 16.5%, 초과 시 13.2%의 공제율이 적용되어 세금 절감 효과가 큽니다.
그러나 IRP는 노후 자금 마련이 주 목적인 만큼, 자금이 장기간 묶이며 원칙적으로 만 55세 이후에 수령할 수 있다는 점을 인지해야 합니다.
IRP 계좌에 900만원을 납입하면 900만원을 돌려받는다고 오해하기 쉽지만, 이는 세액공제 대상 한도이며 실제 환급액은 세액공제율을 적용하여 계산됩니다.
연금저축에 600만원을 납입했다면 IRP에 300만원을 추가 납입하여 총 900만원의 세액공제 한도를 채울 수 있습니다.
소득 구간에 따라 최대 148만 5천원까지 세금을 줄일 수 있으므로, 본인의 소득과 다른 공제 항목을 고려하여 전략적으로 활용하는 것이 중요합니다.