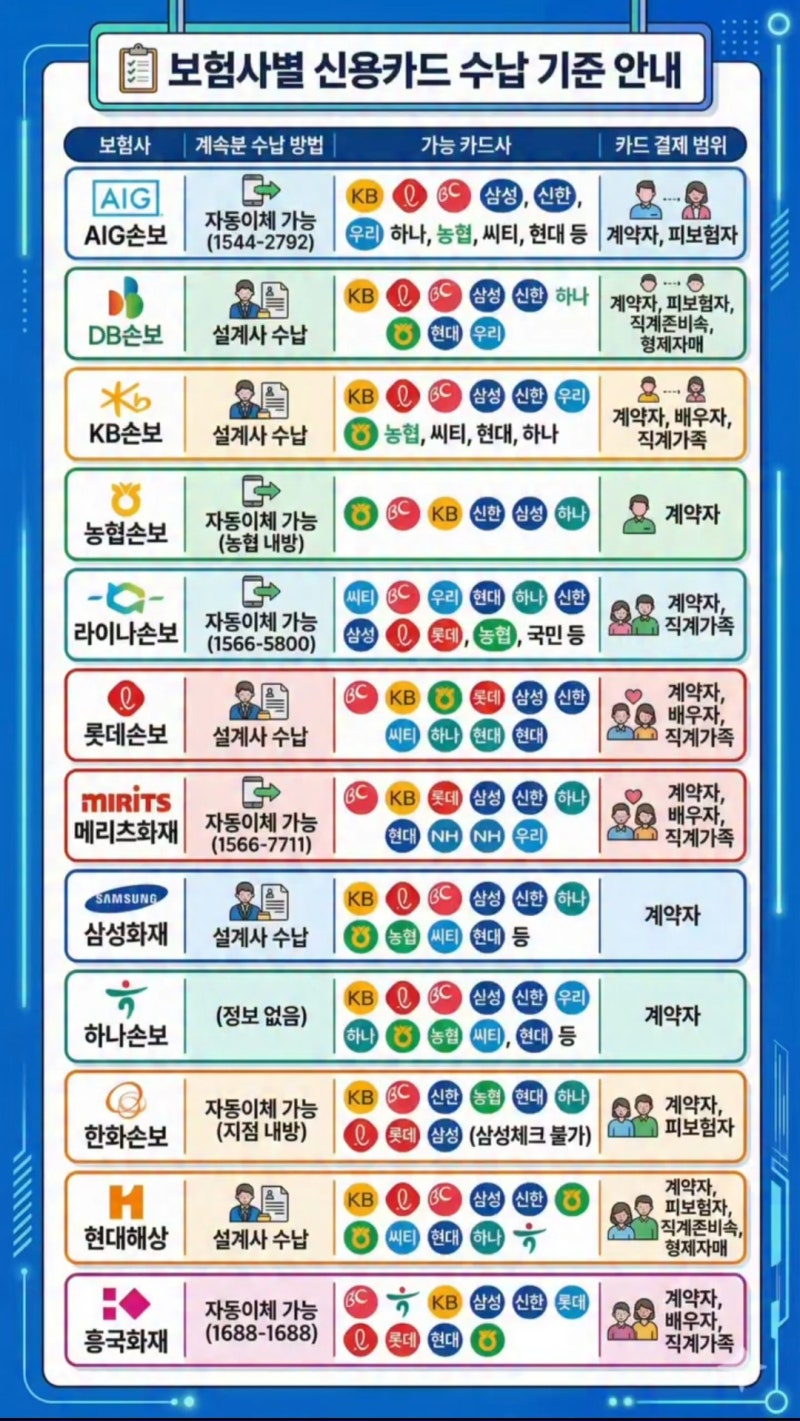
DB손해보험을 포함한 일부 손해보험사는 고객이 직접 카드 자동납부를 신청하기 어렵습니다. 이 경우 담당 설계사가 매달 수기로 보험료를 결제하는 방식으로 진행되어 미납 위험이 있습니다.
보험료 카드납부 및 자동이체 여부는 보험사와 상품별로 다르며, 이는 카드 수수료 부담 때문입니다. 많은 분들이 보험료 납부의 편리함을 위해 카드 자동납부를 선호하지만, 모든 보험사가 이를 동일하게 제공하는 것은 아닙니다.
특히 DB손해보험의 카드 자동납부 방식은 일반적인 기대와 다를 수 있어 주의가 필요합니다. 보험사가 카드 납부를 꺼리거나 제한하는 주된 이유는 카드사에 지불해야 하는 수수료 때문입니다.
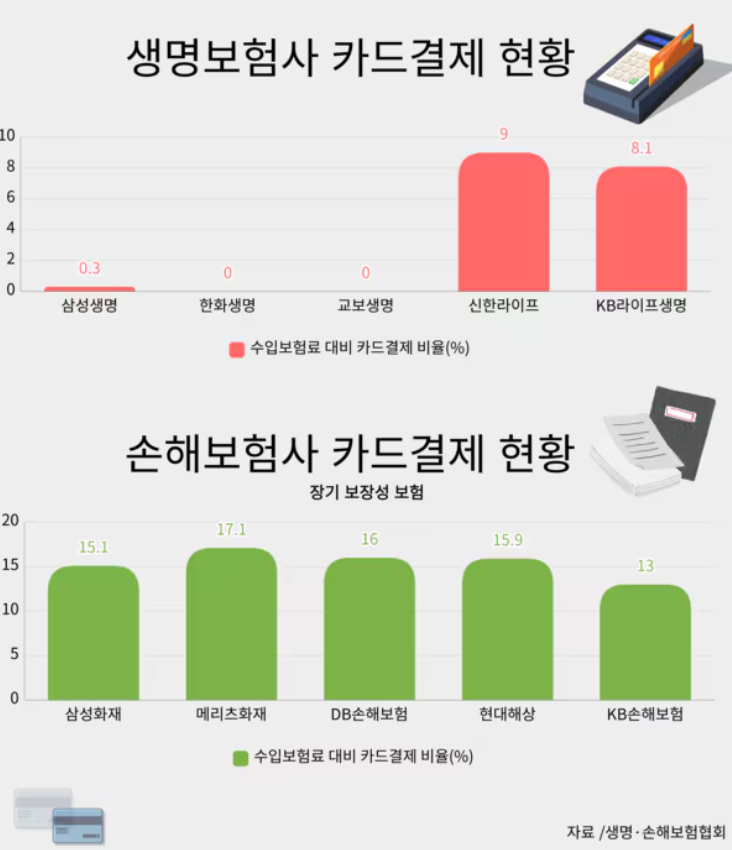
결제 금액의 약 2%에 달하는 이 수수료는 특히 장기 보험 상품의 경우 보험사에 상당한 부담으로 작용합니다. 이로 인해 생명보험사는 카드 납부 가능 상품이 적고, 손해보험사 역시 상품이나 납부 방식에 따라 차이를 두는 경우가 많습니다.
일회성 카드 결제는 가능해도 매월 자동이체는 어려운 경우가 대표적입니다.
DB손해보험의 경우, 삼성화재, 현대해상, KB손해보험, 롯데손해보험과 마찬가지로 고객이 직접 카드 자동이체를 신청하는 방식보다는 담당 설계사가 매달 수기로 보험료를 수납하는 방식을 채택하고 있습니다.
이는 설계사의 개인적인 사정이나 변경으로 인해 보험료 미납으로 이어질 수 있는 불편함과 위험을 내포합니다.
따라서 DB손해보험의 보험료를 카드로 자동납부하고자 한다면, 반드시 본인의 계약 번호를 가지고 DB손해보험 고객센터에 직접 문의하여 정확한 납부 가능 여부와 절차를 확인하는 것이 가장 중요합니다.
보험료 카드납부 및 자동이체 여부는 보험사와 상품별로 다르며, 이는 카드 수수료 부담 때문입니다. 많은 분들이 보험료 납부의 편리함을 위해 카드 자동납부를 선호하지만, 모든 보험사가 이를 동일하게 제공하는 것은 아닙니다.
특히 DB손해보험의 카드 자동납부 방식은 일반적인 기대와 다를 수 있어 주의가 필요합니다. 보험사가 카드 납부를 꺼리거나 제한하는 주된 이유는 카드사에 지불해야 하는 수수료 때문입니다.
결제 금액의 약 2%에 달하는 이 수수료는 특히 장기 보험 상품의 경우 보험사에 상당한 부담으로 작용합니다. 이로 인해 생명보험사는 카드 납부 가능 상품이 적고, 손해보험사 역시 상품이나 납부 방식에 따라 차이를 두는 경우가 많습니다.
일회성 카드 결제는 가능해도 매월 자동이체는 어려운 경우가 대표적입니다.
DB손해보험의 경우, 삼성화재, 현대해상, KB손해보험, 롯데손해보험과 마찬가지로 고객이 직접 카드 자동이체를 신청하는 방식보다는 담당 설계사가 매달 수기로 보험료를 수납하는 방식을 채택하고 있습니다.
이는 설계사의 개인적인 사정이나 변경으로 인해 보험료 미납으로 이어질 수 있는 불편함과 위험을 내포합니다.
따라서 DB손해보험의 보험료를 카드로 자동납부하고자 한다면, 반드시 본인의 계약 번호를 가지고 DB손해보험 고객센터에 직접 문의하여 정확한 납부 가능 여부와 절차를 확인하는 것이 가장 중요합니다.