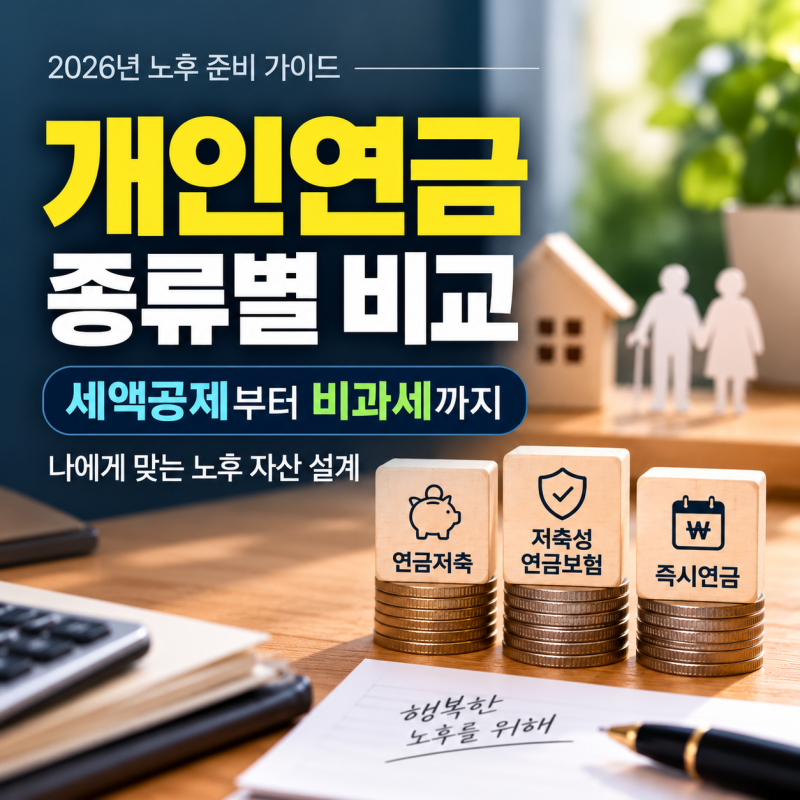


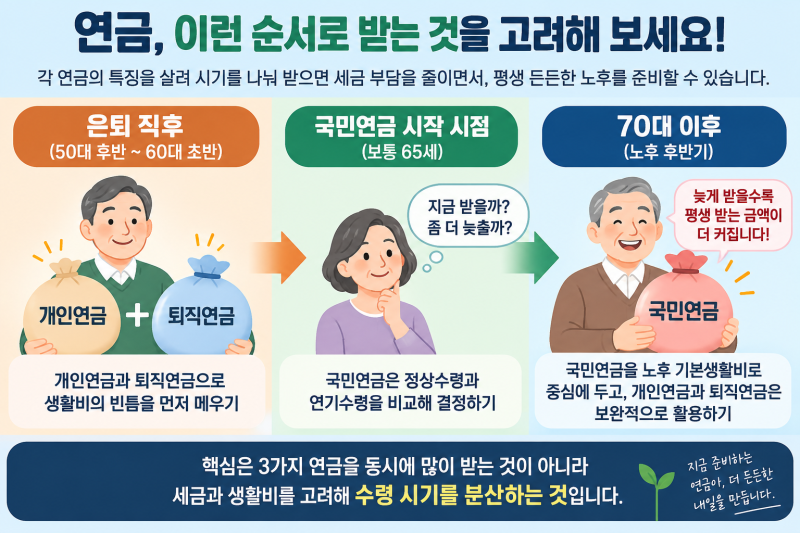
개인연금은 국민연금, 퇴직연금과 함께 3층 연금 체계의 핵심으로, 안정적인 노후 생활을 위한 필수 요소입니다. 노후 소득 극대화와 세금 부담 최소화를 위해 전략적인 수령액 계산 및 관리가 중요합니다.
많은 분들이 개인연금 수령액 계산기를 활용해 노후 자금 흐름을 예측하고 최적의 포트폴리오를 설계합니다. 이는 불확실한 미래에 대비하는 현명한 재테크 트렌드입니다.
실제 사용자들은 개인연금 수령액이 연간 1,500만 원을 초과할 경우 발생할 수 있는 세금 폭탄에 대한 우려를 제기합니다. 국민연금은 물가상승률을 반영하여 실질 가치를 보존하는 장점이 있어, 개인연금은 공적연금의 부족분을 보완하는 역할에 집중해야 합니다.
따라서 세액공제 혜택과 수령 시 과세 기준을 면밀히 고려한 균형 잡힌 접근이 필요합니다. 전문가들은 개인연금 수령액을 연간 과세 기준선 이하로 관리하기 위해 연금 개시 시점을 10년 이상 장기로 분산하는 전략을 추천합니다.
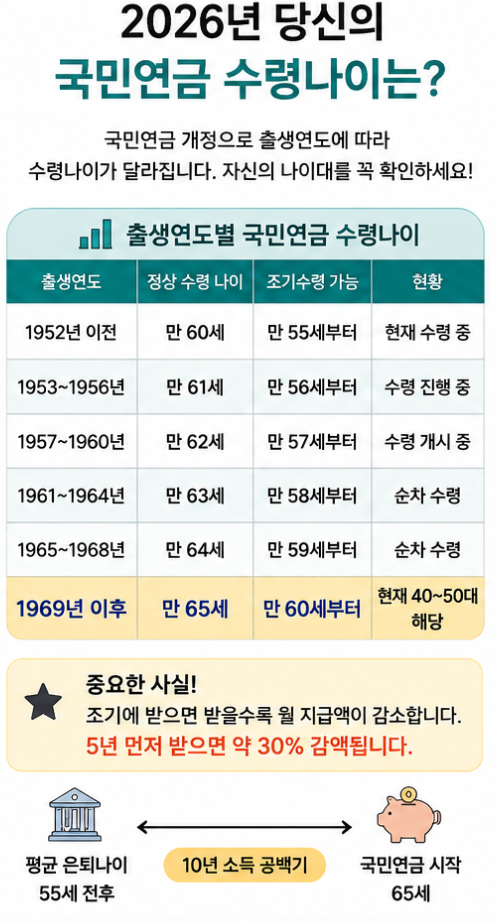
국민연금공단의 '내 곁에 국민연금' 앱이나 '내연금' 웹사이트를 활용하여 예상 수령액을 정확히 파악하고, 조기 수령과 연기 수령의 유불리를 따져보는 것이 중요합니다. 이러한 실전 팁들을 통해 자신에게 맞는 최적의 연금 수령 계획을 세울 수 있습니다.
많은 분들이 개인연금 수령액 계산기를 활용해 노후 자금 흐름을 예측하고 최적의 포트폴리오를 설계합니다. 이는 불확실한 미래에 대비하는 현명한 재테크 트렌드입니다.
실제 사용자들은 개인연금 수령액이 연간 1,500만 원을 초과할 경우 발생할 수 있는 세금 폭탄에 대한 우려를 제기합니다. 국민연금은 물가상승률을 반영하여 실질 가치를 보존하는 장점이 있어, 개인연금은 공적연금의 부족분을 보완하는 역할에 집중해야 합니다.
따라서 세액공제 혜택과 수령 시 과세 기준을 면밀히 고려한 균형 잡힌 접근이 필요합니다. 전문가들은 개인연금 수령액을 연간 과세 기준선 이하로 관리하기 위해 연금 개시 시점을 10년 이상 장기로 분산하는 전략을 추천합니다.
국민연금공단의 '내 곁에 국민연금' 앱이나 '내연금' 웹사이트를 활용하여 예상 수령액을 정확히 파악하고, 조기 수령과 연기 수령의 유불리를 따져보는 것이 중요합니다. 이러한 실전 팁들을 통해 자신에게 맞는 최적의 연금 수령 계획을 세울 수 있습니다.