최근 아이들의 2차 성징 발현 시기가 빨라지면서 성조숙증 검사와 치료에 대한 부모님들의 관심이 높아지고 있습니다. 특히 성조숙증 진단을 위한 다양한 검사와 지속적인 치료 과정에서 발생하는 비용 부담은 가정 경제에 적지 않은 영향을 미칩니다.
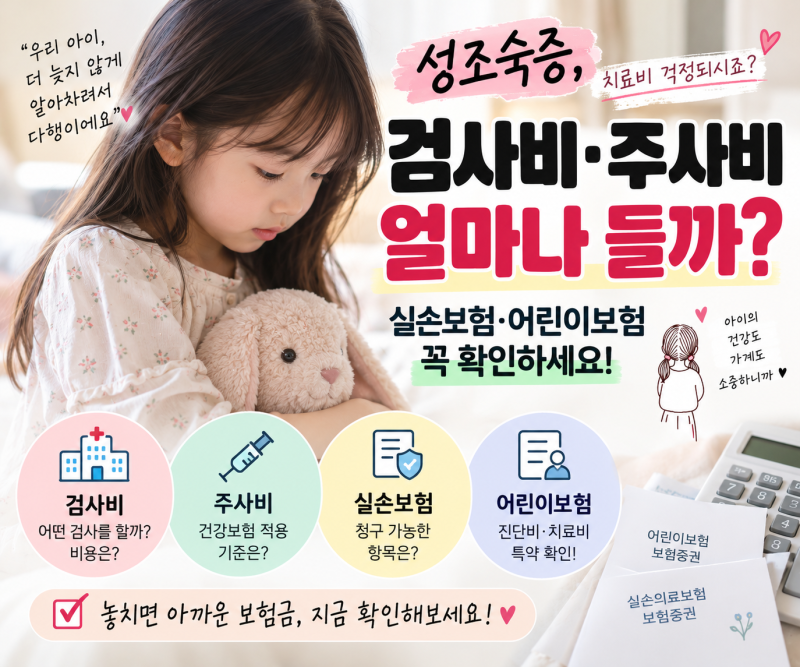
이에 따라 성조숙증 관련 검사비와 치료비에 대한 보험 청구 가능 여부와 그 조건에 대한 정확한 이해가 중요하게 부각되고 있습니다. 실제 블로그 후기들을 살펴보면, 성조숙증 검사만으로도 예상보다 많은 병원비가 발생하여 실손보험 청구 여부를 고민하는 경우가 많습니다.
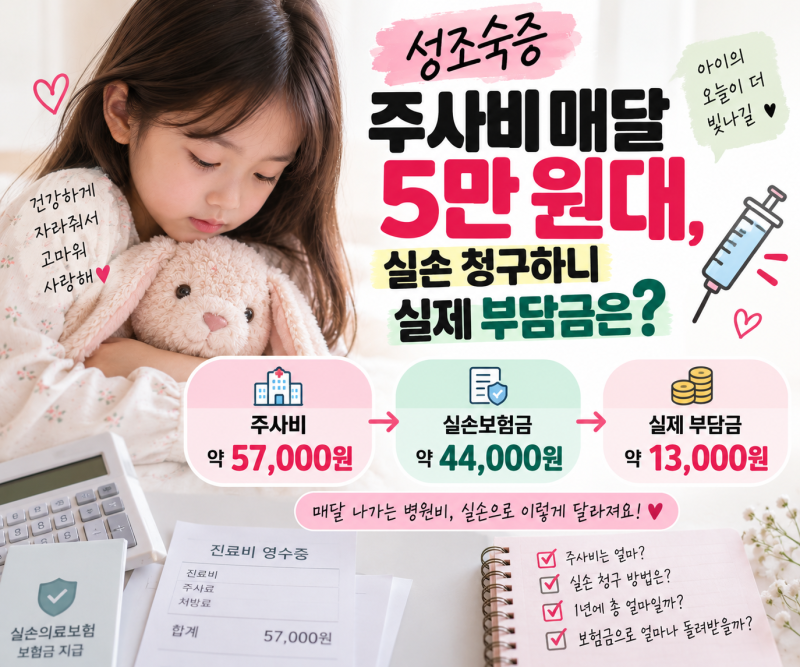
특히 검사 목적, 급여 및 비급여 여부, 가입된 보험 상품에 따라 지급 기준이 달라질 수 있어 주의가 필요합니다. 치료비의 경우 매달 발생하는 주사비가 실손보험 적용 시 월 1만원대로 크게 줄어드는 등 장기적인 관점에서 보험 청구의 이점이 명확히 나타났습니다.
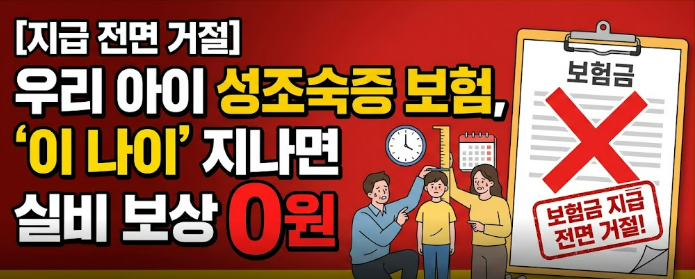
성조숙증 치료비는 건강보험 급여 기준에 따라 비용 부담이 크게 달라지므로, 여아 만 9세, 남아 만 10세 미만이라는 연령 제한과 2차 성징 발현 시점을 정확히 확인하는 것이 중요합니다.
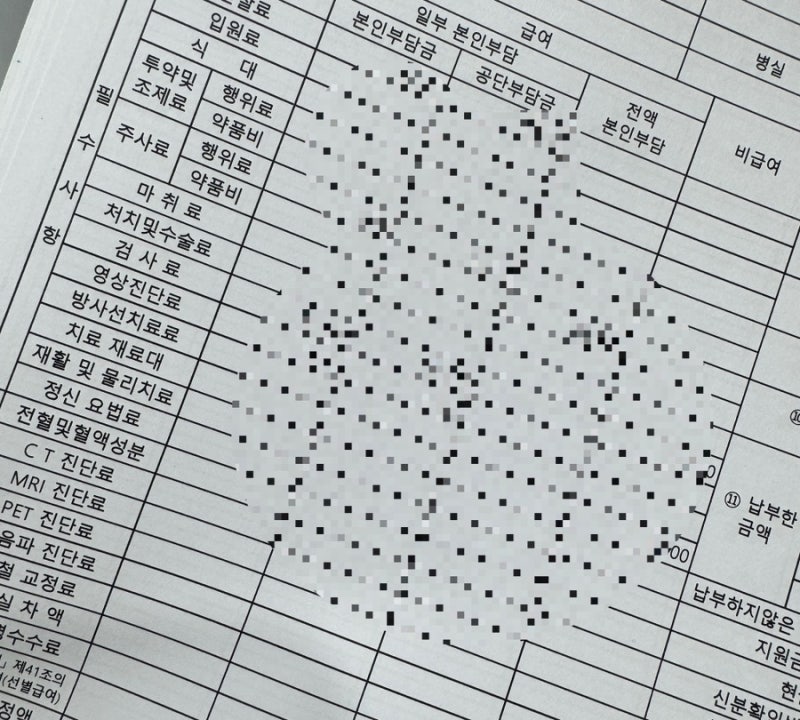
또한 실손보험 청구 시에는 검사 종류, 진료비 영수증, 의사 소견서 등 필요한 서류를 미리 확인하고, 가입 시기와 상품별 자기부담금 및 보장 내용을 꼼꼼히 살펴보는 것이 현명합니다.
이에 따라 성조숙증 관련 검사비와 치료비에 대한 보험 청구 가능 여부와 그 조건에 대한 정확한 이해가 중요하게 부각되고 있습니다. 실제 블로그 후기들을 살펴보면, 성조숙증 검사만으로도 예상보다 많은 병원비가 발생하여 실손보험 청구 여부를 고민하는 경우가 많습니다.
특히 검사 목적, 급여 및 비급여 여부, 가입된 보험 상품에 따라 지급 기준이 달라질 수 있어 주의가 필요합니다. 치료비의 경우 매달 발생하는 주사비가 실손보험 적용 시 월 1만원대로 크게 줄어드는 등 장기적인 관점에서 보험 청구의 이점이 명확히 나타났습니다.
성조숙증 치료비는 건강보험 급여 기준에 따라 비용 부담이 크게 달라지므로, 여아 만 9세, 남아 만 10세 미만이라는 연령 제한과 2차 성징 발현 시점을 정확히 확인하는 것이 중요합니다.
또한 실손보험 청구 시에는 검사 종류, 진료비 영수증, 의사 소견서 등 필요한 서류를 미리 확인하고, 가입 시기와 상품별 자기부담금 및 보장 내용을 꼼꼼히 살펴보는 것이 현명합니다.