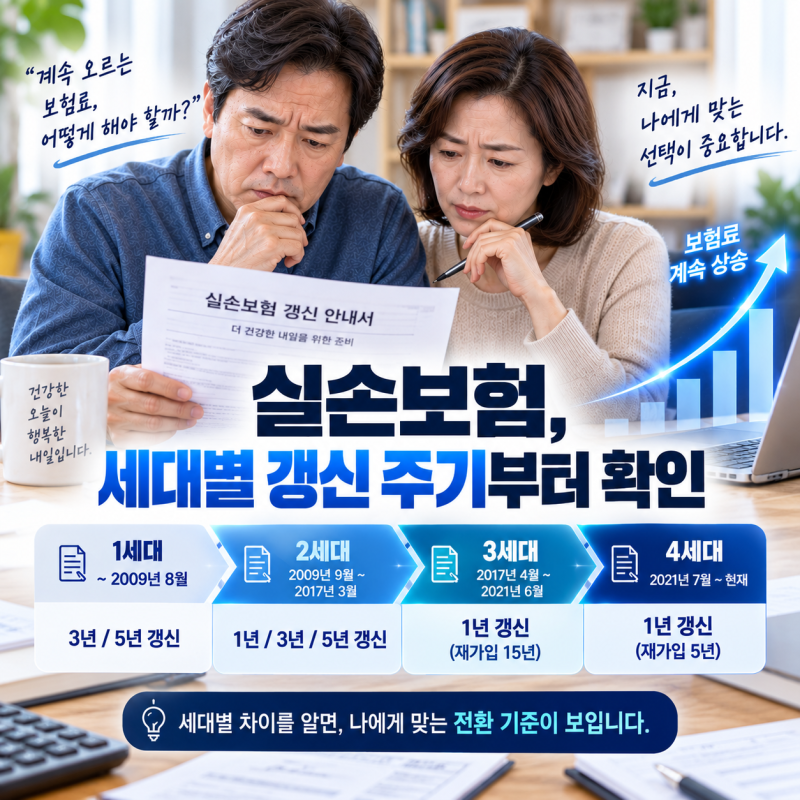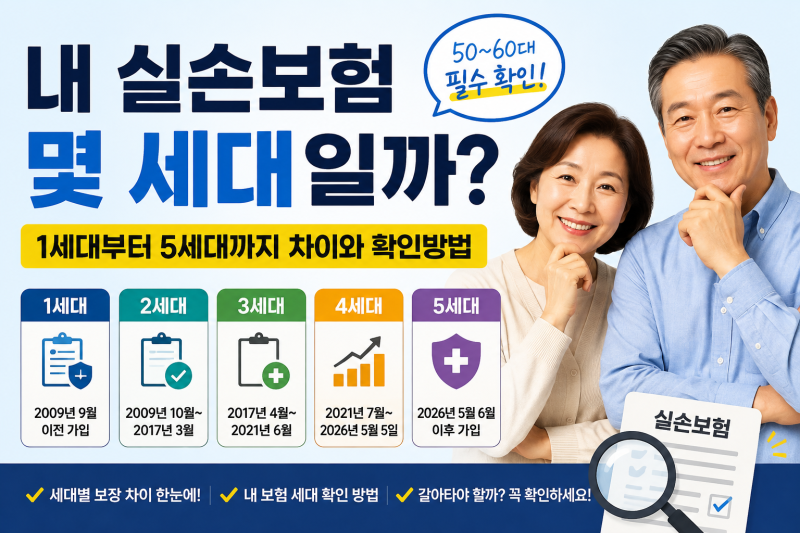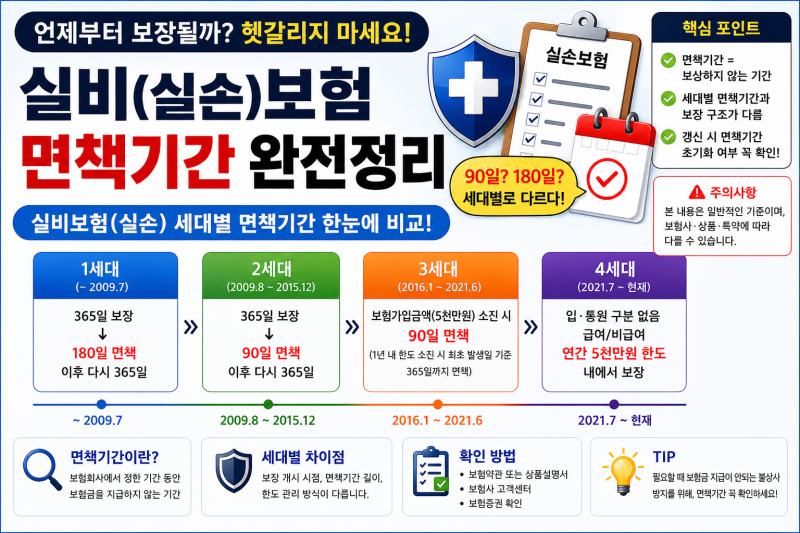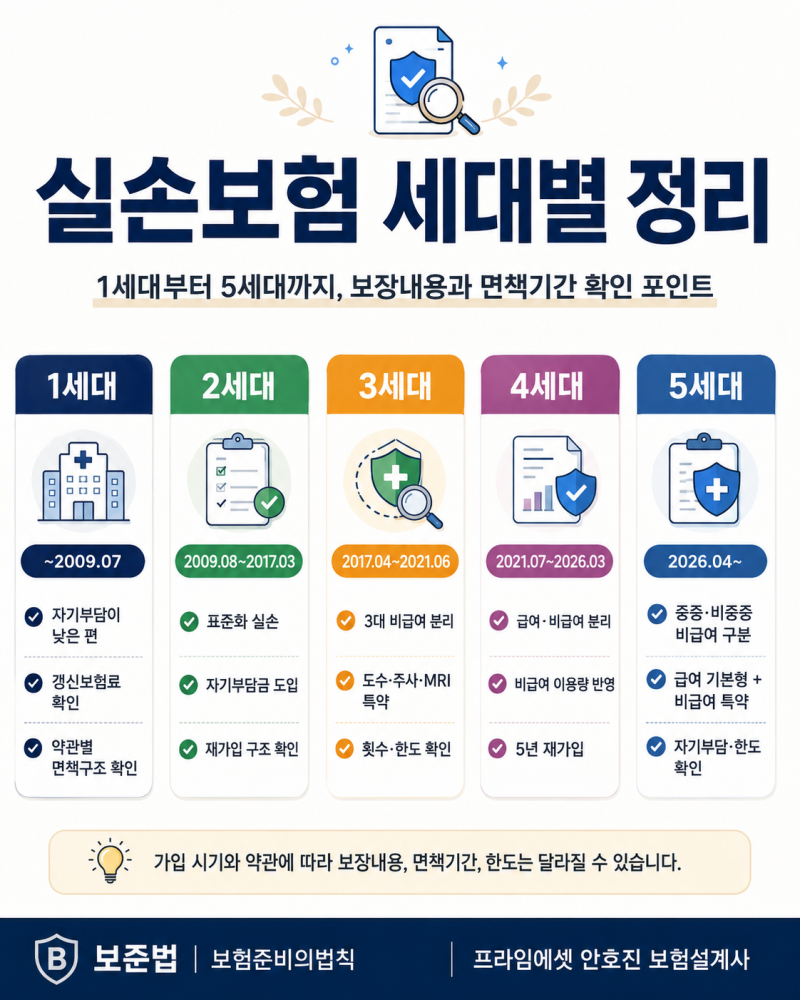

최근 실손보험 세대별 비교와 전환에 대한 관심이 높습니다. 특히 1세대 실손보험은 낮은 자기부담금으로 많은 가입자가 유지 여부를 고민합니다. 약관에서는 이를 '표준화 이전 실손의료보험'으로 지칭하며, 가입 시기에 따라 보장 내용과 갱신 방식에 큰 차이를 보입니다.
정확한 기간과 특징을 아는 것이 중요합니다. 실제 블로그 분석 결과, 1세대 실손보험의 '기간'은 약관마다 다른 종료 시점을 명시하여 혼란이 있습니다.
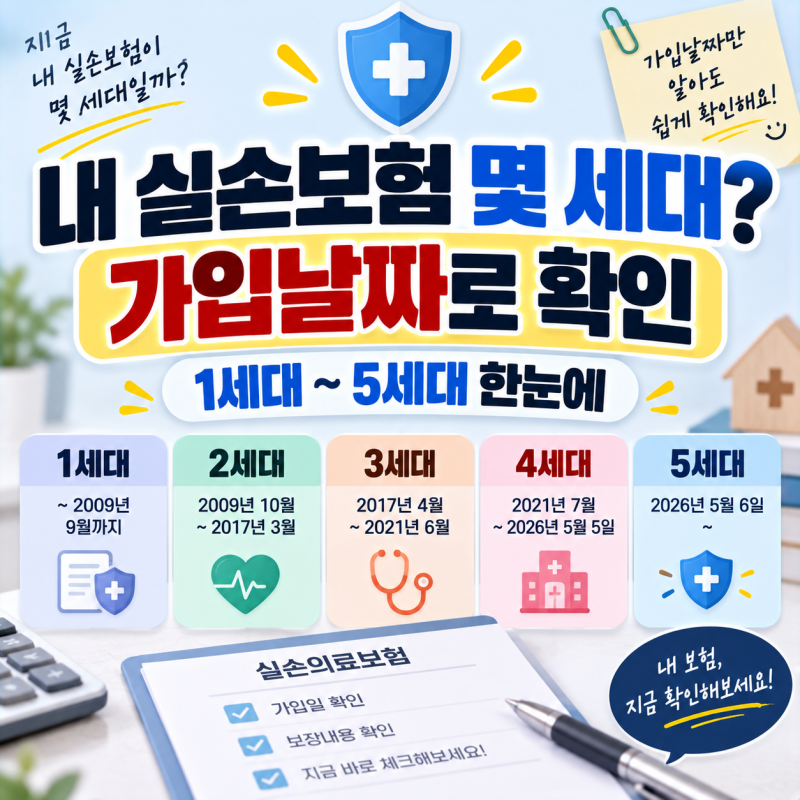
일반적으로 2009년 9월까지 가입된 상품을 1세대로 보지만, 일부 약관은 2009년 7월 31일을 기준으로 삼기도 합니다. 자기부담금이 적다는 장점이 있지만, 갱신 시 높은 보험료 인상률로 경제적 부담이 크다는 점이 단점으로 지적됩니다.
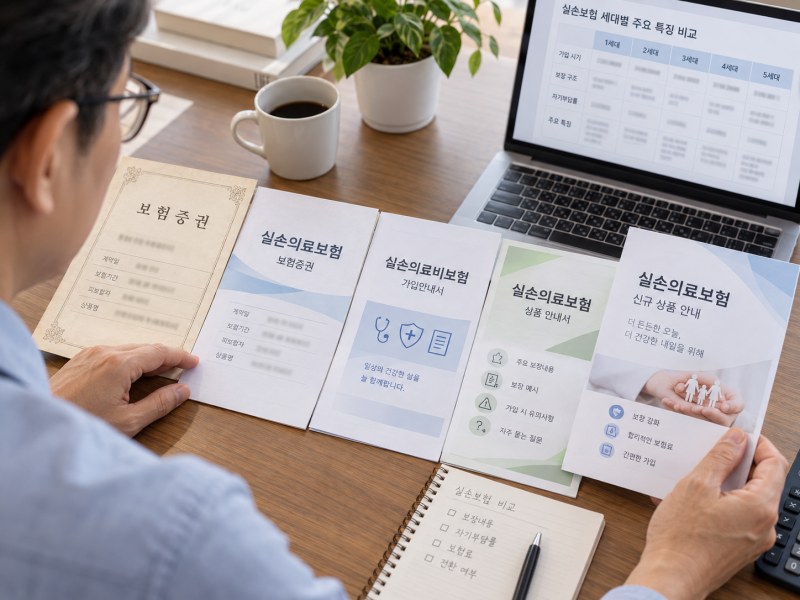
따라서 본인의 실손보험이 몇 세대인지 정확히 파악하려면 보험 증권이나 보험사 계약 조회를 통해 실제 가입 상품의 약관을 확인하는 것이 가장 확실합니다.
단순히 보험료만 비교하여 새 상품으로 전환하기보다는, 1세대 실손의 보장 범위와 자기부담금, 갱신 주기별 인상률을 종합적으로 고려하여 신중하게 결정해야 합니다. 각 세대별 특징을 면밀히 비교하는 지혜가 필요합니다.
정확한 기간과 특징을 아는 것이 중요합니다. 실제 블로그 분석 결과, 1세대 실손보험의 '기간'은 약관마다 다른 종료 시점을 명시하여 혼란이 있습니다.
일반적으로 2009년 9월까지 가입된 상품을 1세대로 보지만, 일부 약관은 2009년 7월 31일을 기준으로 삼기도 합니다. 자기부담금이 적다는 장점이 있지만, 갱신 시 높은 보험료 인상률로 경제적 부담이 크다는 점이 단점으로 지적됩니다.
따라서 본인의 실손보험이 몇 세대인지 정확히 파악하려면 보험 증권이나 보험사 계약 조회를 통해 실제 가입 상품의 약관을 확인하는 것이 가장 확실합니다.
단순히 보험료만 비교하여 새 상품으로 전환하기보다는, 1세대 실손의 보장 범위와 자기부담금, 갱신 주기별 인상률을 종합적으로 고려하여 신중하게 결정해야 합니다. 각 세대별 특징을 면밀히 비교하는 지혜가 필요합니다.