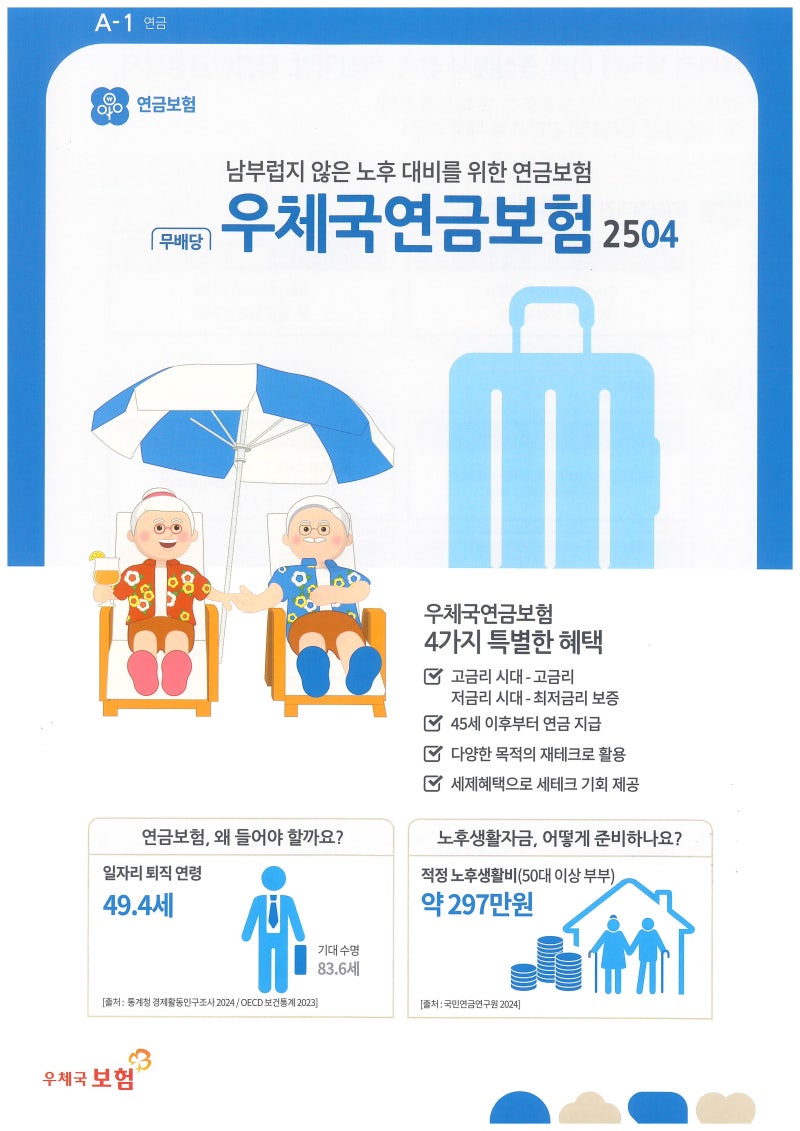


우리나라의 평균 퇴직 연령은 점차 낮아지고 기대 수명은 길어지면서, 은퇴 후 30년 이상의 시간을 안정적으로 보내기 위한 노후 자금 마련이 필수적인 과제로 부상하고 있습니다.
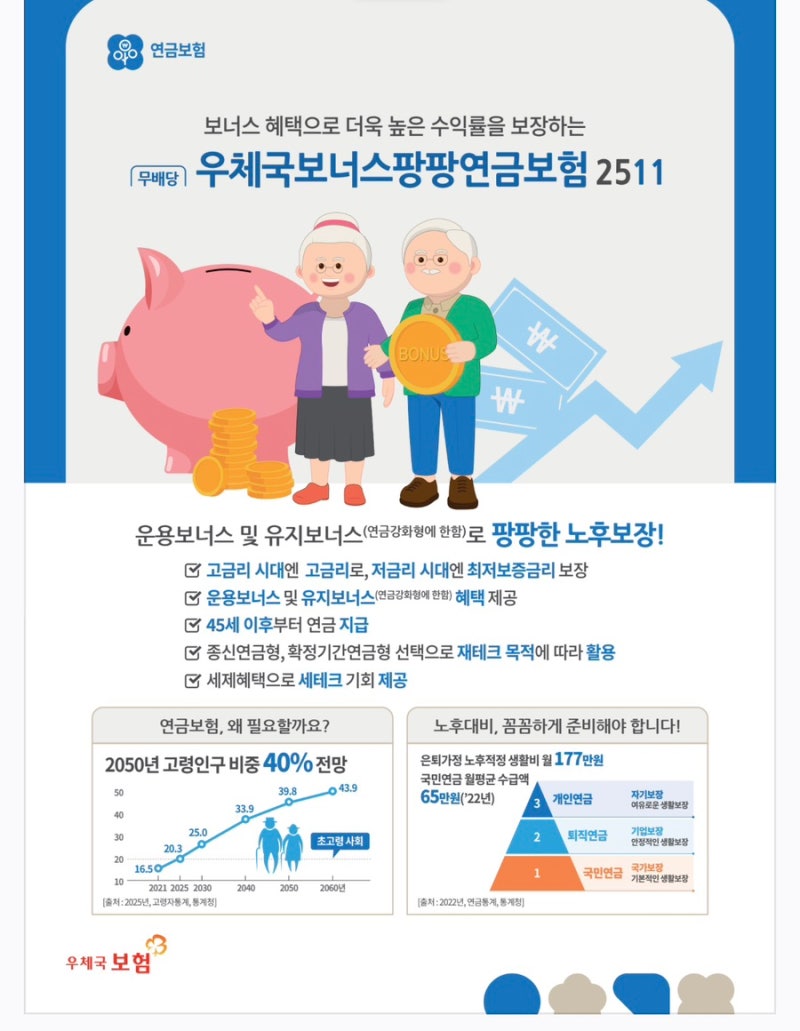
이러한 배경 속에서 우체국 플러스연금보험은 금리 변동에 대한 안정적인 최저보증이율과 45세부터 연금 개시가 가능한 유연성, 그리고 세제 혜택까지 제공하며 많은 이들의 관심을 받고 있습니다.
특히 다양한 연금형태 선택이 가능하여 개인의 상황에 맞는 맞춤형 노후 설계가 가능하다는 점이 큰 장점으로 꼽힙니다.
실제 사용자들은 우체국 플러스연금보험의 가장 큰 장점으로 평생 지급되는 종신연금형부터 상속연금형, 확정 기간 연금형, 중대질병 시 연금액이 두 배 지급되는 더블연금형 등 본인의 필요에 따라 유연하게 선택할 수 있는 점을 언급합니다.
또한, 2013년 2월 15일 이전 계약의 경우 비과세 한도 없이 일시납으로 큰 금액을 납입하여 연간 확정된 연금을 수령할 수 있었던 사례처럼, 비과세 혜택을 통해 세금 부담 없이 노후 자금을 확보할 수 있다는 점도 중요한 특징으로 분석됩니다.
연금 개시를 앞둔 시점에서는 평생 연금을 수령할지, 아니면 비과세 일시금으로 해지할지에 대한 신중한 결정이 필요합니다.
연금 개시 후에는 해지가 불가능하므로, 가입 당시의 최저보증이율과 현재의 공시이율을 면밀히 비교하고 본인의 재정 상황과 미래 계획을 고려하여 최적의 선택을 하는 것이 중요합니다. 이러한 디테일한 선택 과정이 안정적인 노후 생활을 위한 핵심 체크포인트가 됩니다.
이러한 배경 속에서 우체국 플러스연금보험은 금리 변동에 대한 안정적인 최저보증이율과 45세부터 연금 개시가 가능한 유연성, 그리고 세제 혜택까지 제공하며 많은 이들의 관심을 받고 있습니다.
특히 다양한 연금형태 선택이 가능하여 개인의 상황에 맞는 맞춤형 노후 설계가 가능하다는 점이 큰 장점으로 꼽힙니다.
실제 사용자들은 우체국 플러스연금보험의 가장 큰 장점으로 평생 지급되는 종신연금형부터 상속연금형, 확정 기간 연금형, 중대질병 시 연금액이 두 배 지급되는 더블연금형 등 본인의 필요에 따라 유연하게 선택할 수 있는 점을 언급합니다.
또한, 2013년 2월 15일 이전 계약의 경우 비과세 한도 없이 일시납으로 큰 금액을 납입하여 연간 확정된 연금을 수령할 수 있었던 사례처럼, 비과세 혜택을 통해 세금 부담 없이 노후 자금을 확보할 수 있다는 점도 중요한 특징으로 분석됩니다.
연금 개시를 앞둔 시점에서는 평생 연금을 수령할지, 아니면 비과세 일시금으로 해지할지에 대한 신중한 결정이 필요합니다.
연금 개시 후에는 해지가 불가능하므로, 가입 당시의 최저보증이율과 현재의 공시이율을 면밀히 비교하고 본인의 재정 상황과 미래 계획을 고려하여 최적의 선택을 하는 것이 중요합니다. 이러한 디테일한 선택 과정이 안정적인 노후 생활을 위한 핵심 체크포인트가 됩니다.