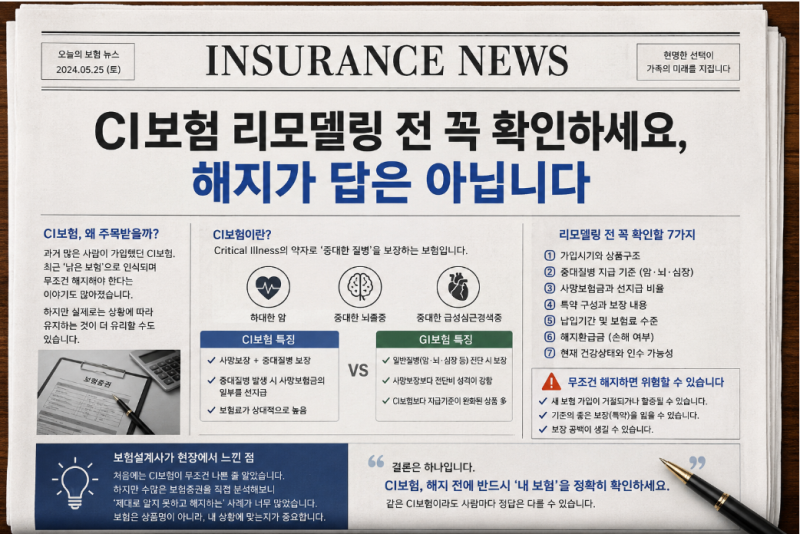


CI보험은 2000년대 중후반부터 2010년대 초반까지 사망 보장과 3대 질병 보장을 동시에 해결하는 만능 상품으로 인기를 끌었습니다. 하지만 '중대한 질병'이라는 약관 조건 때문에 보장받기 까다롭다는 인식이 확산되며 해지를 고민하는 소비자들이 많습니다. 특히 10년 이상 장기 납입한 계약의 경우, 무작정 해지하기보다 잔여 납입 기간, 해약환급금, 과거 계약에만 존재하는 알짜 특약 등을 면밀히 따져보는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, CI보험은 사망보험금의 일부를 미리 당겨 쓰는 구조로, 진단 시 추가 지급이 아니라는 점을 명확히 인지해야 합니다. 또한, '중대한 질병'의 정의가 일상적인 진단명과 다를 수 있어 약관의 세부 기준을 확인하는 것이 필수입니다. 일부 블로거들은 CI보험이 뇌와 심장 보장은 부실할 수 있으나, 일반암에 대한 선지급 기능과 연 5~7%대 확정 고금리, 보험료 전액 납입면제 등 숨겨진 알짜 권리가 있다고 강조합니다.
전문가들은 CI보험 해지 전, 본인의 계약이 사망 보장과 질병 보장이 어떻게 연결되는지, 실비 특약이 함께 구성되어 있는지 등을 먼저 확인하라고 조언합니다. 특히 10년 이상 납입한 계약이라면 해지환급금만 보고 결정하기보다, 감액 완납이나 리모델링 등 손해를 최소화할 수 있는 다양한 대안을 고려하는 것이 현명합니다. 무조건적인 해지는 수천만 원의 손실로 이어질 수 있으므로 신중한 접근이 필요합니다.