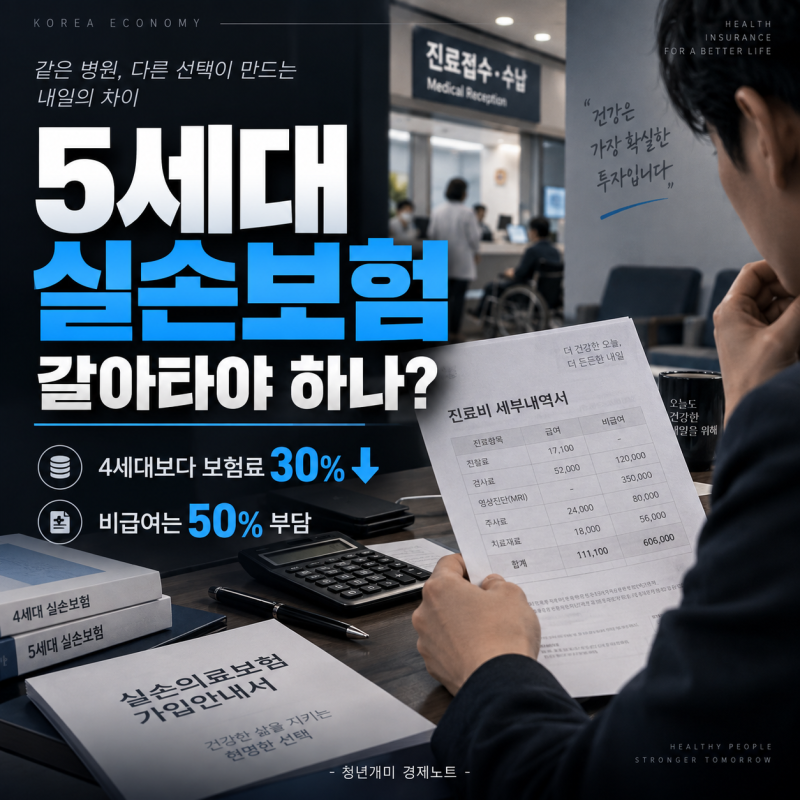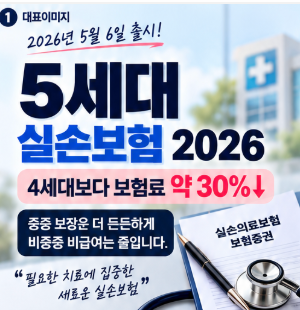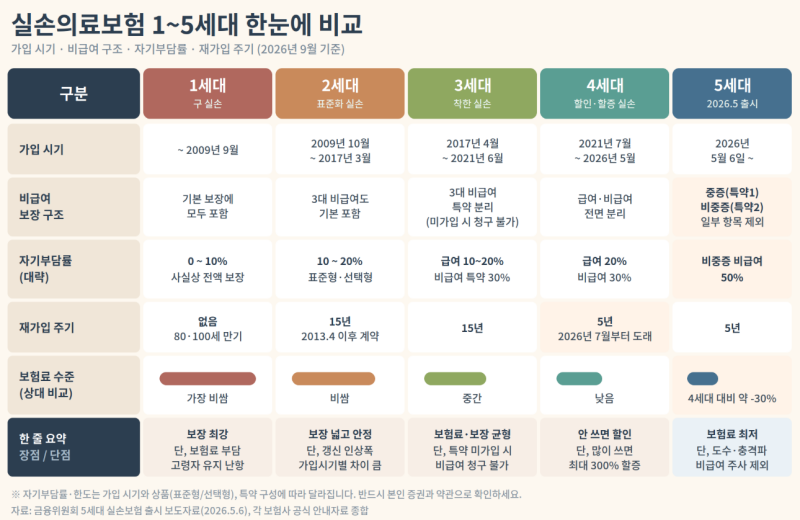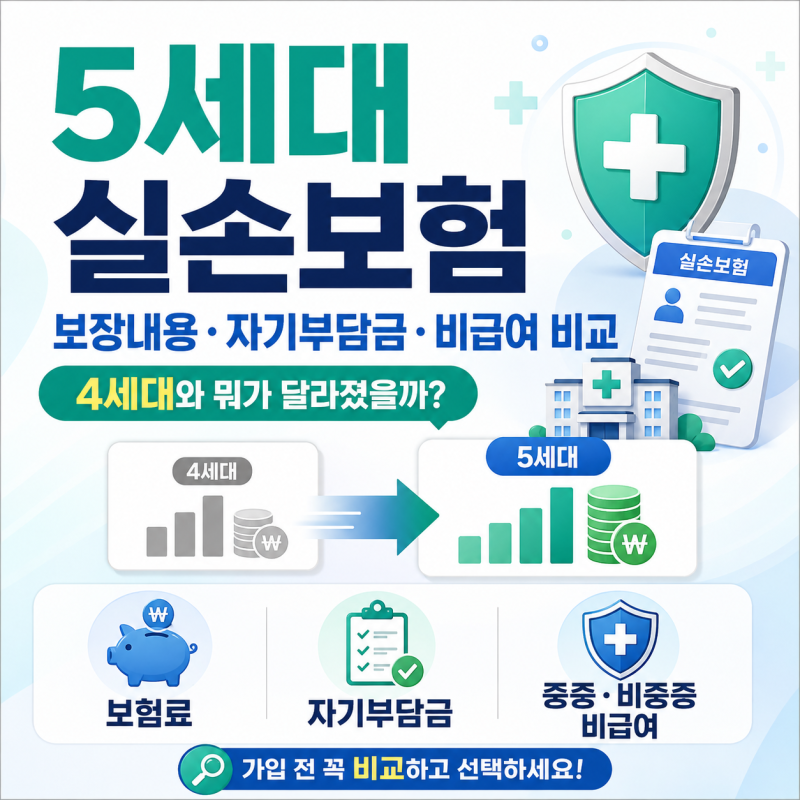
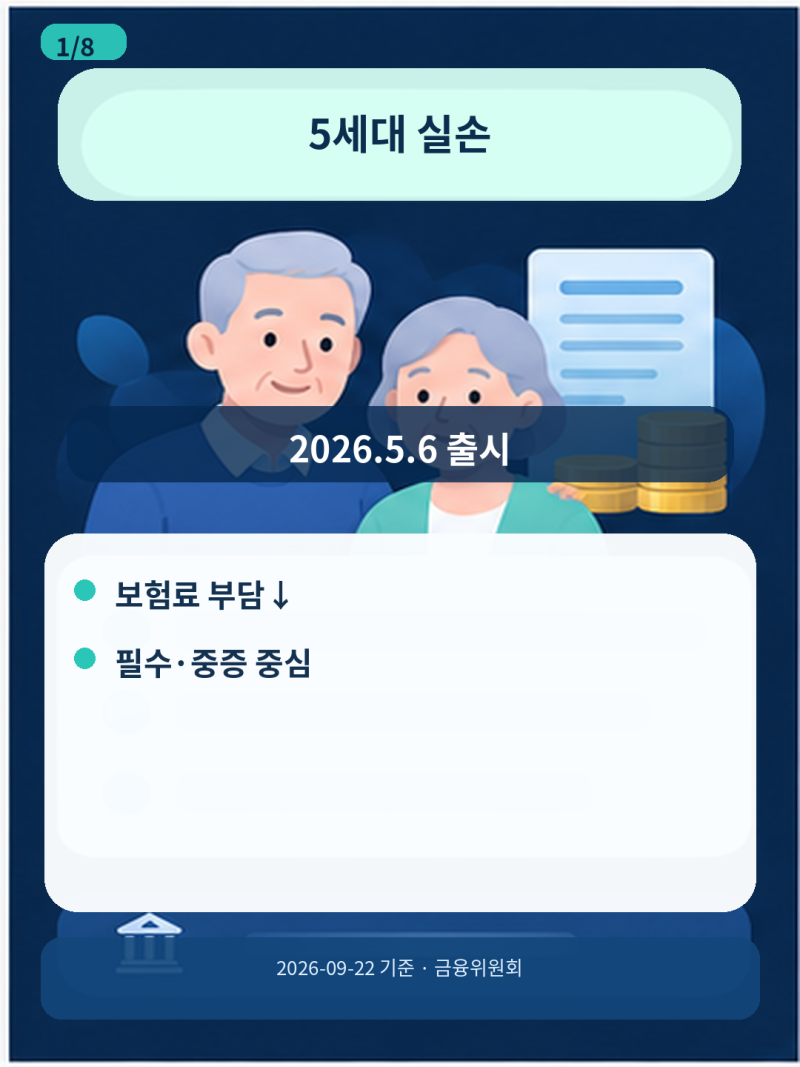
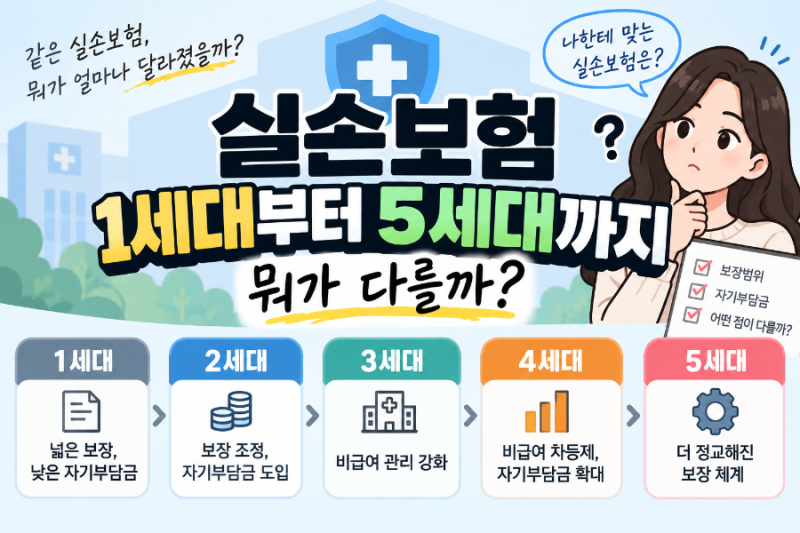
5세대 실손보험은 2026년 5월 6일 출시되어 기존 4세대 대비 보험료가 약 30% 인하되는 효과가 있습니다. 그러나 중증·필수의료 보장은 강화하는 반면, 비중증 비급여 보장은 축소하는 방향으로 구조가 변경되었습니다.
이는 높은 보험료와 일부 비급여 의료 이용 증가 문제를 조정하기 위한 변화로, 실손보험의 보장 방식 자체가 달라졌음을 의미합니다.
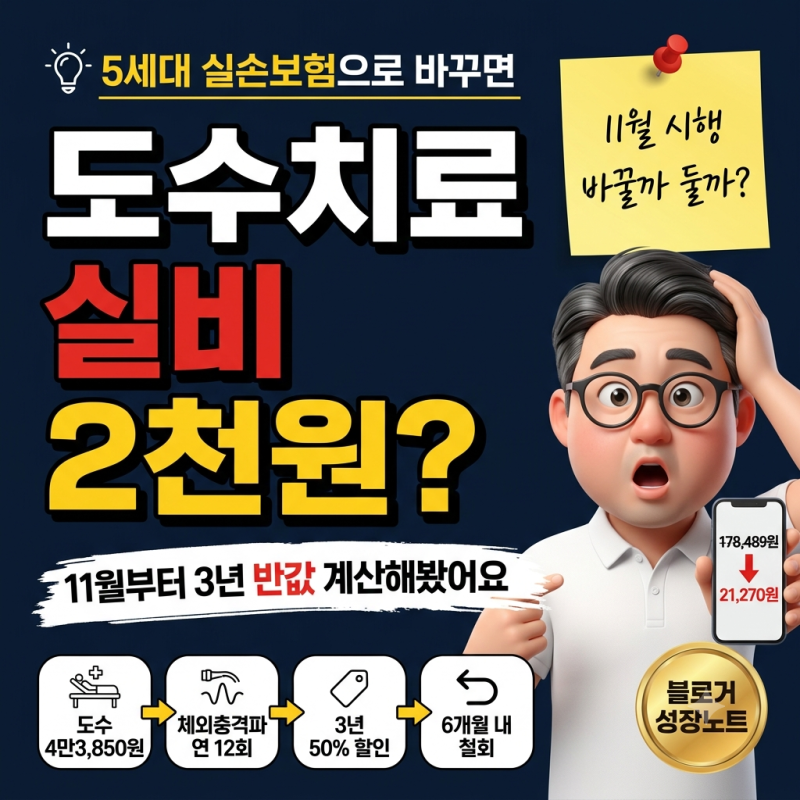
5세대 실손은 비급여 치료를 중증과 비중증으로 나누어 보장하며, 특히 백내장, 도수치료, 체외충격파치료 등 비교적 자주 접하는 비중증 비급여 치료의 보장이 이전보다 크게 줄었습니다.
비중증 비급여 특약2는 연간 보장한도 1,000만 원, 통원 1일 20만 원, 입원 1회당 300만 원으로 제한되며, 자기부담금은 50% 또는 5만 원 중 큰 금액을 적용합니다.
따라서 보험료 절감 효과에도 불구하고, 비중증 비급여 치료를 자주 이용하는 가입자에게는 자기부담이 커질 수 있습니다. 5세대 실손으로의 전환을 고려한다면, 자신의 병원 이용 패턴을 면밀히 분석하는 것이 중요합니다.
특히 도수치료나 비급여 주사제 등 비중증 비급여 치료를 자주 받는 경우, 보험료 인하 효과보다 실제 의료비 부담이 더 커질 수 있습니다.
오래된 실손보험이 무조건 좋다고 단정하기보다는, 현재 약관의 보장 범위와 자기부담금, 그리고 자주 이용하는 치료 항목을 종합적으로 고려하여 신중하게 결정해야 합니다.