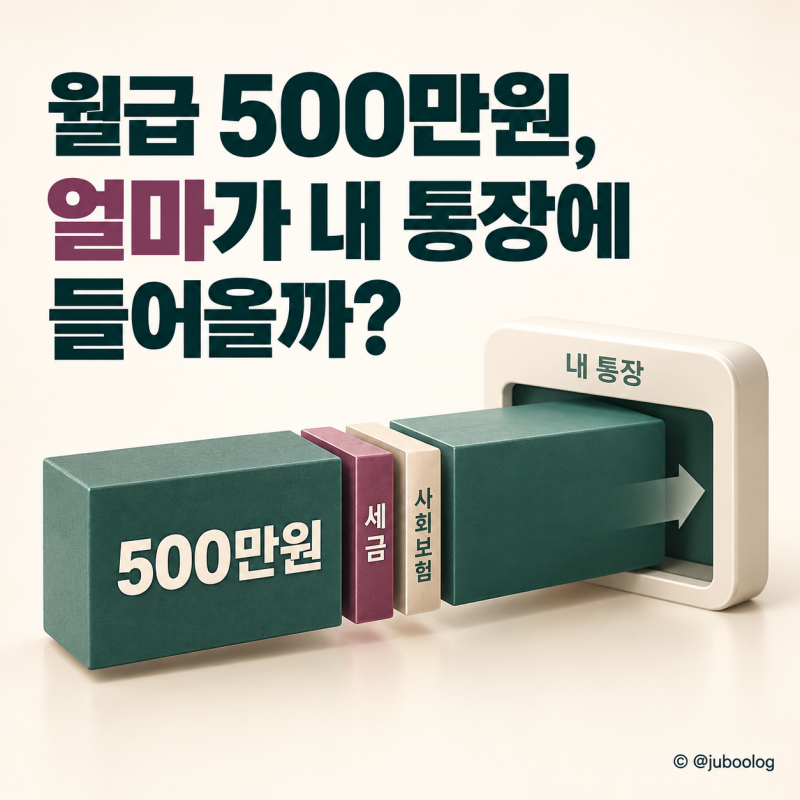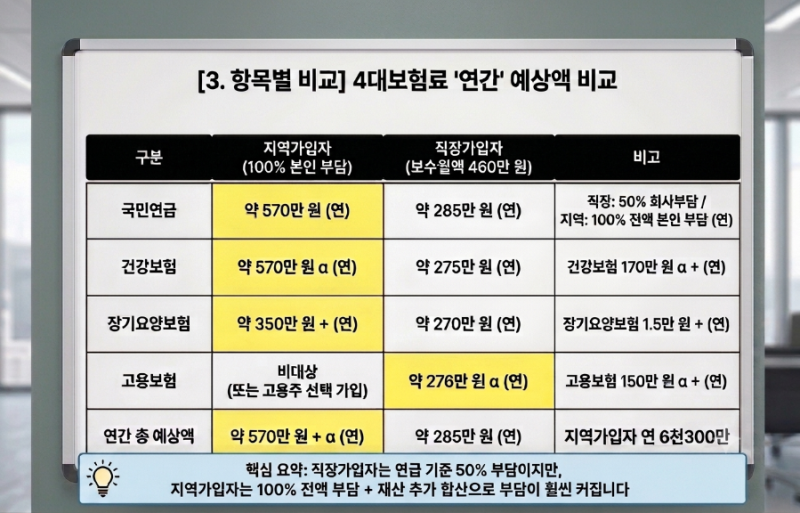
현재 , 직장인들 사이에서 4대보험료는 세금보다 더 큰 부담으로 인식되고 있습니다. 저출생 고령화로 인한 인구 구조 변화는 사회보험 재정 압박을 심화시키고 있으며, 정부는 조세 저항이 큰 세금 인상 대신 사회보험료 인상을 통해 재정 부족분을 메우는 추세입니다. 이로 인해 연봉이 올라도 실제 통장에 찍히는 실수령액은 기대에 못 미치는 경우가 많아 직장인들의 허탈감이 커지고 있습니다.
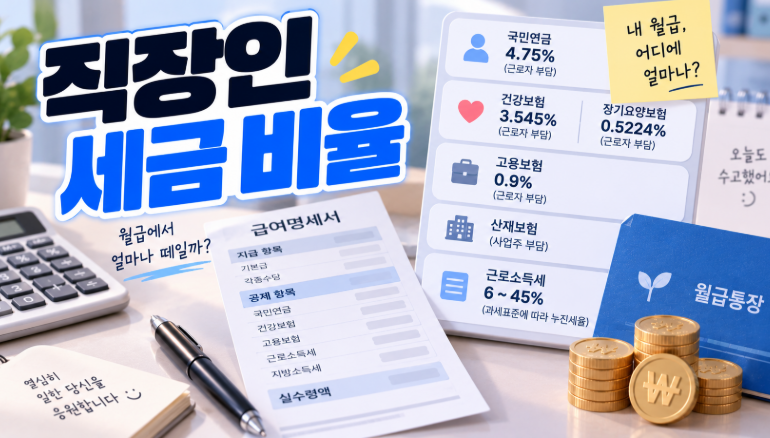
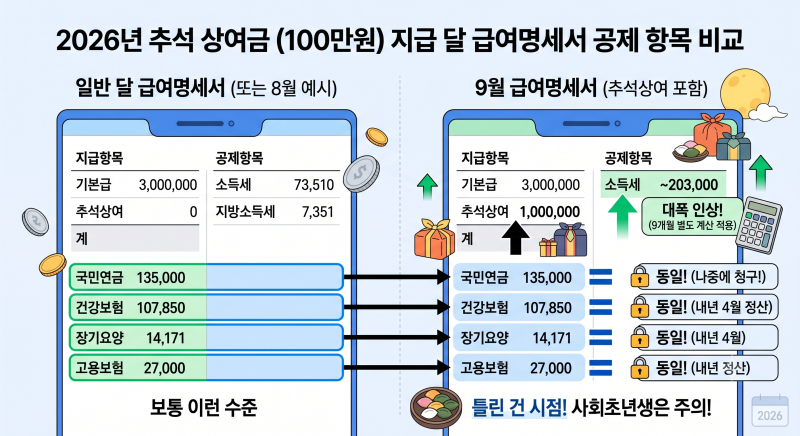
실제 블로그 후기들을 살펴보면, 4대보험 공제율은 연봉 실수령액을 결정하는 핵심 요소로 꼽힙니다. 특히 국민연금, 건강보험, 고용보험의 근로자 부담분은 매년 소폭 조정되며, 연봉 구간별로 적용되는 소득세 및 지방소득세와 함께 월급에서 상당 부분을 차지합니다. 비과세 항목 여부나 부양가족 수에 따라 실수령액이 달라질 수 있어 정확한 계산이 중요합니다.
4대보험료는 월급에서 원천 징수되므로, 연봉 협상 시 세전 금액뿐만 아니라 실제 통장에 들어올 실수령액을 미리 계산해보는 것이 현명합니다. 비과세 급여 항목을 최대한 활용하고, 부양가족 수에 따른 소득세 차등 적용을 이해하는 것이 중요합니다. 최신 요율을 반영한 연봉 계산기를 활용하면 예상치 못한 실수령액 감소에 대비할 수 있습니다.