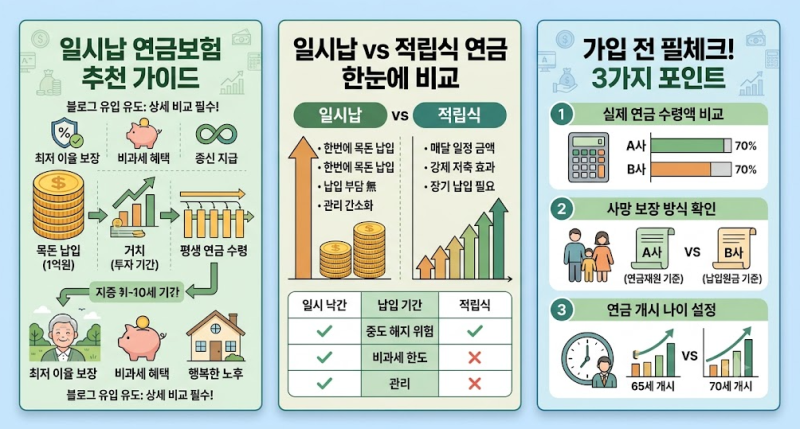

일시납 비과세 한도는 연금보험 가입 시 많은 분들이 궁금해하는 핵심 요소입니다. 흔히 10년만 유지하면 비과세 혜택을 받는다고 알려져 있지만, 이는 절반만 맞는 정보입니다.
실제로는 상품 유형과 납입 방식에 따라 비과세 조건이 복잡하게 달라지므로, 정확한 이해가 필수적입니다. 현재 에도 잘못된 정보로 인해 세금 폭탄을 맞을 수 있어 주의가 필요합니다.
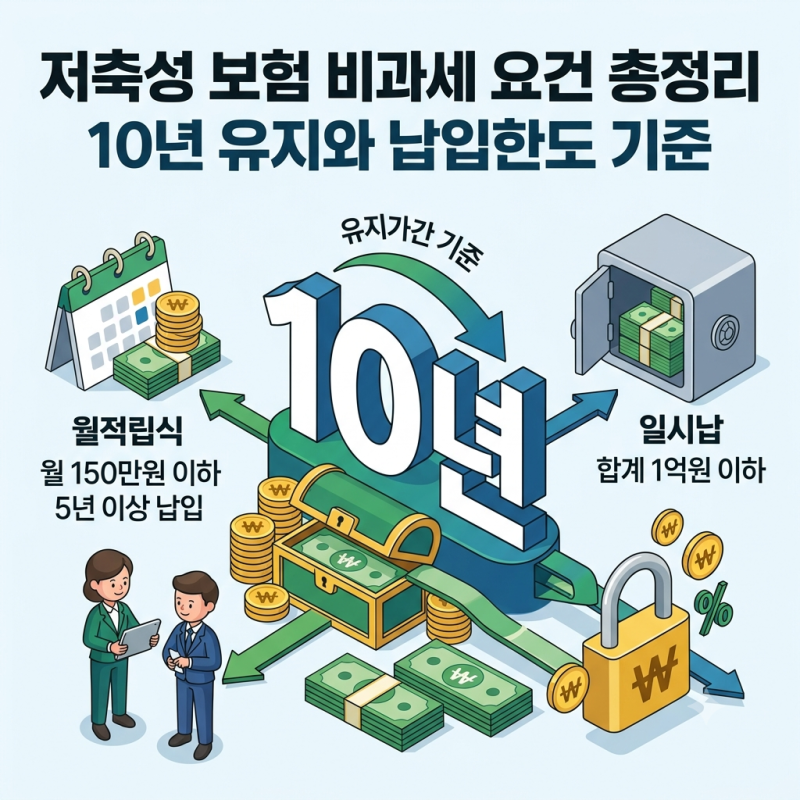
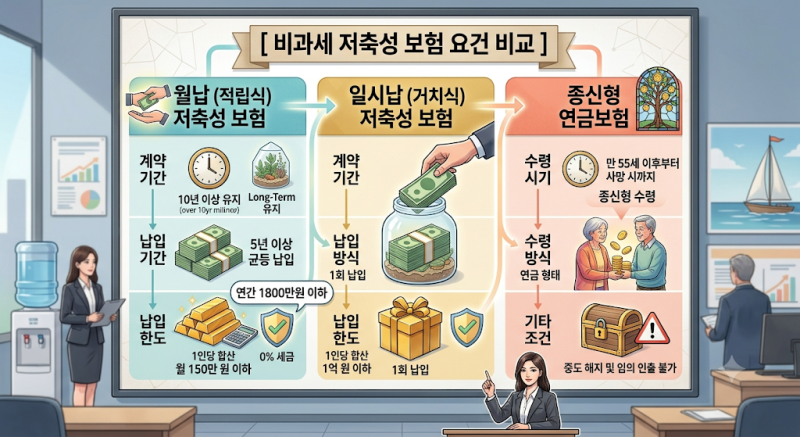
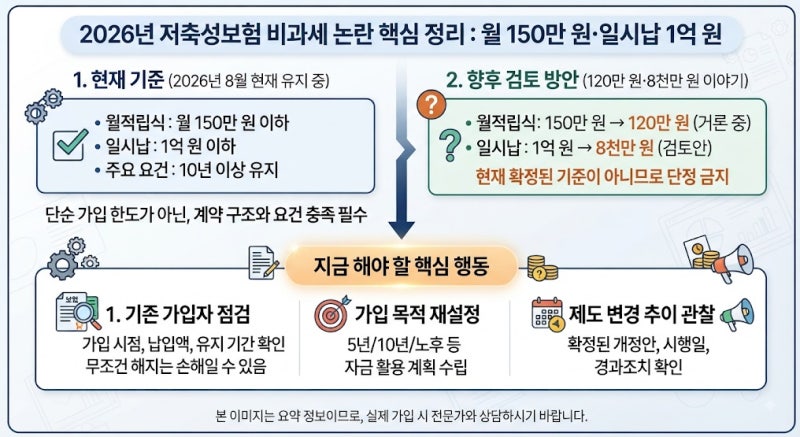
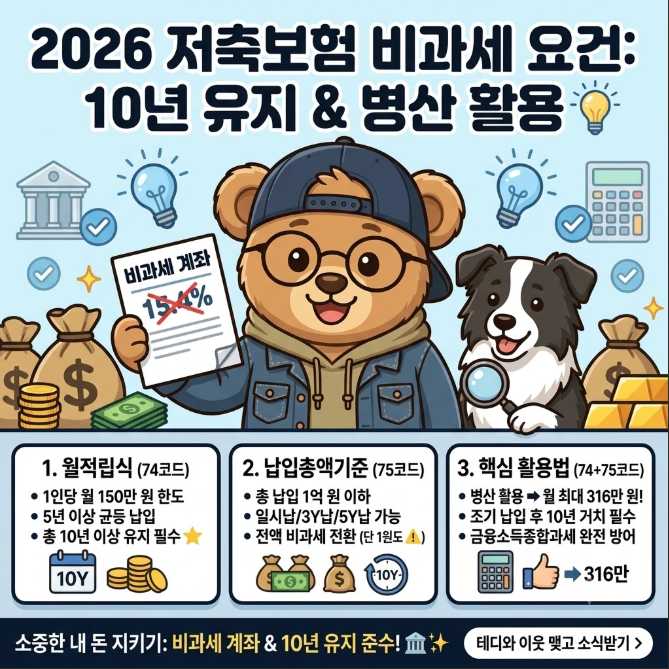
저축성보험 비과세는 일반형과 종신형으로 나뉘며, 각기 다른 한도와 유지 조건을 가집니다. 일반형은 1인당 1억 원(2017년 4월 이후 계약 기준) 이하 납입 시 10년 유지로 비과세가 적용됩니다.
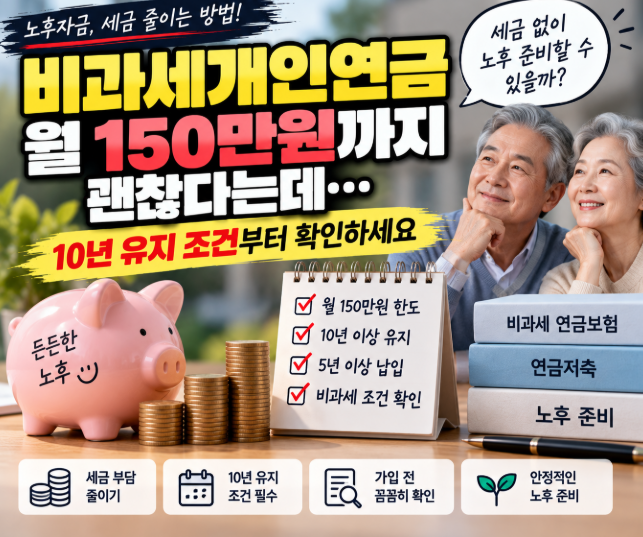
반면 종신형은 납입 한도가 없지만, 55세 이후 사망 시까지 연금으로만 수령해야 하고 중도 해지가 불가능한 까다로운 조건이 붙습니다. 월적립식은 월 150만 원 한도와 5년 이상 균등 납입 조건이 있습니다.
비과세 혜택을 온전히 누리려면 계약 체결일(특히 2017년 4월 1일 이전/이후)과 가입자 1명당 합산 한도를 면밀히 확인해야 합니다. 여러 보험사에 가입했더라도 모든 저축성보험의 납입액을 합산하여 한도를 초과하지 않도록 주의하십시오.
월적립식은 10년 유지와 별개로 5년 이상 균등 납입 조건도 충족해야 하므로, 가입 전 전문가와 상담하여 본인 상황에 맞는 정확한 조건을 확인하는 것이 중요합니다.