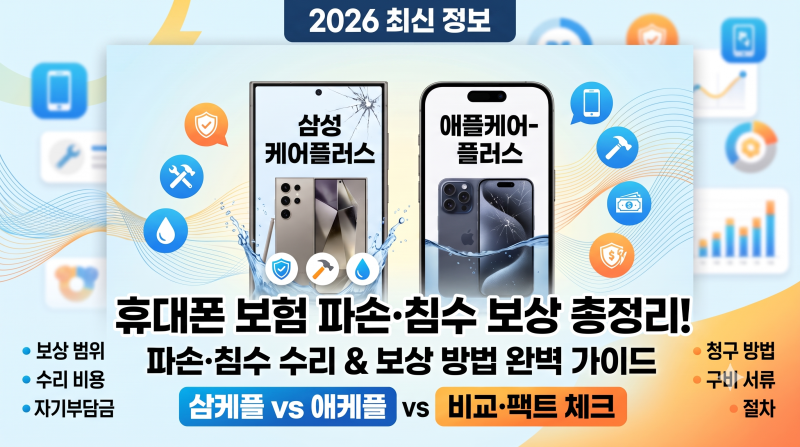
휴대폰 분실 및 파손 보험의 실제 보상액은 자기부담금 산정 방식에 따라 크게 달라집니다. 통신사별로 정률제와 정액제 등 다양한 자기부담금 구조를 운영하며, 이는 가입자가 부담할 금액을 결정하는 핵심 요소입니다.
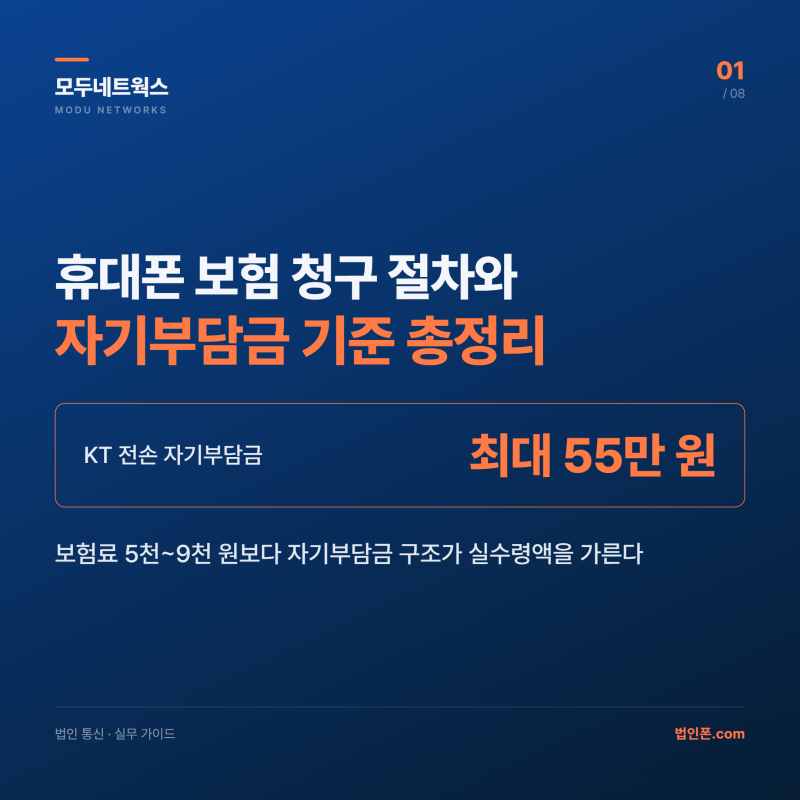
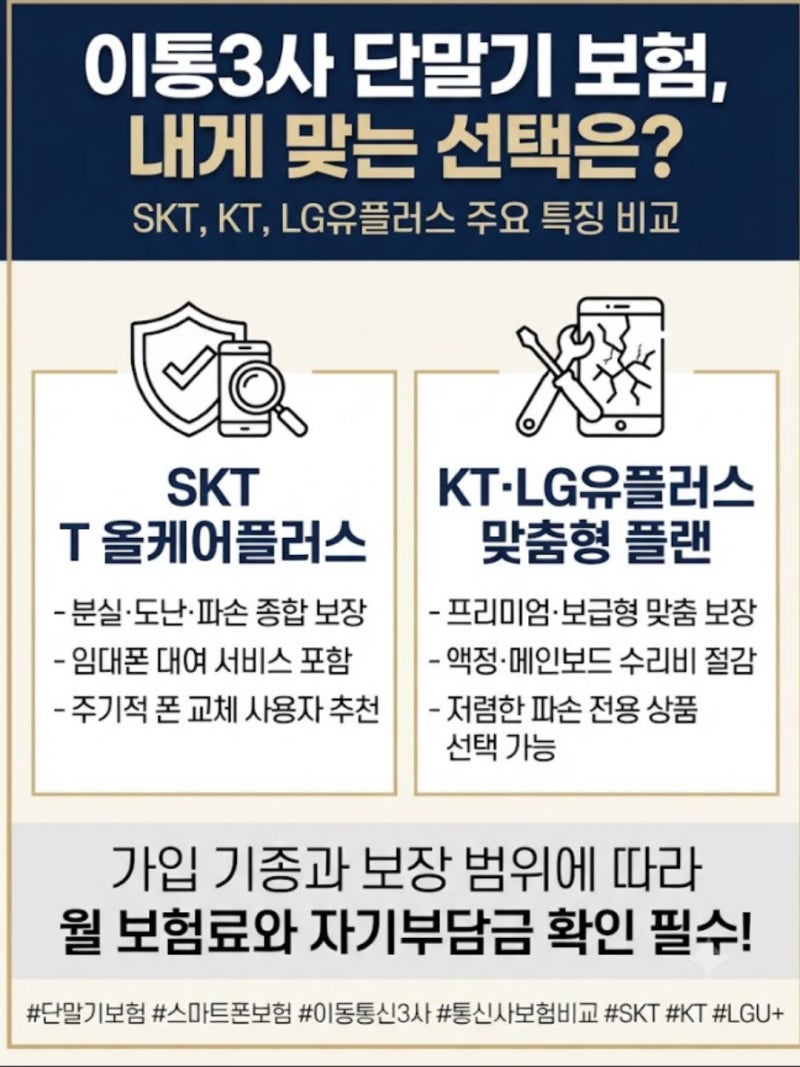
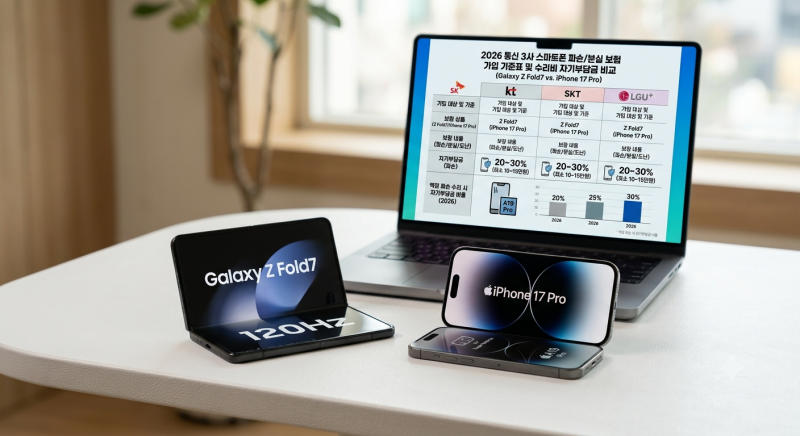
고가 스마트폰 수리비 부담이 커지면서 자기부담금의 중요성이 더욱 부각되고 있습니다. SK텔레콤은 수리비의 25~30%를, KT는 분손 최대 16만 원, 분실 최대 55만 원을 자기부담금으로 책정합니다.
정률제는 저가 수리 시 유리하나 고가 수리 시 부담이 커지고, 정액제는 수리비가 높아도 상한이 고정되어 고가 기기에 유리합니다. 이 차이를 모르면 예상보다 큰 금액을 부담할 수 있습니다.
보험 가입 전에는 월 보험료 외에 분실 보장 여부, 보상 한도, 횟수, 총 가입 기간, 자기부담금 계산법을 면밀히 확인해야 합니다.
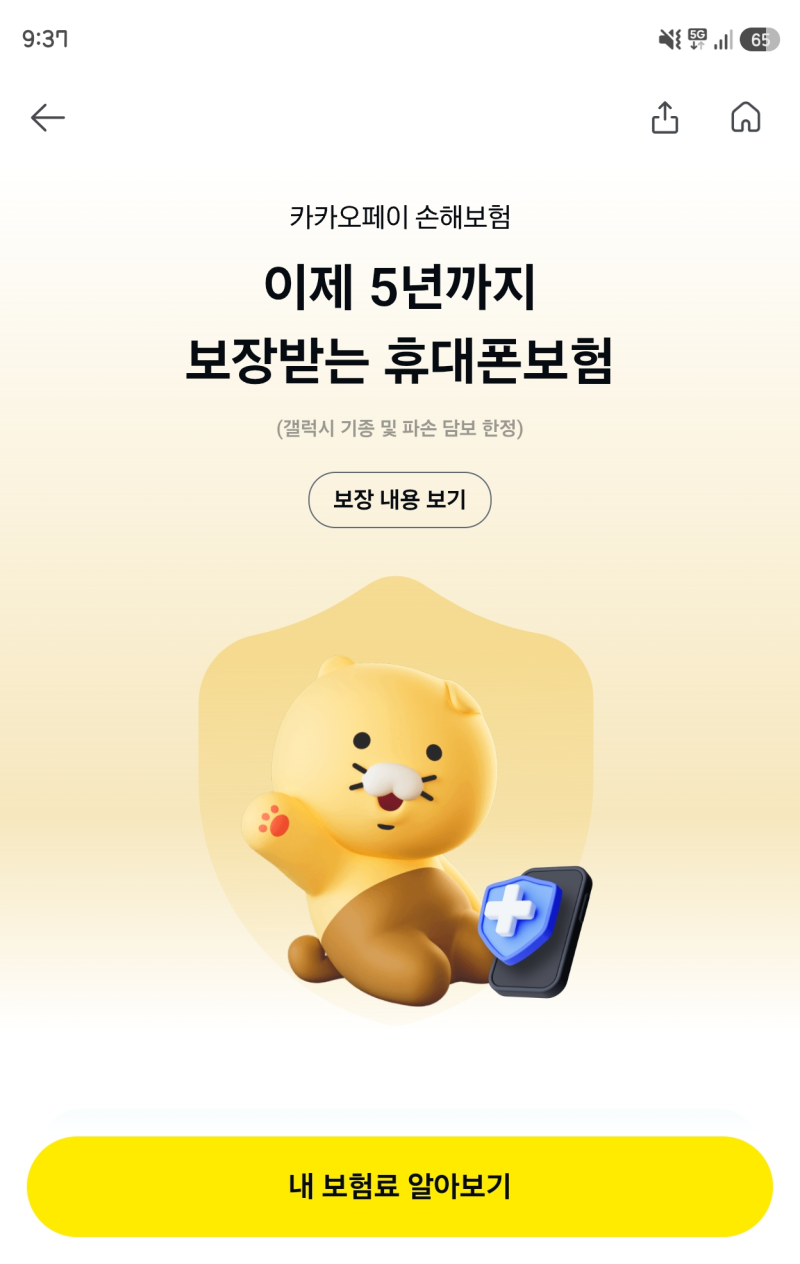
카카오페이 보험처럼 자급제폰 사용자에게 유리한 상품도 있으므로, 단말기 종류와 사용 패턴에 맞는 최적의 보험을 선택하는 것이 중요합니다.