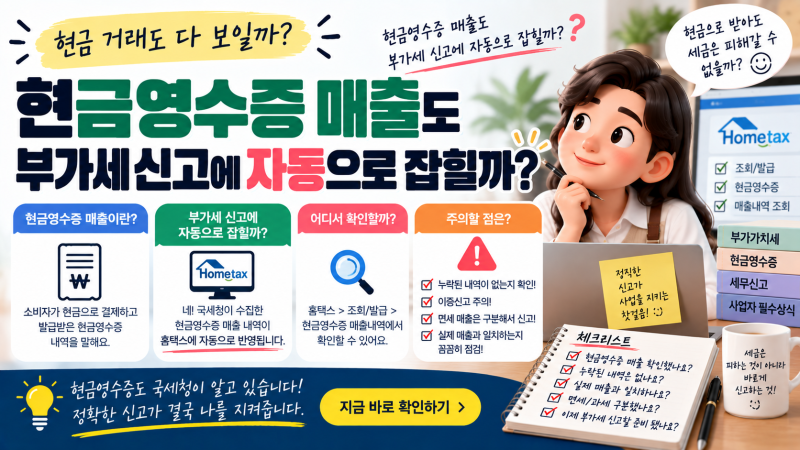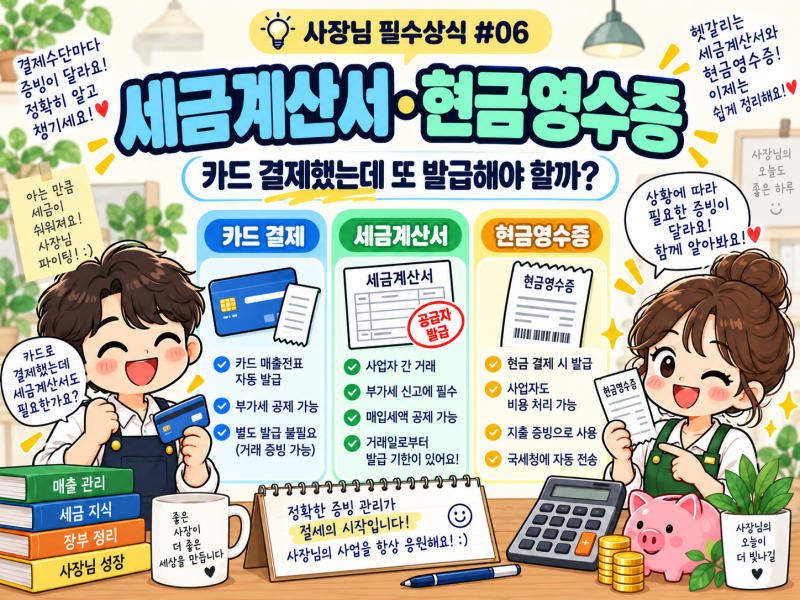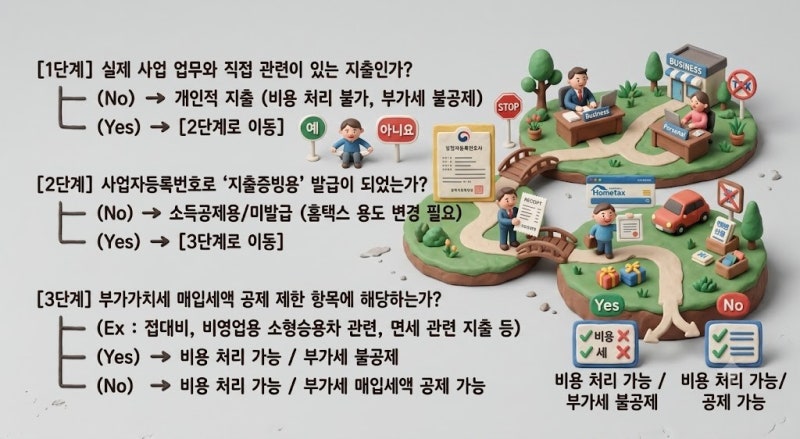

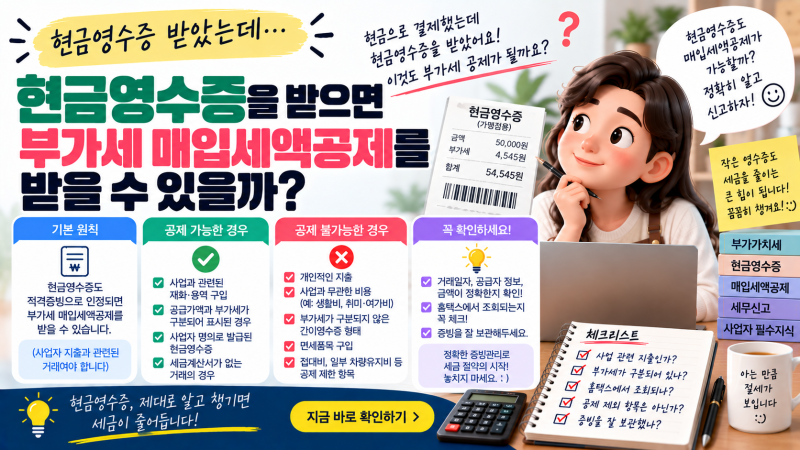
사업자가 현금이나 계좌이체로 물품을 구매하고 현금영수증을 발급받았을 때, 부가가치세 매입세액공제 가능 여부에 대한 관심이 높습니다. 현금영수증은 결제 사실을 증명하는 중요한 증빙이지만, 모든 현금영수증이 동일한 세무 효과를 가지는 것은 아닙니다. 특히 사업자는 지출증빙용 현금영수증 발급 여부, 실제 과세사업 관련 지출 여부, 거래의 과세거래 해당 여부, 그리고 세법상 불공제 항목 여부를 종합적으로 확인해야 합니다.
실제 블로그 후기들을 살펴보면, 많은 사업자가 현금영수증을 받았다고 해서 해당 금액의 부가세가 자동으로 매입세액 공제된다고 오해하는 경우가 많습니다. 그러나 소득공제용 현금영수증과 사업자 지출증빙용 현금영수증은 목적이 다르며, 사업자등록번호로 발급받았더라도 실제 지출이 사업과 무관하다면 공제받을 수 없습니다. 따라서 현금영수증 내역을 확인할 때는 해당 지출이 사업을 위해 발생한 것인지 먼저 확인하는 것이 중요합니다.
블로거들은 현금영수증을 통한 부가세 매입세액공제를 위해서는 거래 시점부터 사업자등록번호로 지출증빙용 현금영수증을 발급받는 것이 기본이라고 조언합니다. 또한, 세금계산서, 카드, 현금영수증 등 증빙의 종류와 세법상 공제 가능 여부를 명확히 구분하여 관리해야 합니다. 특히 계좌이체 거래의 경우, 별도의 적격 증빙(세금계산서, 현금영수증 등)을 추가로 확보해야 매입세액 공제가 가능하므로, 거래 전 증빙 계획을 세우는 것이 현명합니다.