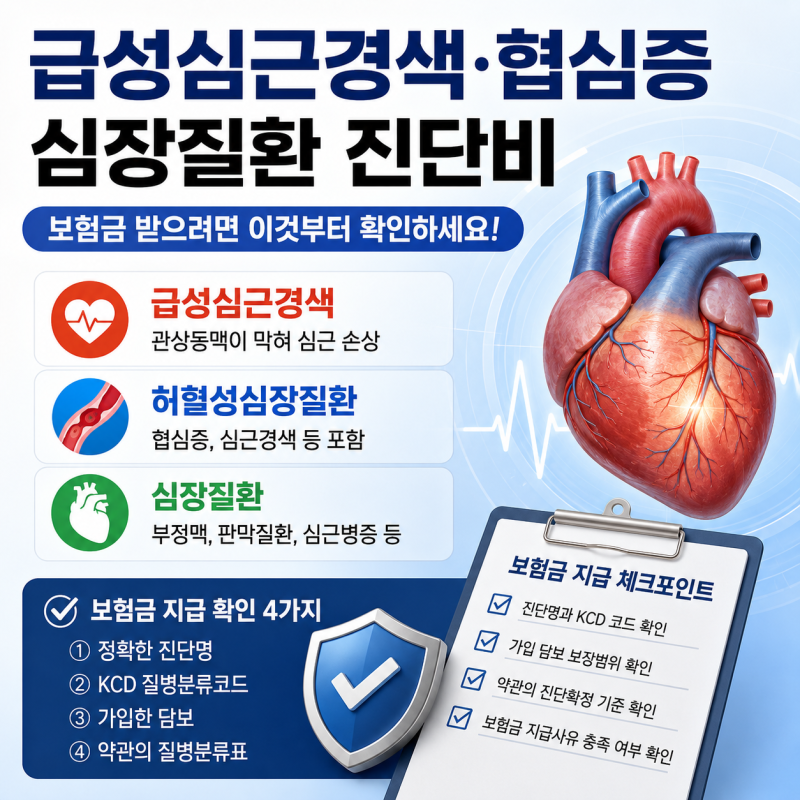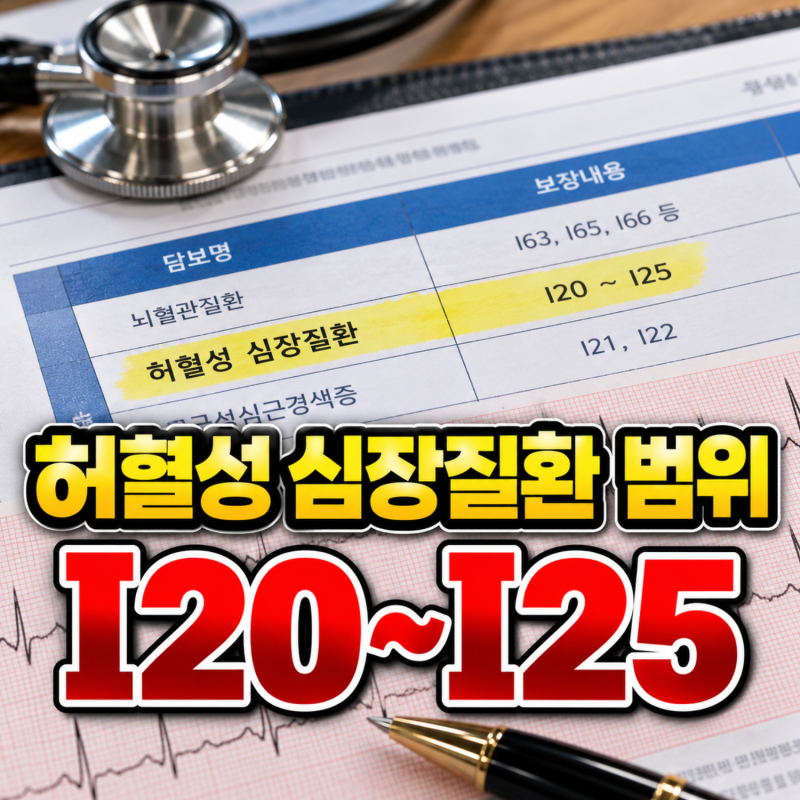
허혈성 심장질환 진단비는 협심증과 심근경색증 등 심장 혈관 문제를 폭넓게 보장하지만, 많은 분이 오해하는 것과 달리 부정맥이나 심부전은 보장 범위에 포함되지 않습니다. 심장은 혈관 외에도 전기 신호, 근육, 판막 등 다양한 요소로 구성되어 있으며, 허혈성 심장질환 진단비는 주로 혈관 관련 질환에 초점을 맞추고 있습니다. 따라서 심장에서 발생하는 모든 질환을 보장하는 것은 아니므로 정확한 이해가 필요합니다.
실제 블로그 후기들을 살펴보면, 허혈성 심장질환 진단비만으로는 부정맥이나 심부전 발생 시 보험금을 받지 못하는 경우가 빈번하게 발생한다고 지적합니다. 이는 가입한 담보의 이름과 실제 진단받은 질병 코드가 일치하지 않기 때문이며, 특히 과거 보험은 급성 심근경색증 코드만 보장하는 경우가 많아 협심증 환자도 보장에서 제외될 수 있었습니다. 따라서 보장 범위를 넓힌 허혈성 심장질환 진단비와 더불어 부정맥 특약 등을 함께 고려하는 것이 중요합니다.
2023년 건강보험심사평가원 자료에 따르면 전체 심장질환 환자 중 허혈성 심장질환이 56%, 부정맥이 25%를 차지할 정도로 발병률이 높습니다. 심장질환은 치료 기간이 길고 비용 부담이 크므로, 보험 가입 시 본인의 건강 상태와 가족력을 종합적으로 고려하여 질환별 특징을 정확히 이해하고 보장 범위를 최적화하는 것이 현명합니다. 특히 현재 , 다양한 심장질환에 대한 대비책을 미리 마련하는 것이 중요합니다.