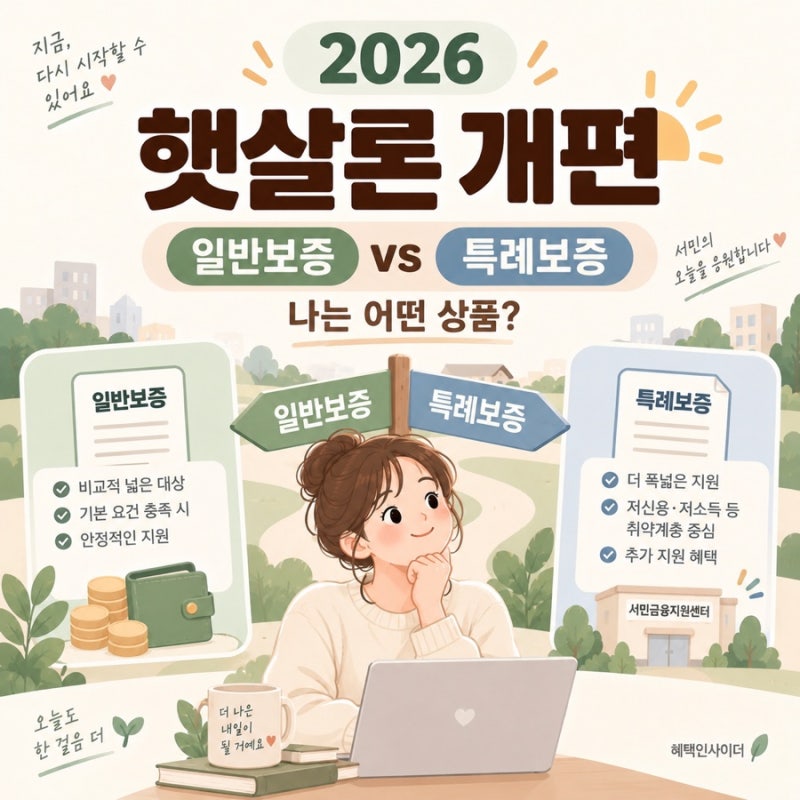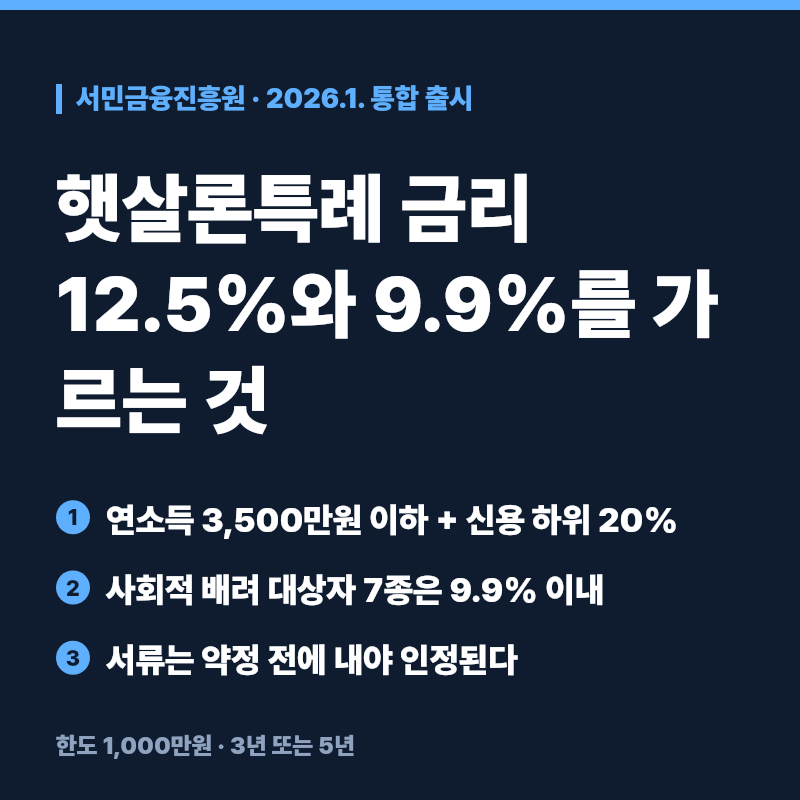
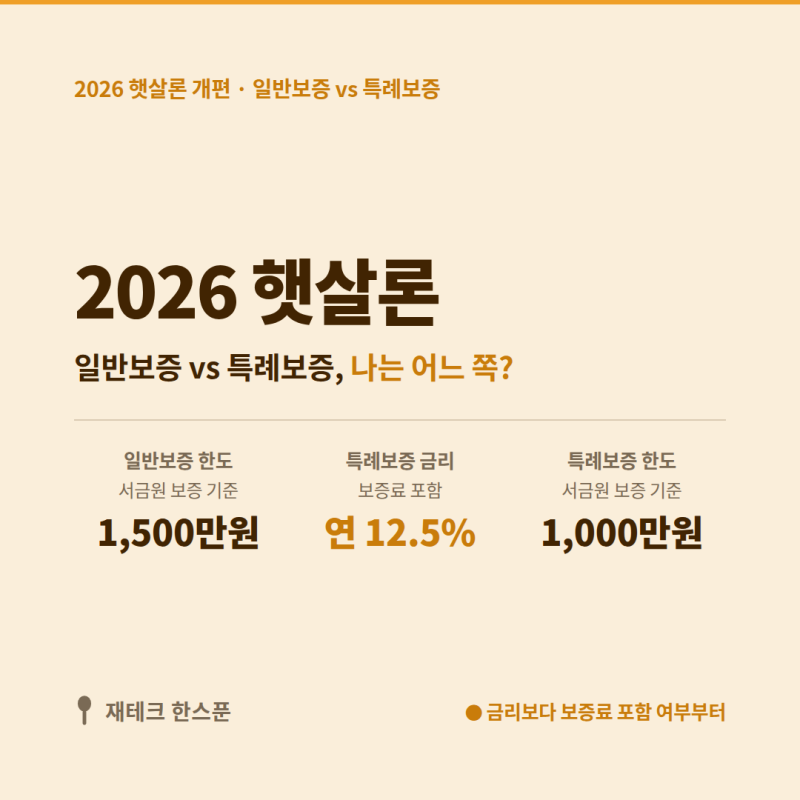
2026년 햇살론은 기존 4개 상품이 일반보증과 특례보증 두 가지로 통폐합되며 큰 변화를 맞이했습니다. 특히 일반보증은 연소득 3,500만원 이하면 신용점수와 무관하게 신청할 수 있는 등 저소득층의 접근성을 높였습니다. 이러한 개편으로 햇살론의 공급액이 전년 대비 33.7% 증가하는 등 서민금융 시장에서 중요한 역할을 하고 있습니다.
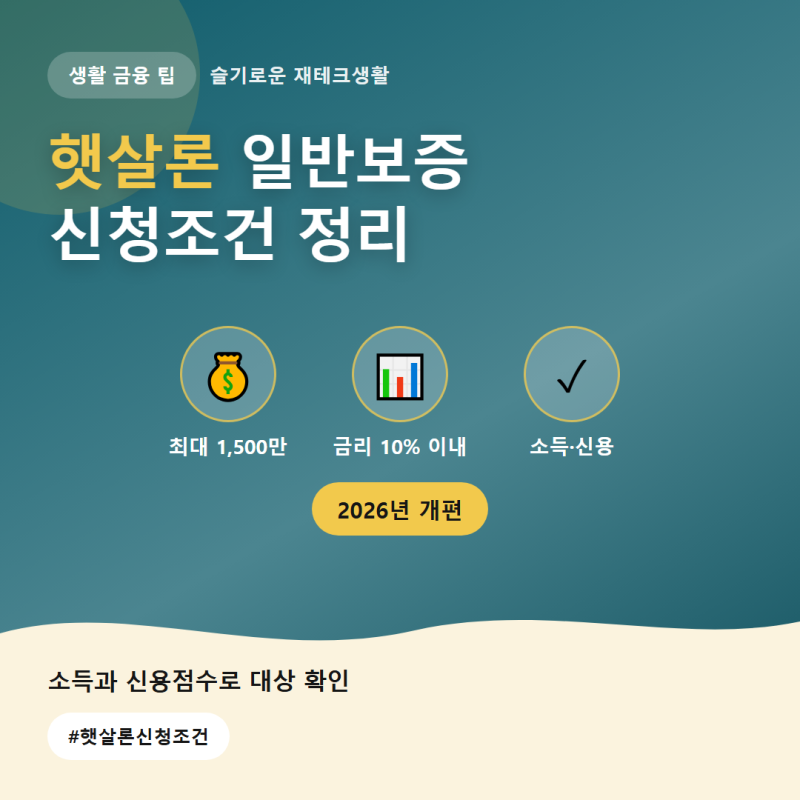
실사용자들은 일반보증의 경우 대출 금리와 별도로 연 2.4%에서 2.5% 수준의 보증료가 선취된다는 점을 주목하고 있습니다. 이는 특례보증이 보증료를 포함하여 금리가 표시되는 것과 차이가 있어 실제 부담을 정확히 파악하는 것이 중요합니다. 또한, 일반보증은 최대 1,500만원까지 대출이 가능하며, 상환 기간은 5년 이내로 설정할 수 있습니다.
블로거들은 햇살론 일반보증 신청 시 소득 기준과 재직 기간(3개월 이상)을 최우선으로 확인해야 한다고 조언합니다. 특히 연소득 3,500만원 초과 4,500만원 이하 구간에서는 신용점수 하위 20% 조건이 추가되므로 본인의 상황에 맞는 자격 요건을 면밀히 검토해야 합니다. 보증료가 선취되는 방식이므로 대출 실행 전 최종 금리 및 총 상환액을 꼼꼼히 확인하는 것이 현명합니다.