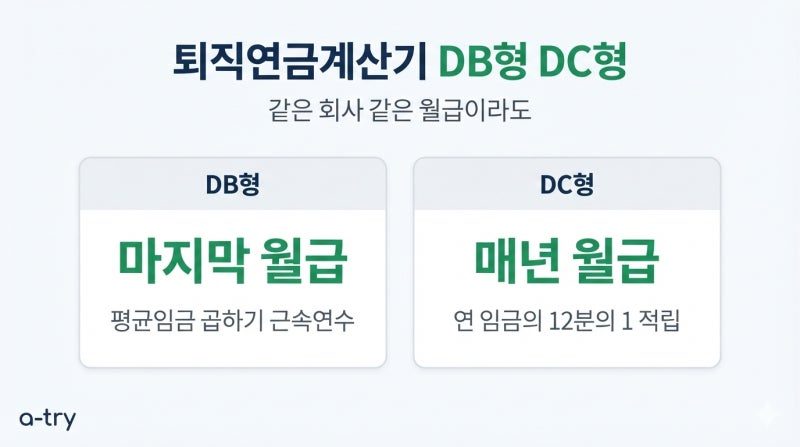
퇴직연금 소득세 계산기는 퇴직 시 받을 금액을 미리 가늠하는 데 중요한 도구로, 특히 현재 많은 직장인이 관심을 가지고 있습니다. 블로그 분석 결과, 퇴직연금은 DB형(확정급여형)과 DC형(확정기여형)에 따라 계산 방식이 크게 달라지며, 이 차이점을 이해하는 것이 중요합니다. DB형은 퇴직 직전 평균 임금과 근속연수를 기준으로 계산되지만, DC형은 매년 쌓이는 부담금과 운용 수익에 따라 잔액이 결정됩니다. 따라서 일반적인 계산기에 월급과 근속연수를 입력했을 때 DC형 계좌 잔액과 차이가 나는 경우가 많습니다.
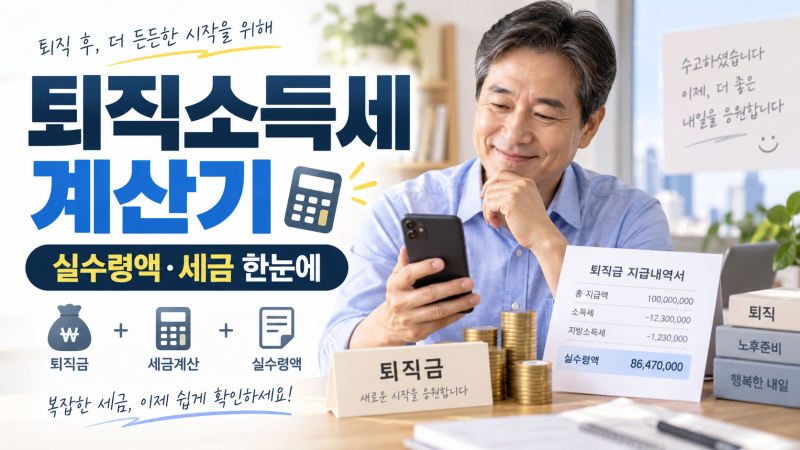
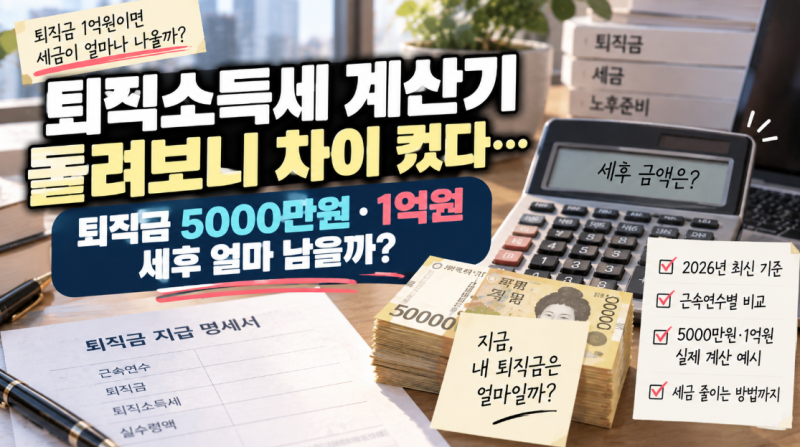
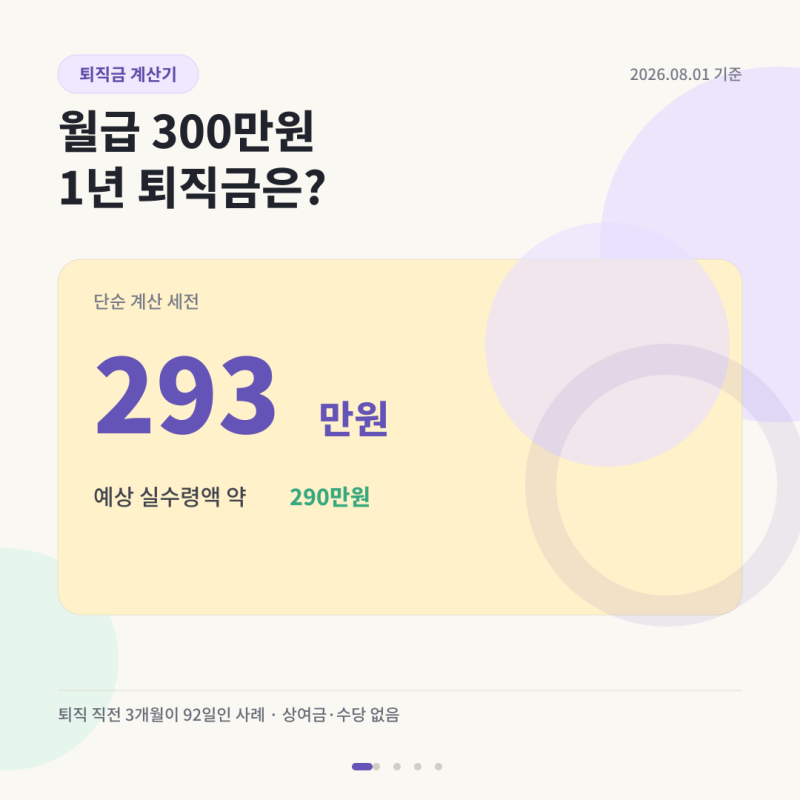
실제 사용자들은 퇴직금 계산기가 세전 금액을 보여주므로, 실제 수령액과는 차이가 발생한다는 점을 공통적으로 지적합니다. 퇴직소득세는 근속연수공제와 환산급여공제 등 복잡한 단계를 거쳐 산정되며, 특히 환산급여가 800만원 이하일 경우 과세표준이 0이 되어 세금이 발생하지 않는 구간도 존재합니다. 또한, 1일 평균임금 산정 시 상여금이나 수당의 포함 여부에 따라 최종 퇴직금 액수가 크게 달라질 수 있으므로, 급여명세서 3개월치를 미리 확인하는 것이 중요하다고 강조합니다.
블로거들은 퇴직금 계산 시 1일 평균임금과 통상임금 중 더 높은 금액을 적용해야 실제 법정 퇴직금에 가깝게 계산할 수 있다고 조언합니다. 또한, 퇴직금을 IRP 계좌로 이체하여 과세 이연 효과를 누리거나, 근속연수 1년 미만 시 퇴직금이 발생하지 않는다는 점 등 놓치기 쉬운 세부 사항들을 미리 확인하는 것이 현명한 퇴직금 관리에 도움이 됩니다. 이러한 정보들을 통해 퇴직연금과 퇴직소득세에 대한 이해를 높이고, 합리적인 재정 계획을 세울 수 있습니다.