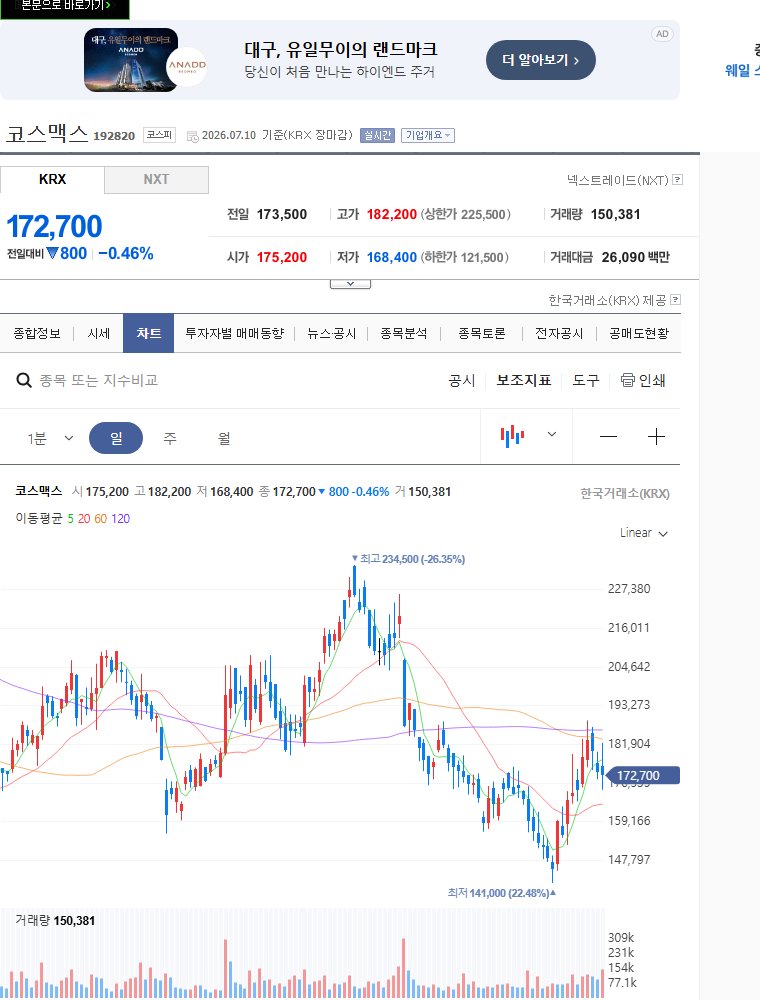
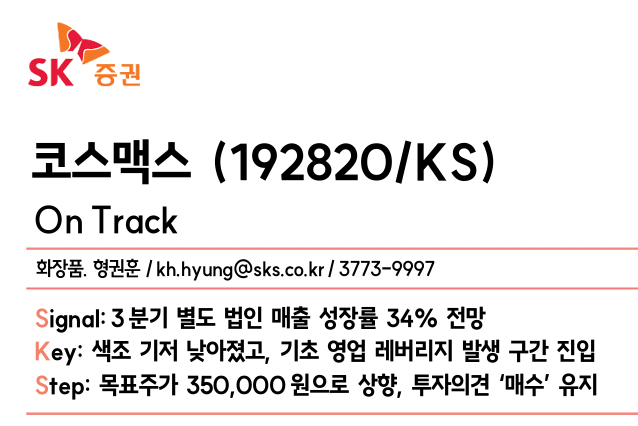
코스맥스(주)는 최근 K-뷰티 시장의 글로벌 확장에 힘입어 역대 최고 실적을 기록하며 주목받고 있습니다. 2026년 2분기에는 영업이익 737억 원을 달성하고 분기 매출 5천억 원을 돌파하는 등 가파른 성장세를 보였습니다. 특히 미국 법인이 설립 이후 처음으로 영업 흑자를 기록하며 해외 시장에서의 경쟁력을 입증하였습니다. 이러한 성과는 K-뷰티의 중국 의존도를 벗어나 미국, 유럽, 중남미 등으로 시장을 다변화한 전략이 주효했던 것으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 코스맥스(주)는 글로벌 고객사의 생산 증가와 해외 공장의 성장 및 수익성 개선이 매출 증가를 이끌었다는 점이 핵심 장점으로 꼽힙니다. 다만, 일부에서는 글로벌 공장 증설로 인한 부채 증가와 전환사채 발행 가능성 등 재무적 측면을 함께 고려해야 한다는 의견도 제시되었습니다. 또한, 화장품 ODM 사업 외에 '전자 피부' 관련주로도 새롭게 부상하며 다양한 투자 관점에서 분석되고 있습니다.
코스맥스(주)에 대한 관심이 높아지는 가운데, 투자자들은 로봇 관련 매출의 실제 발생 여부, 생산 시설 및 고객사 확보 현황을 면밀히 확인하는 것이 중요합니다. 또한, K-뷰티 산업 내에서 ODM 기업의 역할과 함께 원료·소재 기업, 유통 플랫폼 기업 등 산업 전체의 선순환 구조를 이해하는 것이 현명한 선택에 도움이 될 것입니다. 하단 추천 블로그 포스트들을 통해 코스맥스(주)의 상세한 실적 분석과 향후 전망을 심층적으로 살펴보시길 바랍니다.