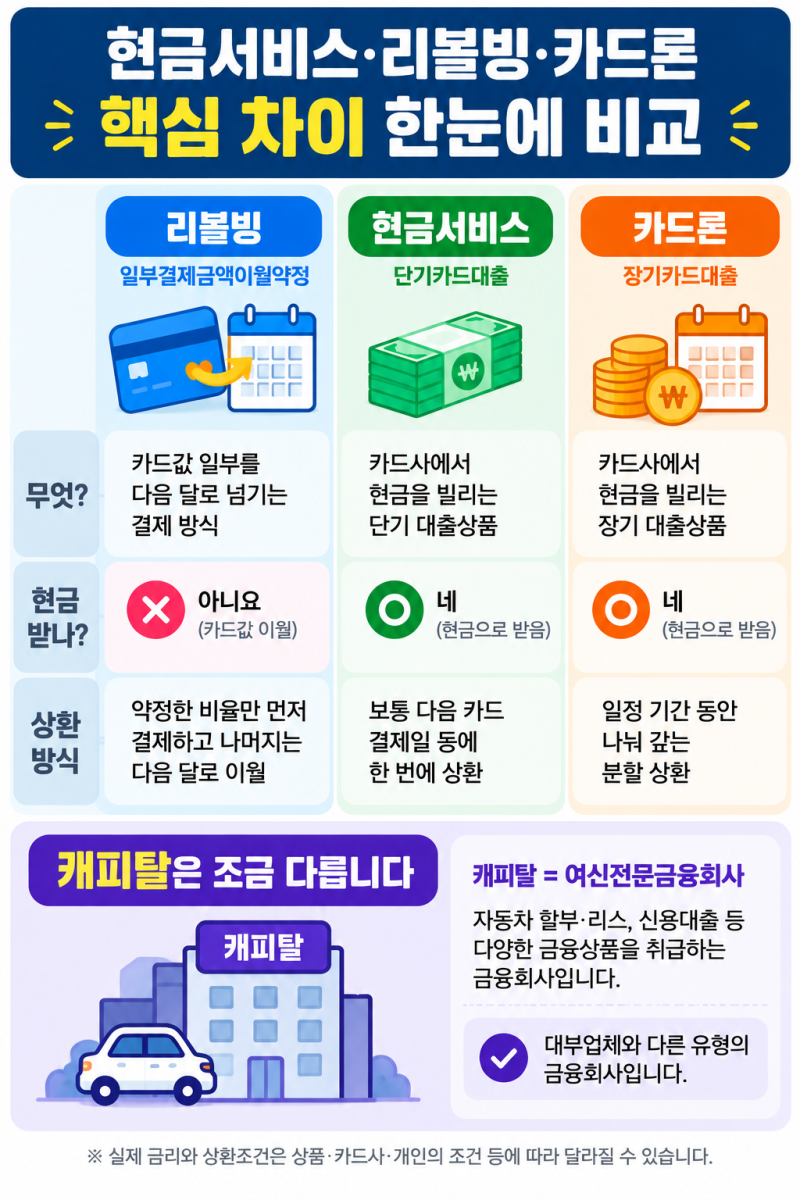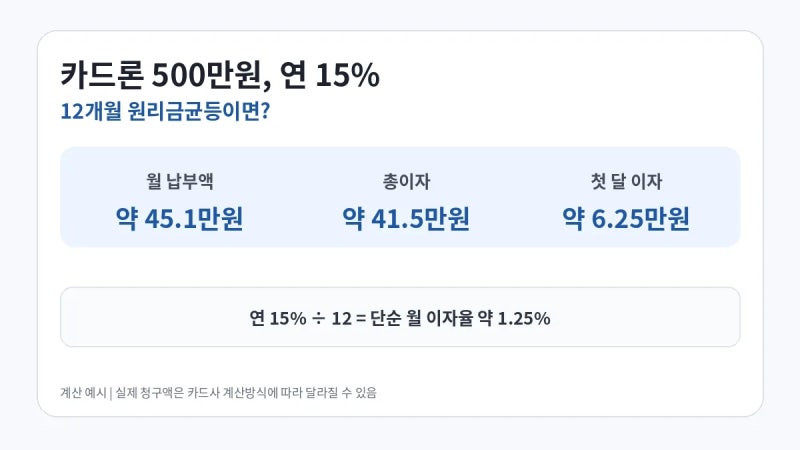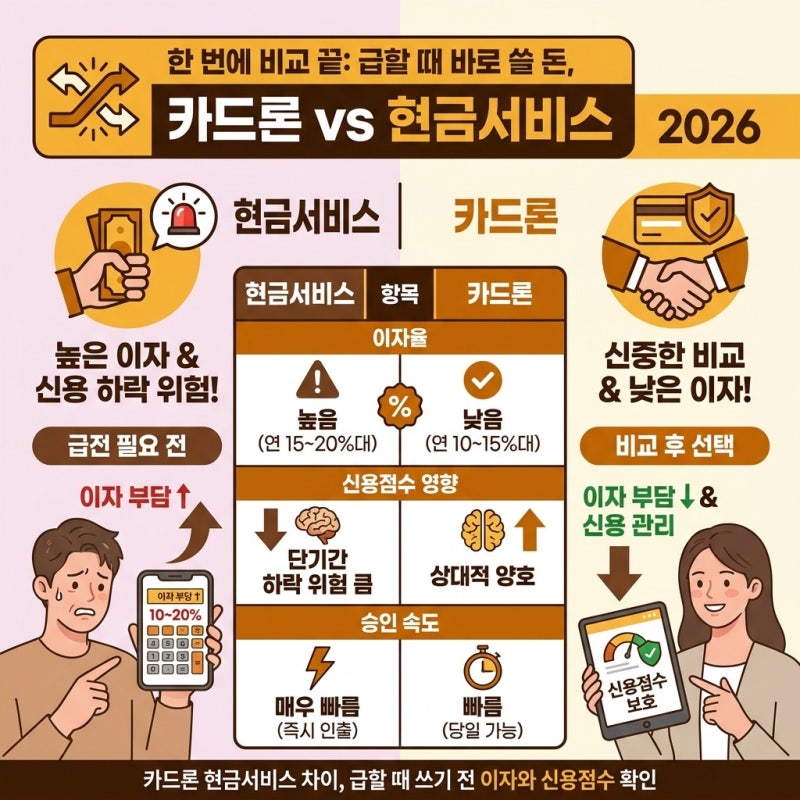
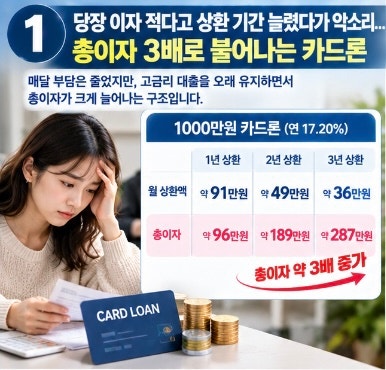
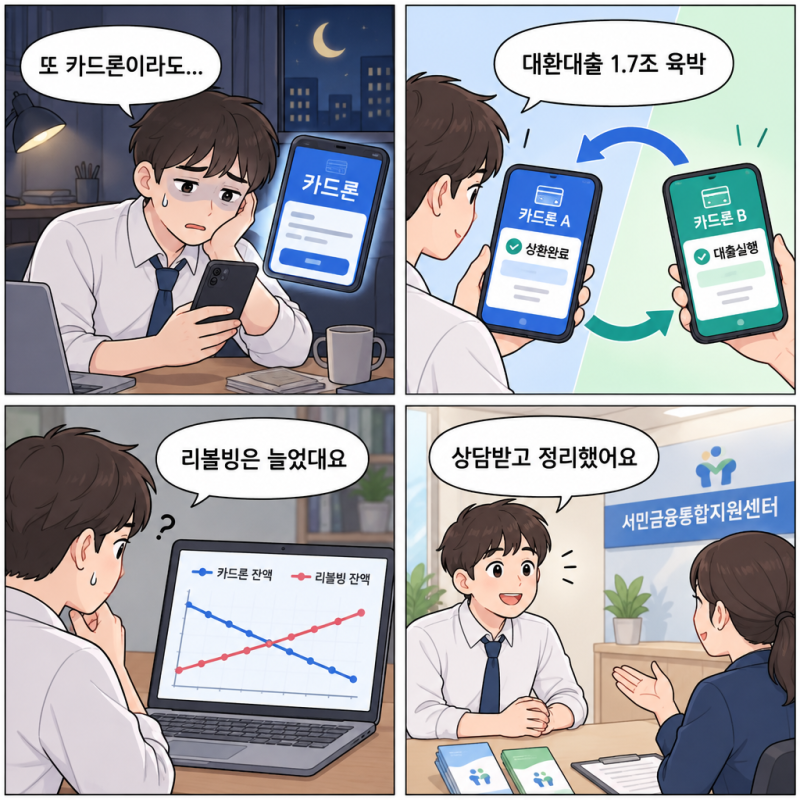
카드론은 카드사에서 목돈을 빌려 정해진 기간에 나눠 갚는 장기카드대출로, 급전이 필요할 때 편리하게 이용할 수 있습니다. 하지만 은행 신용대출보다 훨씬 높은 금리가 적용되며, 2026년 5월 기준 8개 카드사의 평균 금리는 약 13.54%에 달합니다. 특히 신용점수가 낮을수록 법정 최고금리인 연 20%에 가까워질 수 있어 주의가 필요합니다.
실제 사용자들은 카드론이 편리하다는 장점에도 불구하고 높은 이자 부담을 가장 큰 단점으로 꼽습니다. 신용점수 구간에 따라 10%대 초반부터 17%대까지 이자율이 넓게 벌어지며, 같은 조건이라도 카드사별로 조달 비용과 심사 기준이 달라 금리가 제각각입니다. 또한 카드론을 자주 이용하면 신용점수에 불리하게 작용하여 향후 은행 대출에 어려움을 겪을 수 있습니다.
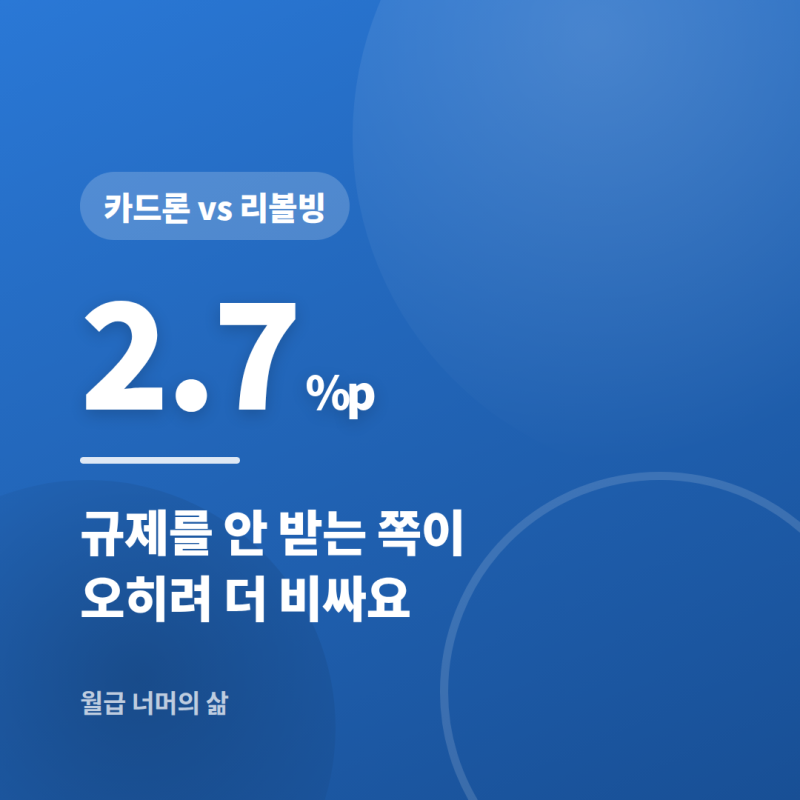
카드론 이용 시에는 여신금융협회 공시를 통해 카드사별 이자율을 꼼꼼히 비교하고, 정책서민금융이나 은행 대출을 먼저 알아보는 것이 현명합니다. 특히 리볼빙과 혼동하지 않도록 유의해야 하며, 리볼빙은 이월이 쌓여 이자가 눈덩이처럼 불어날 수 있으므로 카드 결제 방식을 확인하고 원치 않으면 해지하는 것이 좋습니다. 급하게 필요하더라도 짧게 쓰고 빨리 갚을 수 있을 때만 최후의 수단으로 활용하는 것이 중요합니다.