

최근 경기 침체와 소비 둔화로 청년 자영업자들의 자금 마련 부담이 커지고 있습니다. 이러한 상황에서 정부가 운영하는 미소금융과 소상공인 정책자금이 중요한 대안으로 주목받고 있습니다.
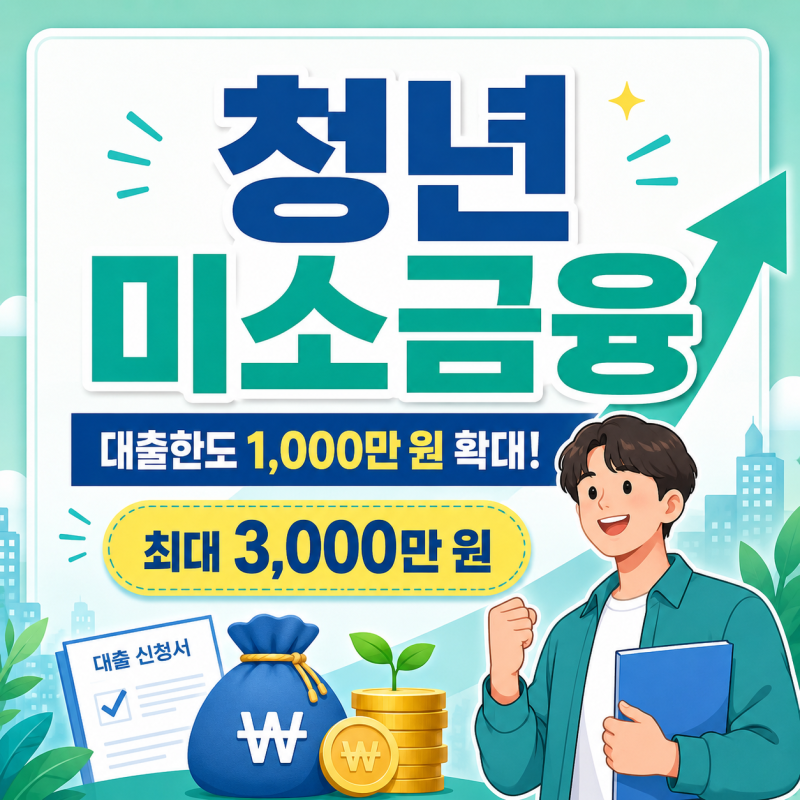
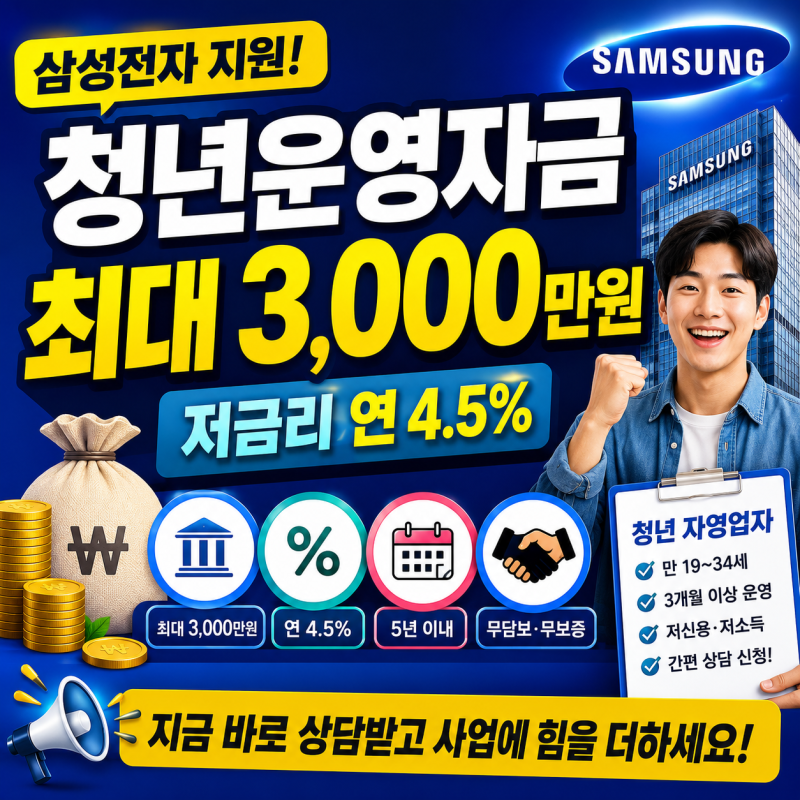
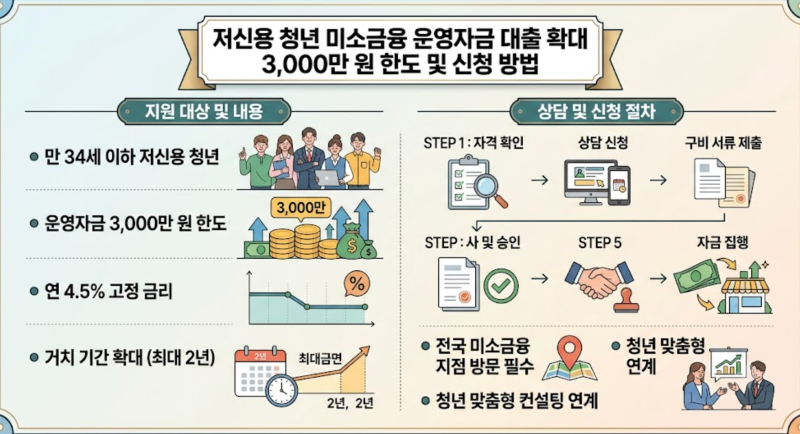
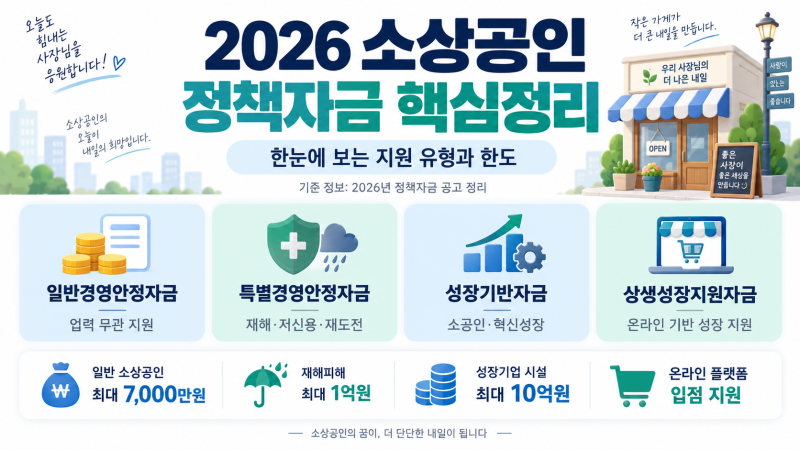
특히 2026년에는 청년 자영업자 지원이 강화되어 최대 7천만 원의 저금리 대출이 가능하며, 상반기에만 1,612억 원의 미소금융이 공급되는 등 역대 최대 실적을 기록했습니다.
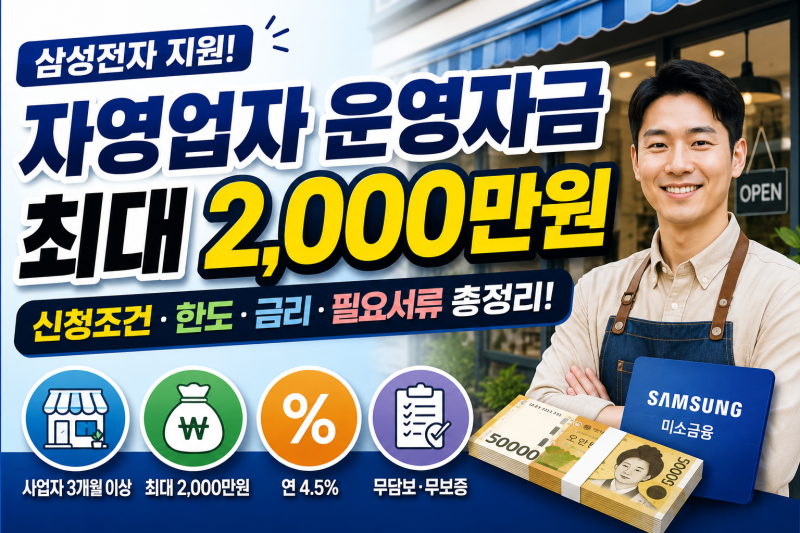
이는 은행 대출이 어려운 저신용·저소득층에게 창업 및 운영 자금을 지원하여 경제적 어려움을 해소하는 데 기여하고 있습니다. 실제 이용자들은 시중 은행보다 유리한 저금리와 넉넉한 한도, 긴 상환 기간을 주요 장점으로 꼽습니다.
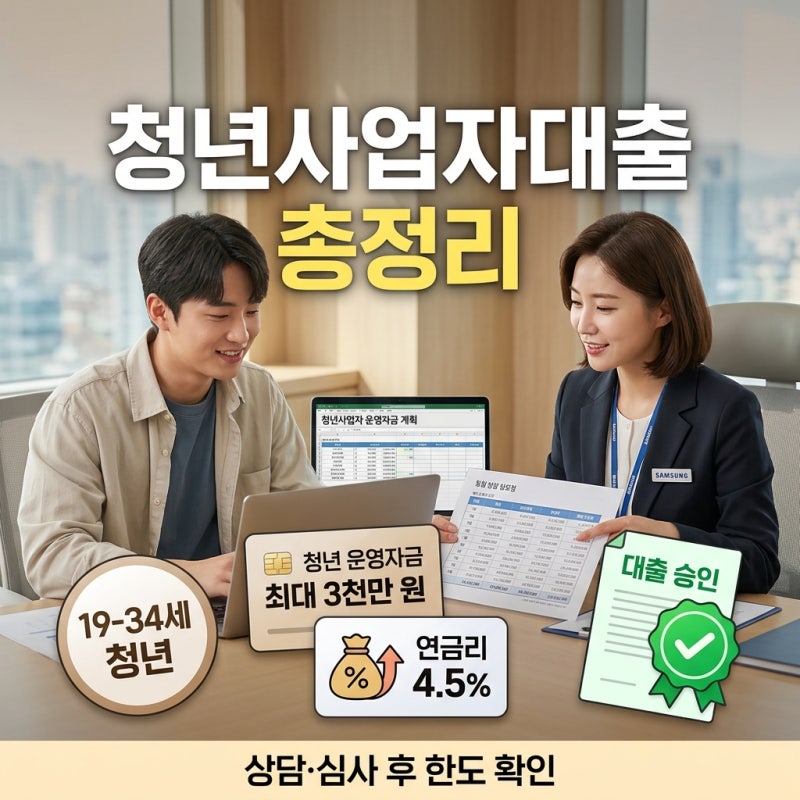
특히 만 19세부터 39세 이하 청년 사업자에게는 대출 한도 확대 및 전용 상품 운영 등 우대 혜택이 제공됩니다.
하지만 정책자금이라도 사업 계획, 자금 사용 목적, 상환 가능성 등을 종합적으로 심사하므로, 단순히 한도만 보고 결정하기보다는 승인 조건을 면밀히 확인하는 것이 중요합니다.
청년 자영업자 대출을 신청하기 전에는 본인의 사업 상황에 맞는 대출 종류를 파악하고, 직접대출과 대리대출의 차이점을 이해해야 합니다. 또한, 자금 사용 목적과 상환 계획을 명확히 준비하는 것이 성공적인 대출 승인의 핵심입니다.
세금 체납이나 연체 이력이 없어야 하며, 업력, 매출, 기존 부채 등도 종합적으로 심사되므로 철저한 준비가 필요합니다. 가까운 서민금융통합지원센터나 미소금융 재단에서 상담받는 것을 권장합니다.