집담보대출 계산기는 주택 구입을 앞둔 무주택 실수요자들이 대출 가능 금액을 가늠하는 데 필수적인 도구입니다. 특히 2026년 공식 기준으로 디딤돌대출과 같은 정책 대출의 경우, 주택도시기금의 주택구입자금계산마법사를 통해 예상 한도를 조회하는 것이 안전하다고 알려져 있습니다. 하지만 온라인 계산기에 단순히 집값과 소득만 입력하여 나온 숫자를 실제 계약 가능한 금액으로 받아들이는 것은 위험하며, 실제 승인액은 여러 복합적인 요인에 의해 결정됩니다.
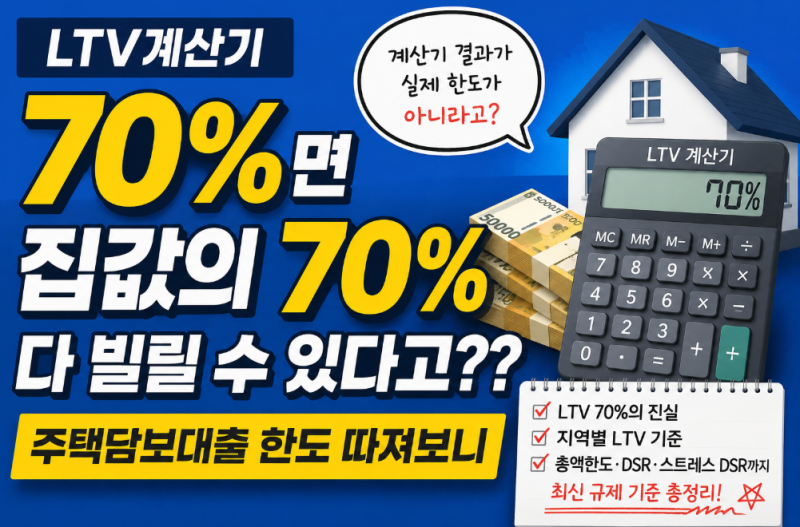
실제 블로그 후기들을 살펴보면, 계산기에서 나온 예상 한도와 은행의 최종 승인액이 다른 경우가 많다는 점이 공통적으로 지적됩니다. 이는 LTV(주택담보대출비율), DTI(총부채상환비율), DSR(총부채원리금상환비율) 등 다양한 규제와 개인의 신용도, 기존 부채, 담보 평가액, 선순위 채권 및 임대보증금 등이 복합적으로 적용되기 때문입니다. 특히 DSR 40%는 연봉의 40%를 대출받을 수 있다는 의미가 아니라, 연간 원리금 상환액의 한도를 뜻하며, 스트레스 DSR과 같은 가상의 금리까지 적용되어 실제 대출 한도는 예상보다 줄어들 수 있습니다.
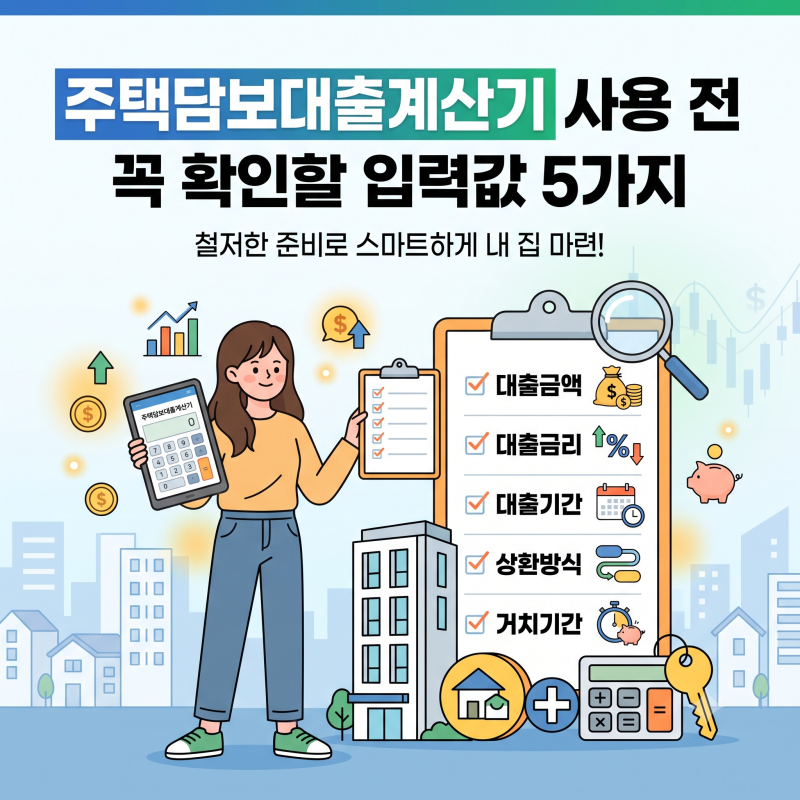
따라서 집담보대출 계산기를 활용할 때는 단순히 월 납입액이나 대출 가능 금액만 볼 것이 아니라, 금리, 상환 기간, 상환 방식(원리금균등, 원금균등)을 다양하게 조합하여 총 이자 부담과 월 상환액의 변화를 면밀히 비교해야 합니다. 특히 금리 1%의 차이가 수십 년 상환 시 총 이자에 미치는 영향은 매우 크므로, 여러 시나리오를 가정하여 자신에게 가장 적합한 대출 조건을 찾는 것이 중요합니다. 계산기는 예상치일 뿐, 실제 신청 전에는 반드시 금융기관의 심사를 통해 정확한 승인 가능 여부와 한도를 확인해야 합니다.