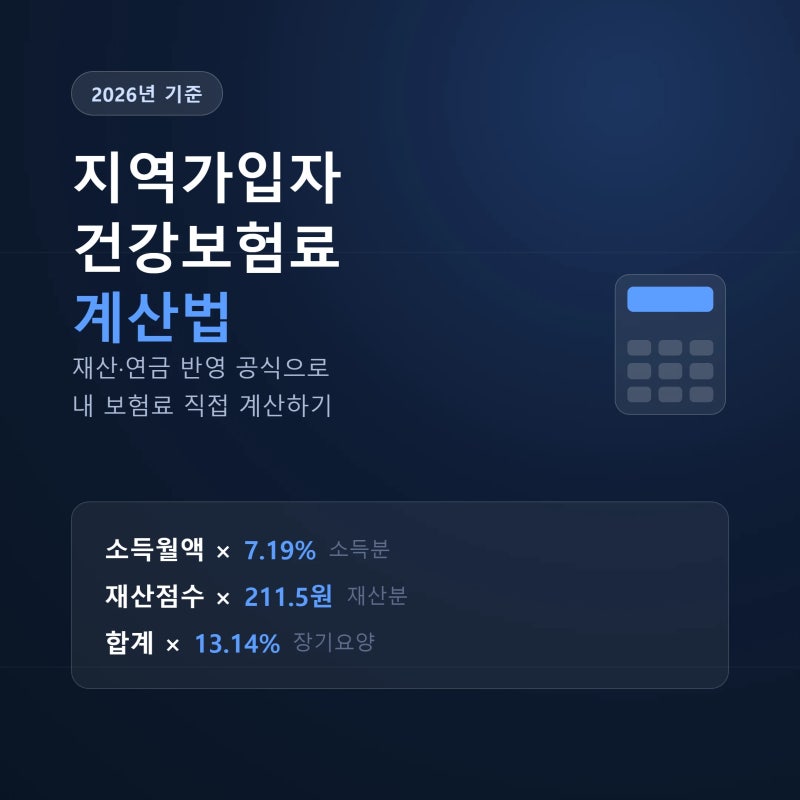
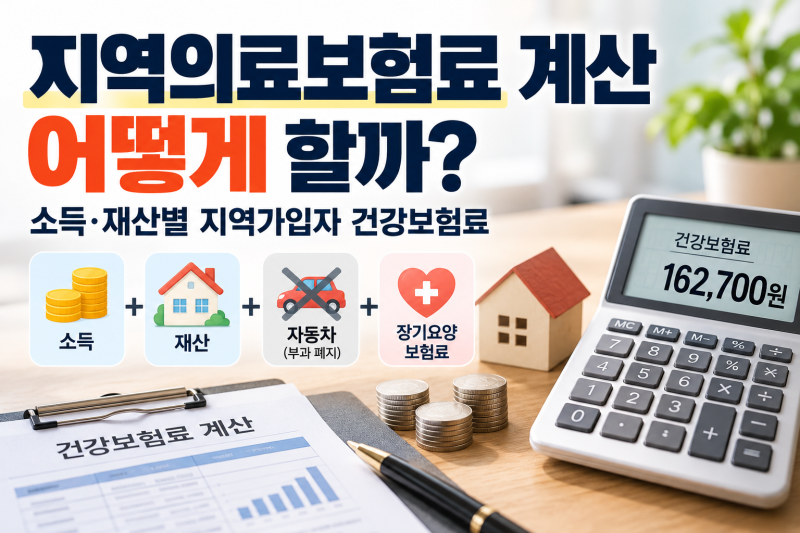
지역가입자 건강보험료는 직장가입자와 달리 소득과 재산을 종합적으로 반영하여 산정됩니다. , 은퇴자나 프리랜서에게 큰 부담으로 다가오는 이 보험료는 주택, 자동차는 물론 은행 예금까지 포함하여 점수를 매기는 복잡한 시스템입니다.
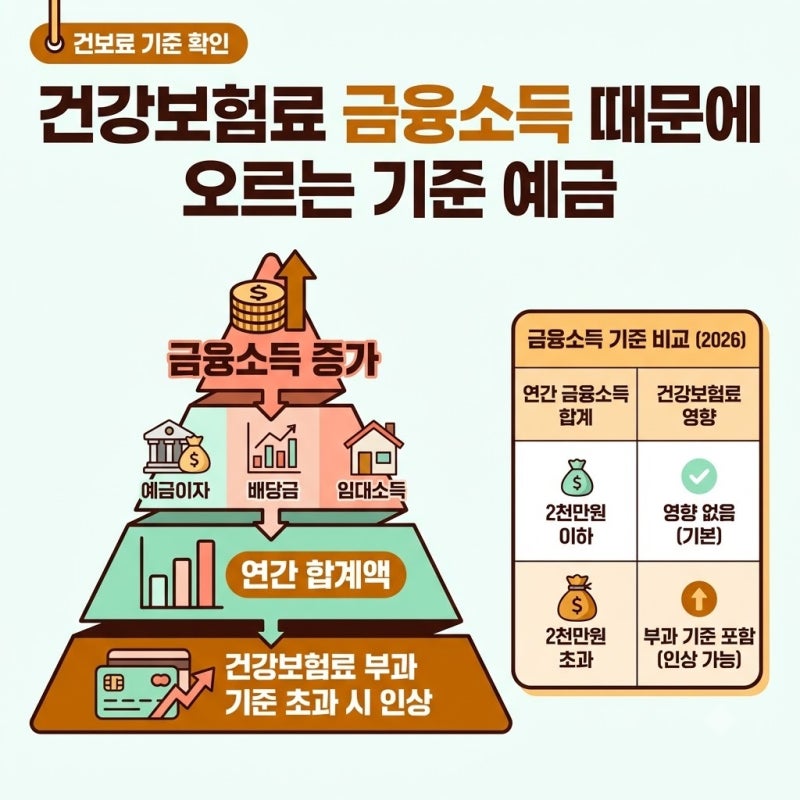
소득과 재산의 두 가지 축을 기반으로 한 산정 방식은 많은 이들의 주요 관심사입니다. 실제 사용자들은 예금 이자나 배당 소득이 조금만 발생해도 건강보험료가 오를 것이라는 오해를 합니다.
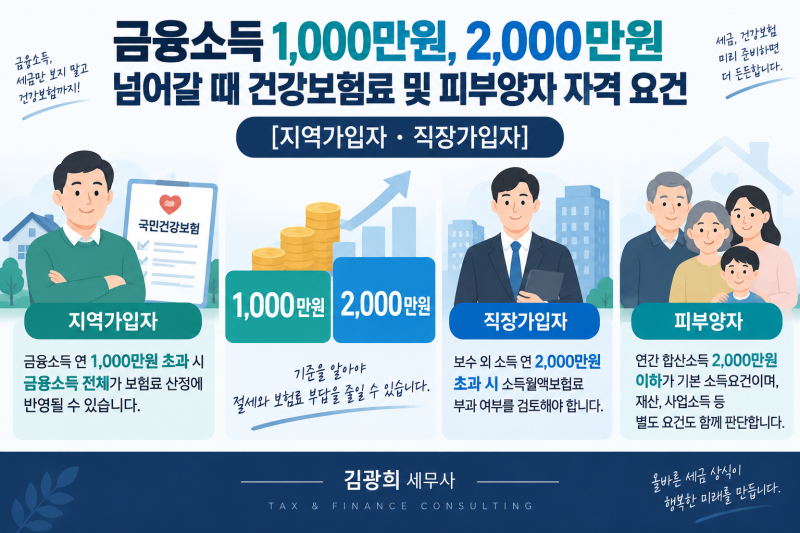
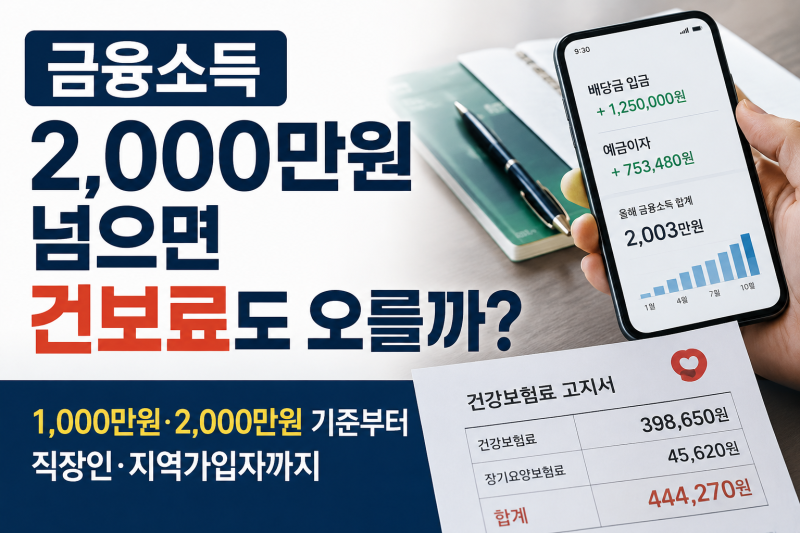
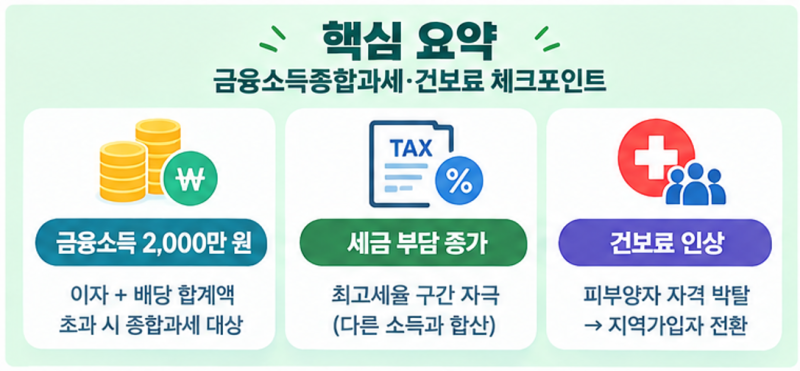
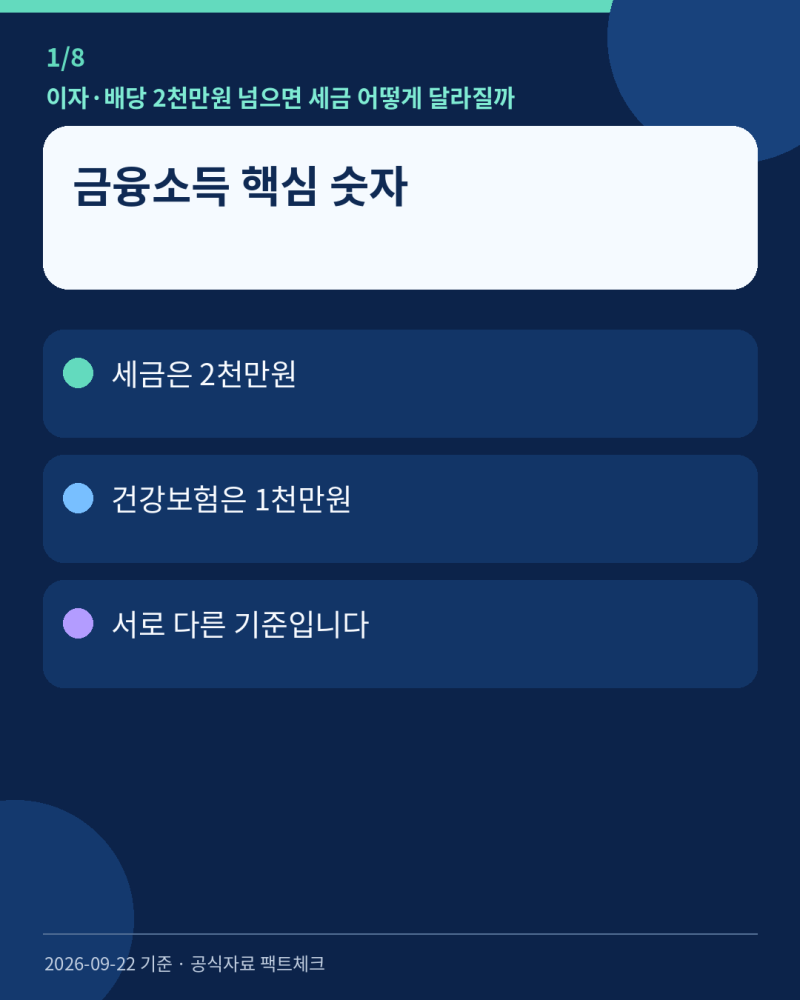
하지만 현행 시행규칙상 이자 및 배당 소득 합계가 연 1,000만원 이하인 경우에는 건강보험료 산정 소득에 합산되지 않습니다. 재산 산정 시에도 1억 원의 기본 공제가 적용되어 부담이 줄어들 수 있습니다.
따라서 지역건강보험료 폭탄을 피하기 위해서는 소득 종류별 반영 비율과 재산 공제 기준을 정확히 파악하는 것이 중요합니다. 특히 금융소득 1,000만원 초과 여부와 피부양자 자격 유지 기준을 미리 확인하여 불필요한 보험료 상승을 방지해야 합니다.
안정적인 노후를 위해 이러한 세부 기준을 면밀히 검토하시기를 권해드립니다.