지역가입자 건강보험료는 소득과 재산을 기준으로 산정되며, 직장가입자와 달리 본인이 전액 부담합니다. 소득에는 사업, 이자, 연금 등 다양한 종류가 포함되고 재산은 시세가 아닌 재산세 과세표준을 기준으로 1억원 기본공제가 적용됩니다.
특히 금융소득이 1천만원을 넘으면 건보료에 영향을 미치며, 자동차는 2024년 2월부터 부과 대상에서 제외되었습니다. 직장을 그만두거나 프리랜서, 개인사업자로 전환하면 건강보험료 부담이 크게 다가옵니다.
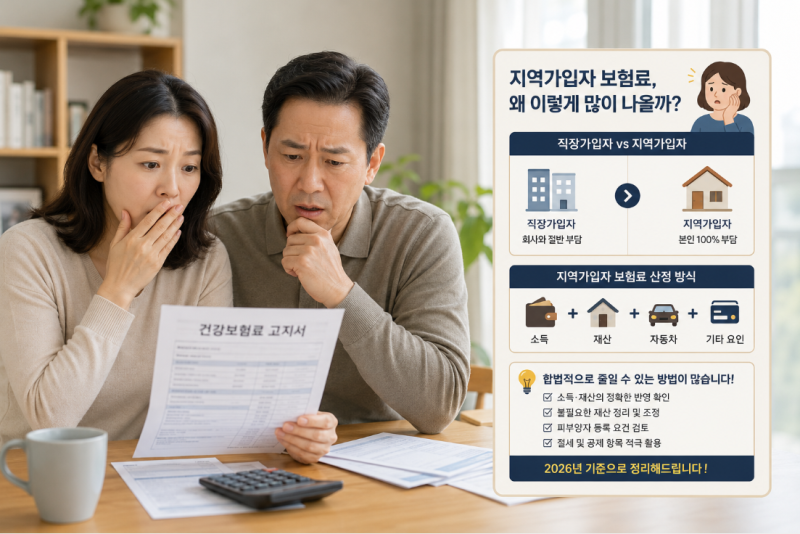
특히 지역가입자의 경우 소득뿐만 아니라 재산까지 보험료 산정 기준이 되어 예상보다 많은 금액에 놀라는 경우가 많습니다. 많은 분들이 '왜 이렇게 많이 나왔지?' 하는 의문을 가지며 건강보험공단 홈페이지에서 제공하는 모의계산 서비스를 찾게 됩니다.
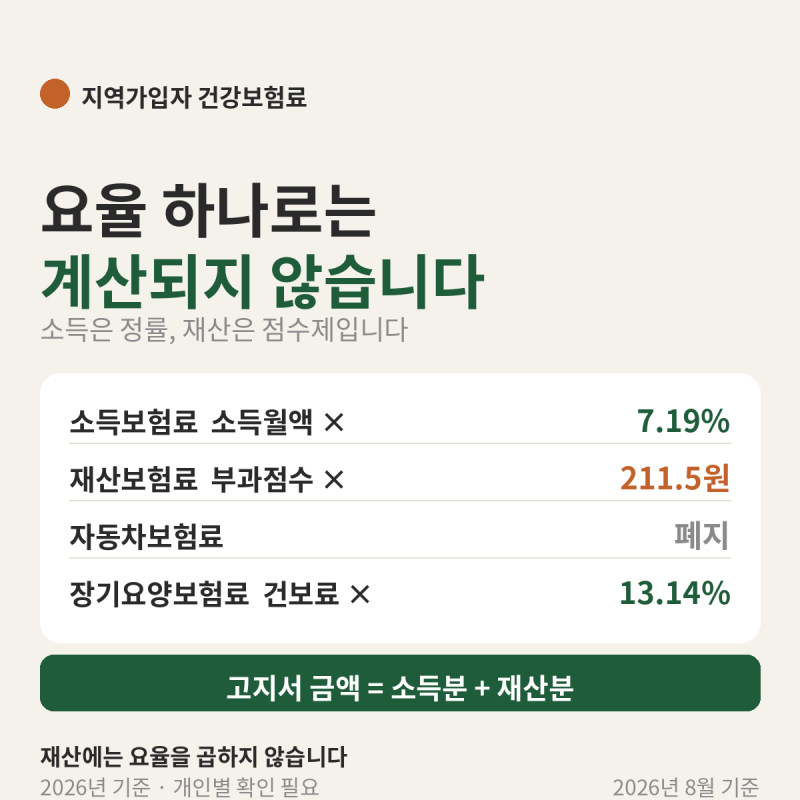
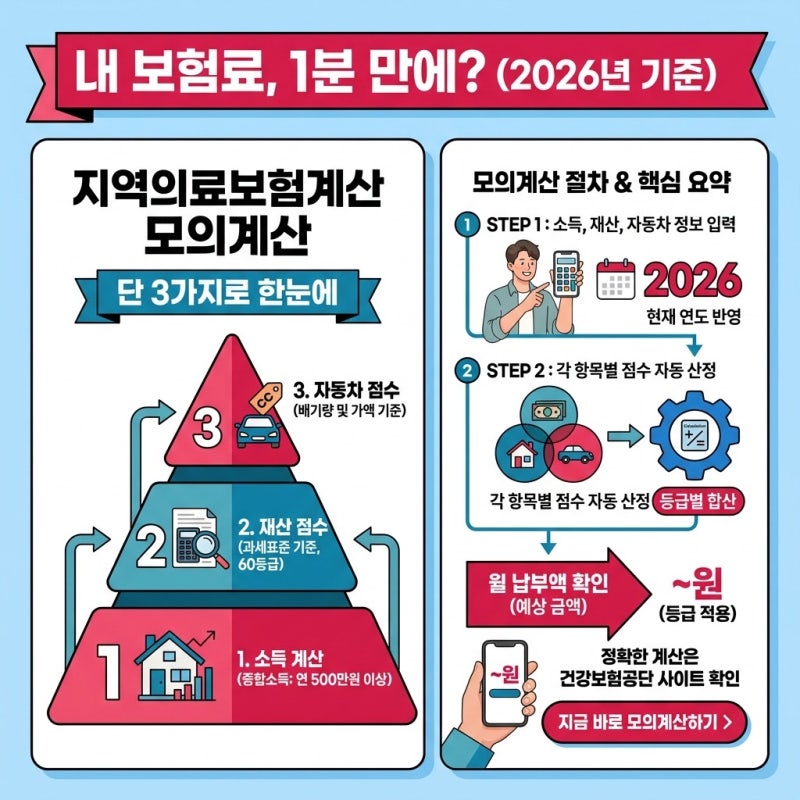
이 글에서는 지역가입자 건강보험료가 어떻게 계산되는지, 그리고 모의계산을 통해 예상 보험료를 확인하는 방법을 자세히 알아보겠습니다. 지역가입자 건강보험료는 크게 소득 보험료와 재산 보험료를 합산하여 결정됩니다.
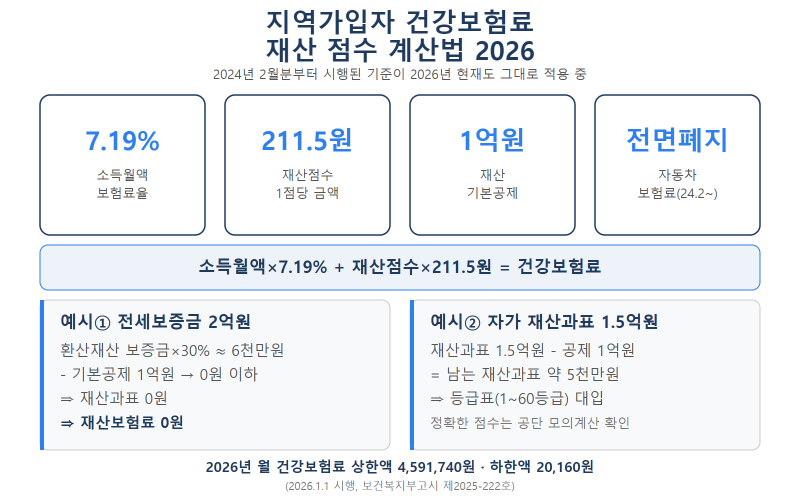
소득 보험료는 사업소득, 이자소득, 연금소득 등 다양한 소득월액에 현재 보험료율 7.19%를 적용해 산정됩니다. 여기서 중요한 점은 매출액이 아닌 필요경비 등을 제외한 소득금액이 기준이 된다는 것입니다.
재산 보험료의 경우 주택, 토지, 건물뿐만 아니라 전세보증금, 월세보증금까지 포함될 수 있으며, 아파트 시세가 아닌 재산세 과세표준을 기준으로 1억원의 기본공제가 적용됩니다.
특히 2024년 2월부터는 자동차가 건강보험료 부과 대상에서 제외되었고, 금융소득이 1천만원을 넘으면 건보료에 영향을 미칠 수 있으니 주의해야 합니다.
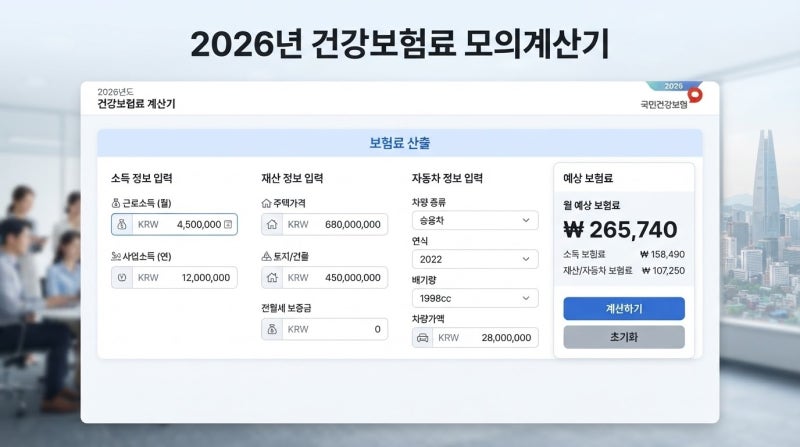
이처럼 복잡해 보이는 지역가입자 건강보험료는 건강보험공단 홈페이지에서 제공하는 모의계산 서비스를 통해 비교적 간단하게 확인할 수 있습니다.
소득금액, 재산금액, 주택금융부채 등의 항목을 정확히 입력하면 예상 보험료를 근사치로 파악할 수 있어 미리 재정 계획을 세우는 데 큰 도움이 됩니다.
소득이나 재산에 변동이 생겼을 때 고지서를 기다리기보다 모의계산을 통해 사전에 확인하는 습관을 들이는 것이 현명한 건강보험료 관리의 첫걸음이 될 것입니다.
특히 금융소득이 1천만원을 넘으면 건보료에 영향을 미치며, 자동차는 2024년 2월부터 부과 대상에서 제외되었습니다. 직장을 그만두거나 프리랜서, 개인사업자로 전환하면 건강보험료 부담이 크게 다가옵니다.
특히 지역가입자의 경우 소득뿐만 아니라 재산까지 보험료 산정 기준이 되어 예상보다 많은 금액에 놀라는 경우가 많습니다. 많은 분들이 '왜 이렇게 많이 나왔지?' 하는 의문을 가지며 건강보험공단 홈페이지에서 제공하는 모의계산 서비스를 찾게 됩니다.
이 글에서는 지역가입자 건강보험료가 어떻게 계산되는지, 그리고 모의계산을 통해 예상 보험료를 확인하는 방법을 자세히 알아보겠습니다. 지역가입자 건강보험료는 크게 소득 보험료와 재산 보험료를 합산하여 결정됩니다.
소득 보험료는 사업소득, 이자소득, 연금소득 등 다양한 소득월액에 현재 보험료율 7.19%를 적용해 산정됩니다. 여기서 중요한 점은 매출액이 아닌 필요경비 등을 제외한 소득금액이 기준이 된다는 것입니다.
재산 보험료의 경우 주택, 토지, 건물뿐만 아니라 전세보증금, 월세보증금까지 포함될 수 있으며, 아파트 시세가 아닌 재산세 과세표준을 기준으로 1억원의 기본공제가 적용됩니다.
특히 2024년 2월부터는 자동차가 건강보험료 부과 대상에서 제외되었고, 금융소득이 1천만원을 넘으면 건보료에 영향을 미칠 수 있으니 주의해야 합니다.
이처럼 복잡해 보이는 지역가입자 건강보험료는 건강보험공단 홈페이지에서 제공하는 모의계산 서비스를 통해 비교적 간단하게 확인할 수 있습니다.
소득금액, 재산금액, 주택금융부채 등의 항목을 정확히 입력하면 예상 보험료를 근사치로 파악할 수 있어 미리 재정 계획을 세우는 데 큰 도움이 됩니다.
소득이나 재산에 변동이 생겼을 때 고지서를 기다리기보다 모의계산을 통해 사전에 확인하는 습관을 들이는 것이 현명한 건강보험료 관리의 첫걸음이 될 것입니다.