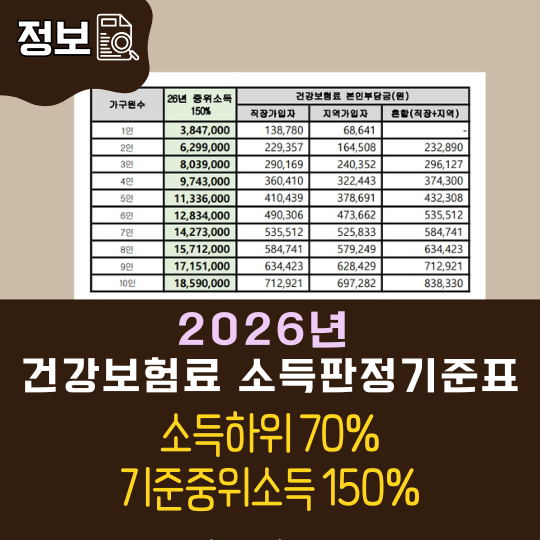
2026년 정부 지원금은 소득하위 70% 가구를 대상으로 하며, 건강보험료 납부액을 기준으로 자격 요건을 판정합니다. 지원금 대상 여부는 장기요양보험료를 제외한 건강보험료 본인부담금을 2026년 소득판정기준표와 대조하여 확인해야 합니다.
고액 자산가나 금융소득이 높은 가구는 건강보험료 기준을 충족해도 지원 대상에서 제외될 수 있으니 유의해야 합니다. 2026년 정부의 다양한 민생지원금 및 복지 혜택을 받기 위해서는 '건강보험료 소득판정기준표'를 정확히 이해하는 것이 필수입니다.
많은 분들이 자신의 건강보험료를 바탕으로 소득 구간을 직접 계산하려 하지만, 이는 잘못된 접근입니다. 정부 사업들은 미리 정해진 건강보험료 소득판정기준표를 통해 대상자를 선별하므로, 복잡한 계산 대신 본인의 보험료를 기준표와 대조하는 방식이 가장 정확합니다.
특히 중요한 점은 장기요양보험료를 제외한 '건강보험료 본인부담금'만을 기준으로 삼아야 한다는 것입니다. 직장가입자는 급여명세서에서, 지역가입자는 고지서나 'The건강보험' 앱을 통해 본인부담금을 확인할 수 있습니다.
가구원 수에 따라 직장가입자와 지역가입자의 커트라인이 다르며, 맞벌이 가구는 가구원 수에 1명을 추가한 기준으로 특례가 적용됩니다.
또한, 건강보험료 기준을 충족하더라도 재산세 과세표준 합계 12억 원 초과 또는 금융소득 연 2,000만 원 초과 시 지원 대상에서 제외될 수 있으니, 이러한 고액 자산가 선별 기준도 반드시 확인해야 합니다.
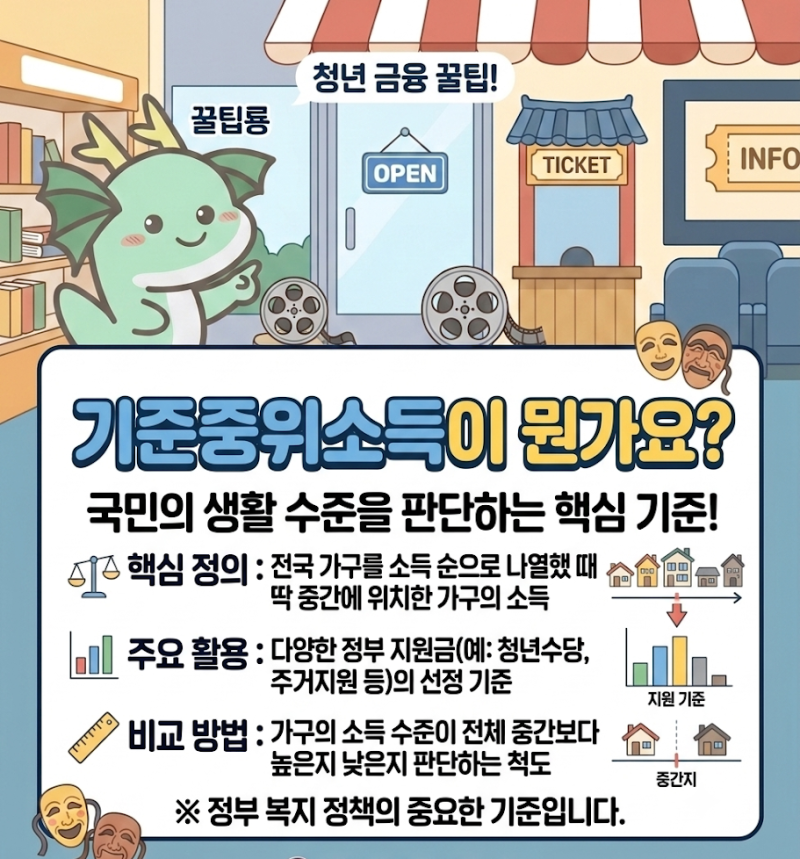
2026년 기준 중위소득은 매년 보건복지부 장관이 공표하며, 각종 지원사업에서 50%, 120%, 150% 등 다양한 비율로 적용됩니다.
따라서 지원사업 공고문에 명시된 2026년 기준 중위소득표와 건강보험료 소득판정기준표를 정확히 확인하여 자신의 가구에 맞는 기준을 파악하는 것이 중요합니다.
이처럼 복잡해 보이는 기준들을 올바르게 이해하고 적용한다면, 놓칠 수 있는 정부 지원 혜택을 빠짐없이 받을 수 있을 것입니다.
고액 자산가나 금융소득이 높은 가구는 건강보험료 기준을 충족해도 지원 대상에서 제외될 수 있으니 유의해야 합니다. 2026년 정부의 다양한 민생지원금 및 복지 혜택을 받기 위해서는 '건강보험료 소득판정기준표'를 정확히 이해하는 것이 필수입니다.
많은 분들이 자신의 건강보험료를 바탕으로 소득 구간을 직접 계산하려 하지만, 이는 잘못된 접근입니다. 정부 사업들은 미리 정해진 건강보험료 소득판정기준표를 통해 대상자를 선별하므로, 복잡한 계산 대신 본인의 보험료를 기준표와 대조하는 방식이 가장 정확합니다.
특히 중요한 점은 장기요양보험료를 제외한 '건강보험료 본인부담금'만을 기준으로 삼아야 한다는 것입니다. 직장가입자는 급여명세서에서, 지역가입자는 고지서나 'The건강보험' 앱을 통해 본인부담금을 확인할 수 있습니다.
가구원 수에 따라 직장가입자와 지역가입자의 커트라인이 다르며, 맞벌이 가구는 가구원 수에 1명을 추가한 기준으로 특례가 적용됩니다.
또한, 건강보험료 기준을 충족하더라도 재산세 과세표준 합계 12억 원 초과 또는 금융소득 연 2,000만 원 초과 시 지원 대상에서 제외될 수 있으니, 이러한 고액 자산가 선별 기준도 반드시 확인해야 합니다.
2026년 기준 중위소득은 매년 보건복지부 장관이 공표하며, 각종 지원사업에서 50%, 120%, 150% 등 다양한 비율로 적용됩니다.
따라서 지원사업 공고문에 명시된 2026년 기준 중위소득표와 건강보험료 소득판정기준표를 정확히 확인하여 자신의 가구에 맞는 기준을 파악하는 것이 중요합니다.
이처럼 복잡해 보이는 기준들을 올바르게 이해하고 적용한다면, 놓칠 수 있는 정부 지원 혜택을 빠짐없이 받을 수 있을 것입니다.