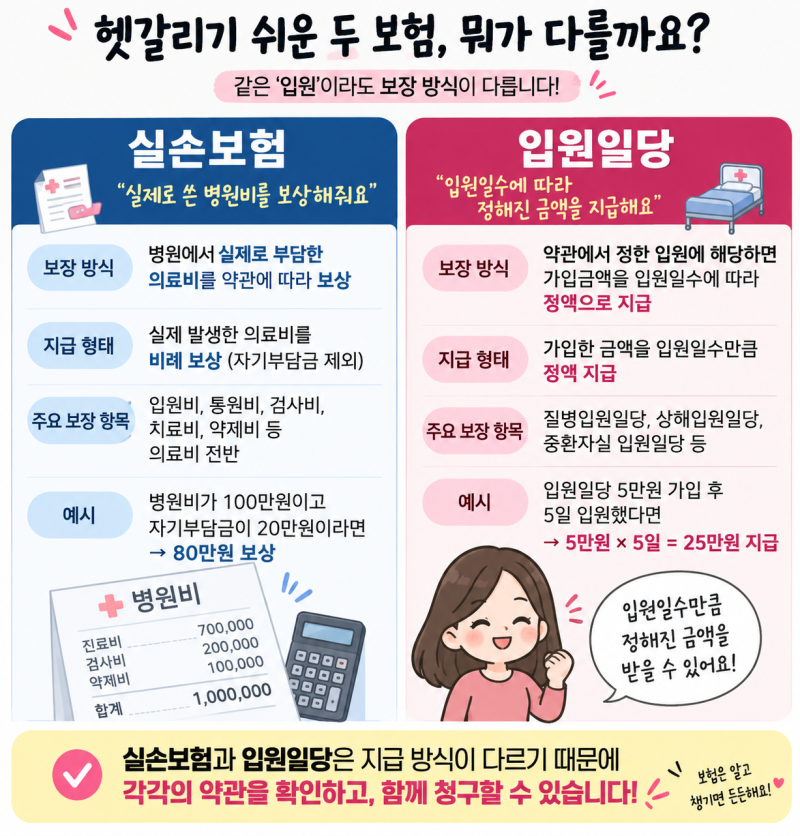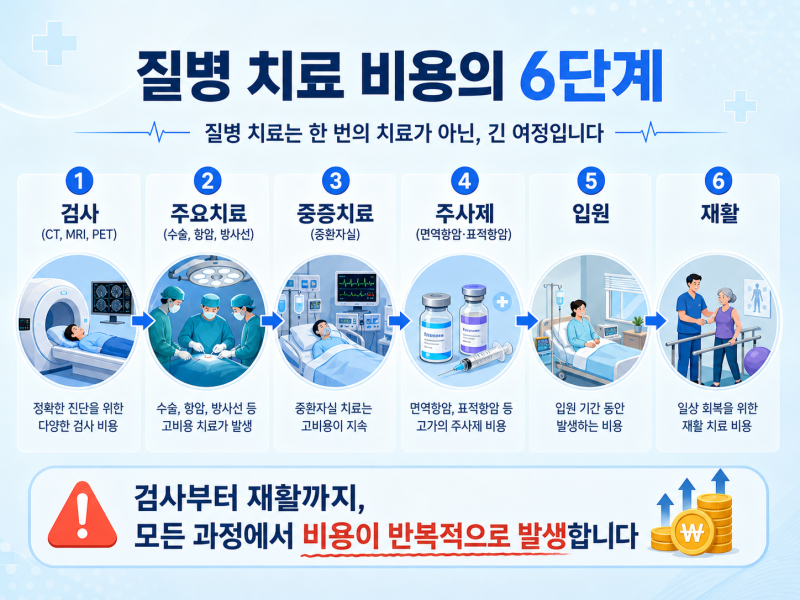
중환자실 입원은 생명을 위협하는 위중한 상태에서 집중 치료가 필요할 때 이루어지며, 고비용이 발생하므로 보험으로 미리 준비하여 의료비 부담을 줄이는 것이 중요합니다. 질병입원일당이나 재해·상해입원일당은 보장 범위가 넓지만 보험료가 비싼 반면, 중환자실입원일당은 가성비가 좋은 담보로 평가받고 있습니다. 2023년 건강보험심사평가원 발표에 따르면 중증화상, 외상, 호흡부전, 뇌졸중 등 다양한 질병 및 상태로 중환자실에 입원하게 됩니다.
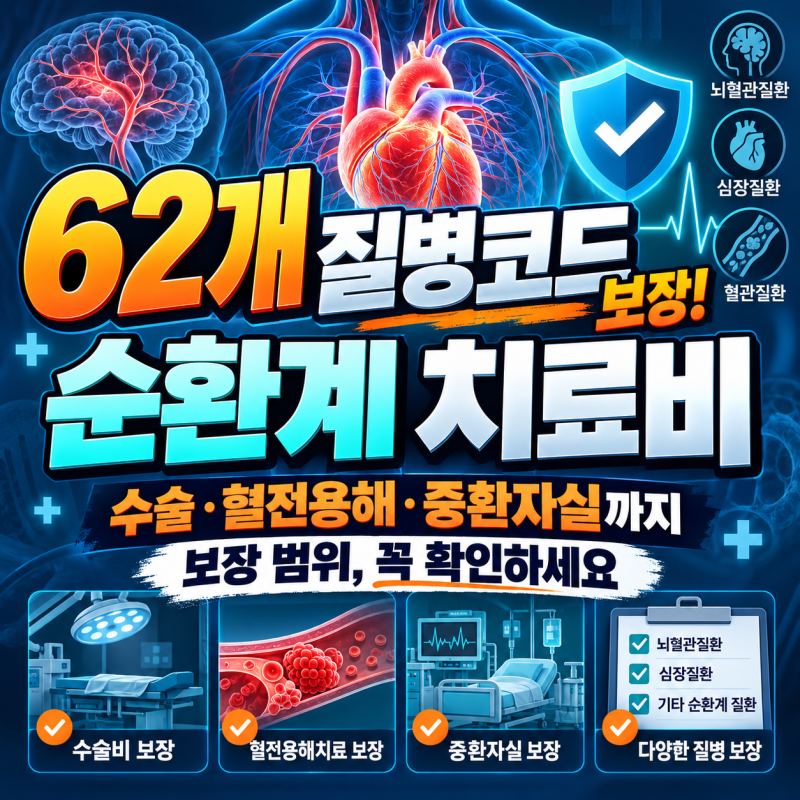
블로거들은 중환자실 입원일당 담보의 중요성을 강조하며, 과거 보험의 보장금액이 현재 치료비에 비해 부족할 수 있음을 지적합니다. 특히 순환계 질환의 경우, 기존 뇌·심장 담보가 모든 심혈관 질환을 폭넓게 보장하지 않을 수 있으며, 실제 진단 후 수술까지 했음에도 약관상 질병코드가 보장 범위 밖이라 보험금을 받지 못하는 경우도 발생할 수 있다고 분석합니다. 이에 따라 진단명뿐만 아니라 실제 치료 단계에서 어떤 질병코드까지 보장하는지 확인하는 것이 중요하다고 조언합니다.
일부 블로거는 기존 3대 질병 입원일당이 뇌혈관질환과 허혈성심장질환을 중심으로 총 16개 범위를 보장하는 반면, 순환계 구성은 세부 질병코드까지 포함해 총 62개 범위로 보장하는 상품도 있음을 비교합니다. 중환자실 입원일당 가입 시에는 암 종합병원 중환자실 입원지원금, 상해 중환자실 입원일당, 질병 중환자실 입원일당 등 세부 담보별 보장금액과 지급 기준, 그리고 보험 가입 후 1년 미만 시 감액 지급 여부 등을 꼼꼼히 확인해야 합니다.