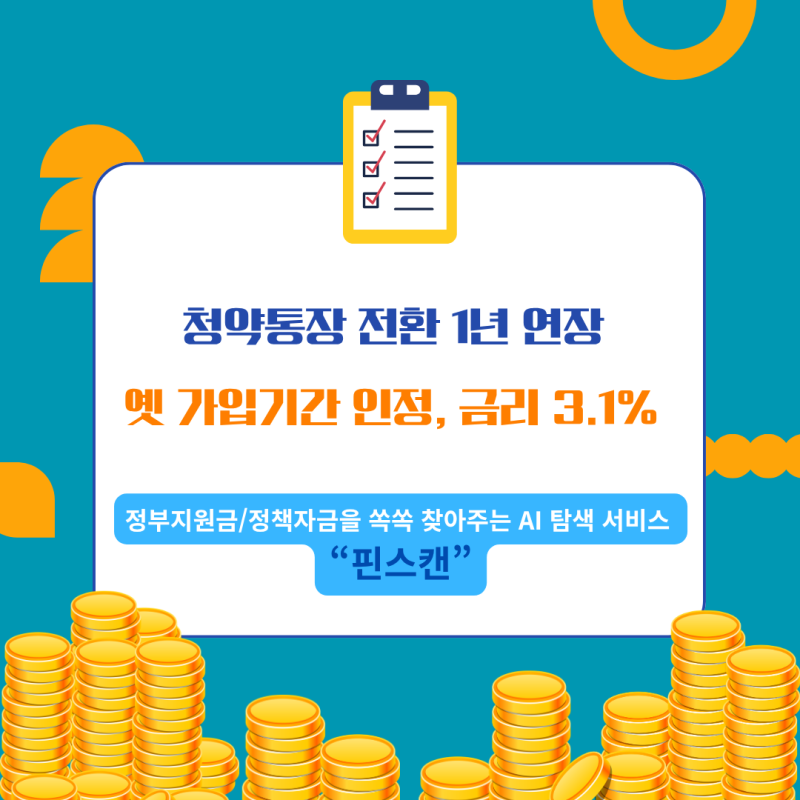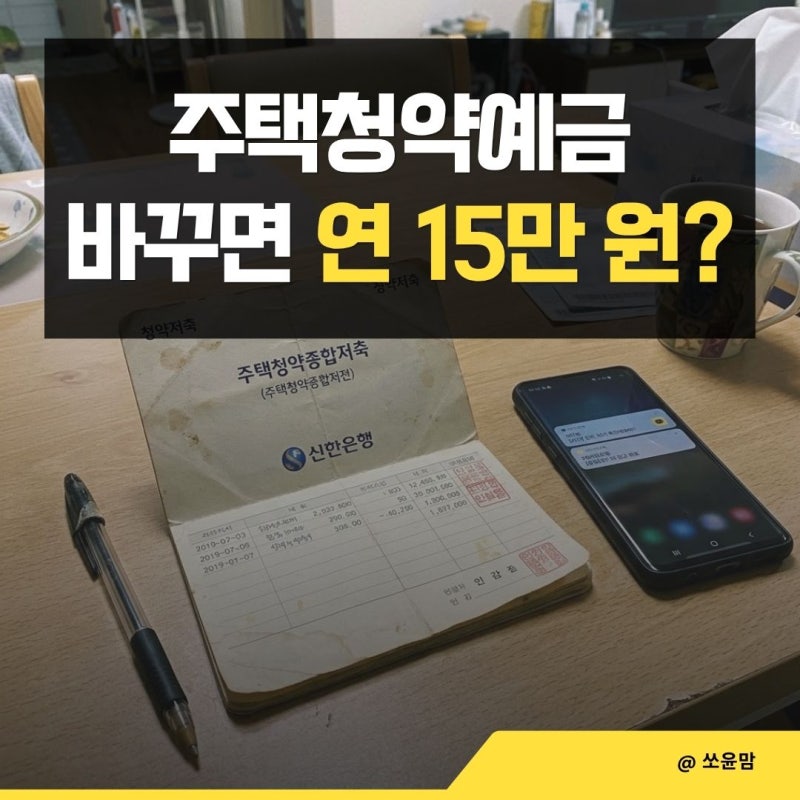
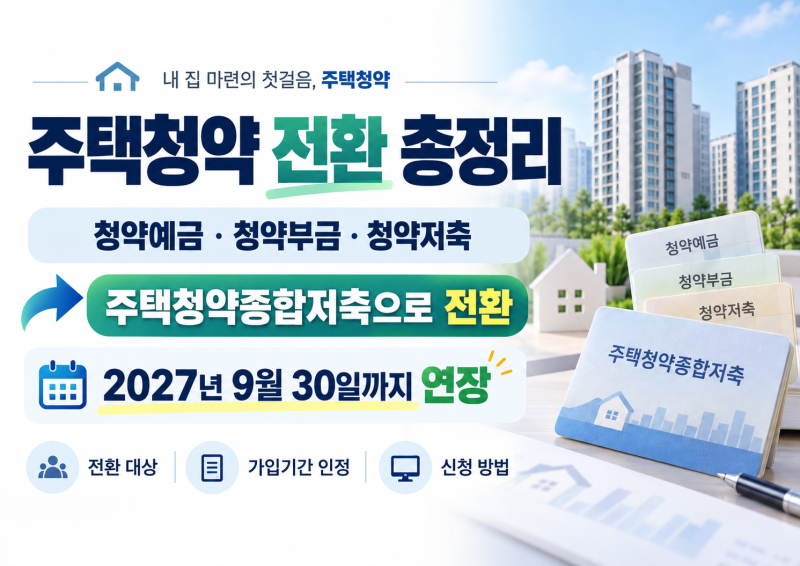

오래된 주택청약예금 및 청약부금 통장을 주택청약종합저축으로 전환하는 움직임이 최근 크게 늘고 있습니다. 기존 통장 가입자 수백만 명에게 민영주택과 공공주택 청약 기회를 모두 제공하며, 최고 연 3.1%의 금리 혜택을 받을 수 있기 때문입니다. 특히 기존 가입 기간과 납입 인정 금액이 100% 그대로 승계되어 민영주택 청약 자격을 유지하면서 공공분양까지 노릴 수 있는 점이 주요 특징입니다.
실제 사용자들은 전환 시 기존 통장의 가입일과 납입 인정 금액이 민영주택 청약에 그대로 인정되는 점을 가장 큰 장점으로 꼽습니다. 다만 공공주택 청약 자격은 전환 이후 새롭게 납입하는 회차와 금액부터 산정되므로, 공공분양을 목표로 한다면 전환 시점을 고려해야 합니다. 또한, 2000년 3월 이전 개설된 통장의 경우 전환 시 자녀 명의변경(증여) 권리가 소멸될 수 있어 신중한 검토가 필요합니다.
블로거들은 주택청약예금·부금 보유자에게는 금리 인상과 공공분양 기회 확대로 전환을 추천하지만, 이미 연 3.1% 금리를 받는 청약저축 보유자는 이자 실익이 없어 신중해야 한다고 조언합니다. 특히 전환 기한이 2027년 9월 30일까지 연장되었으므로, 본인의 청약 목표와 통장 가입 시점, 그리고 증여 계획 등을 면밀히 따져보고 은행 방문 또는 모바일 앱을 통해 전환을 결정하는 것이 현명합니다.