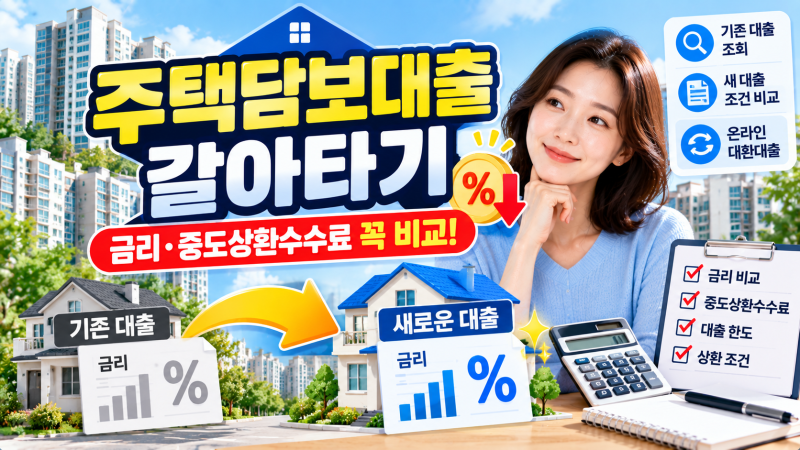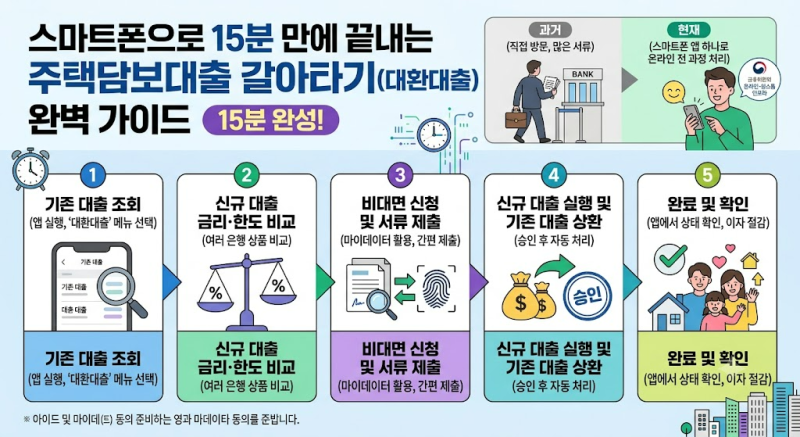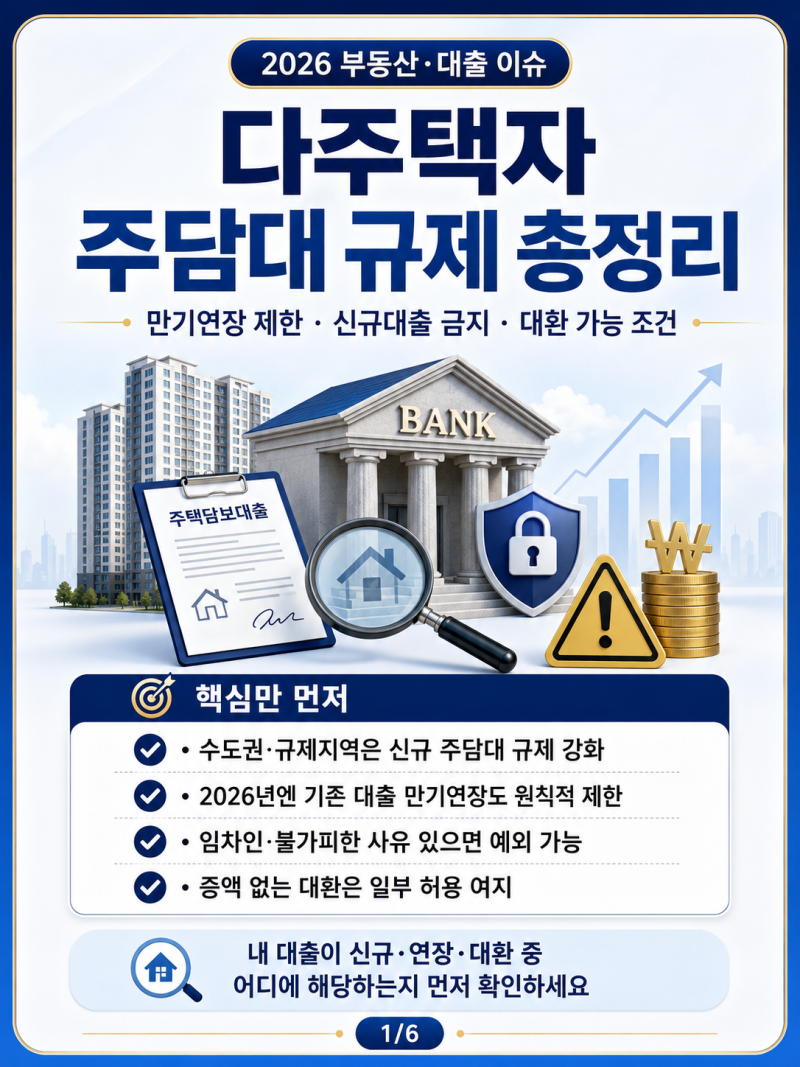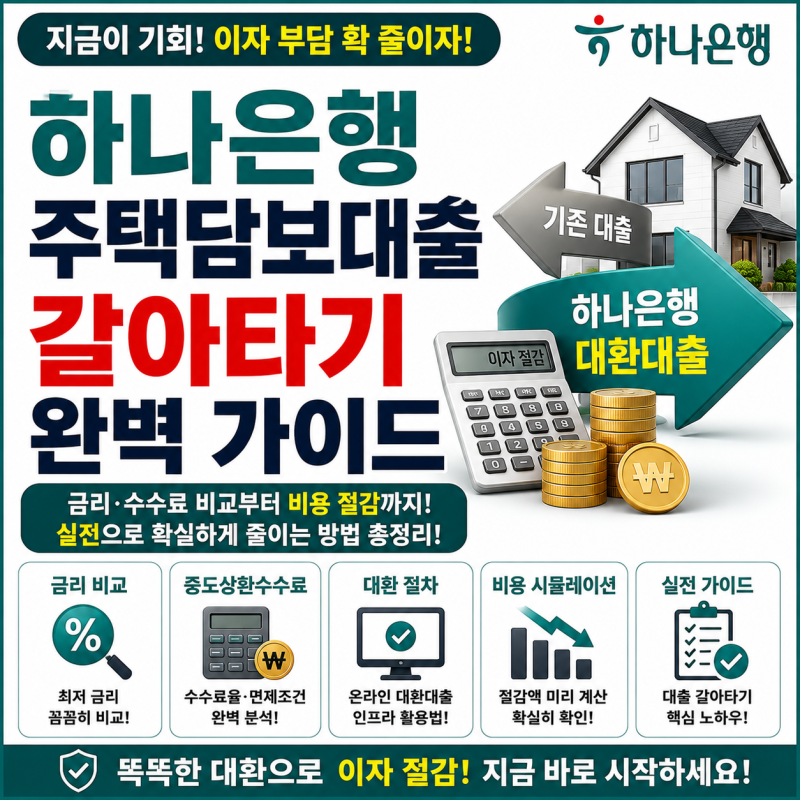
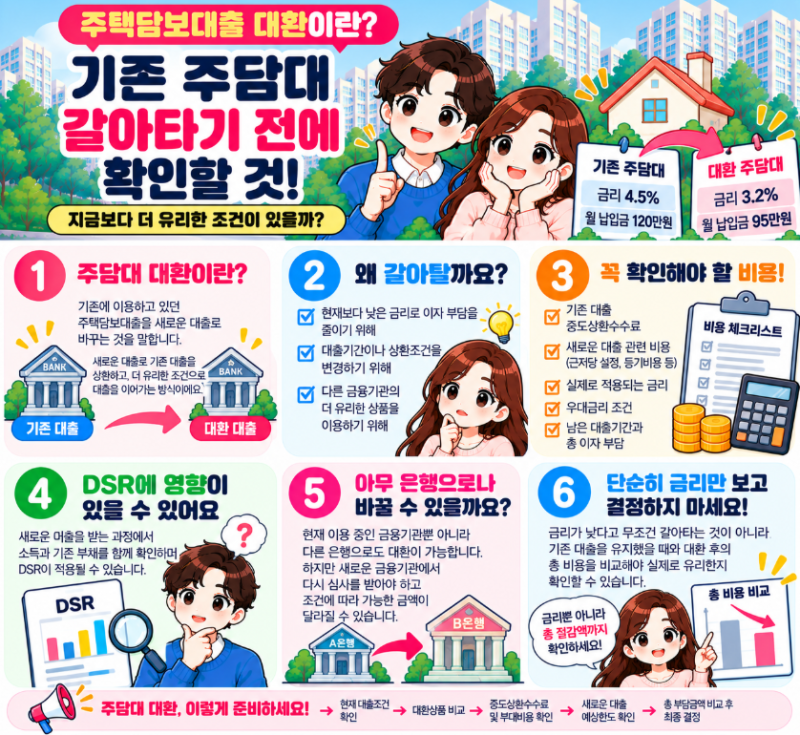
주택담보 대환대출은 기존 주택담보대출의 이자 부담을 줄이기 위해 더 낮은 금리의 신규 대출로 갈아타는 금융 서비스입니다. 특히 현재 는 금융위원회의 대환대출 인프라 확대로 은행 방문 없이 모바일 앱을 통해 간편하게 금리 비교 및 신청이 가능해져 많은 차주들이 주목하고 있습니다. 기존 대출을 받은 지 6개월 이상 경과하고 연체 기록이 없는 1세대 1주택자라면 누구나 신청할 수 있으며, 아파트, 오피스텔, 빌라 등 시세 조회가 가능한 주택이 대상에 포함됩니다.
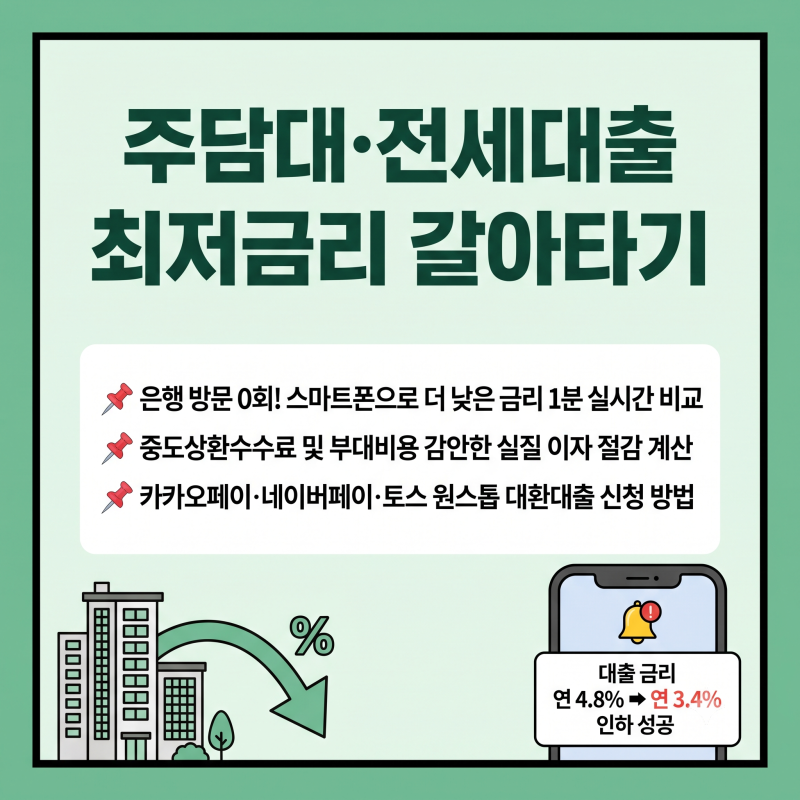
블로거들의 후기를 보면, 온라인 대환대출 인프라를 통해 연 5%대 금리를 연 3.8%까지 낮춰 매달 이자 비용을 35만원 이상 절감했다는 사례가 있습니다. 반면, 대출 금액을 늘릴 수 없고 DSR(총부채원리금상환비율) 40% 기준을 다시 적용받기 때문에 소득이 줄었거나 다른 빚이 늘었다면 심사에서 어려움을 겪을 수 있다는 점도 언급되었습니다. 또한, 플랫폼마다 제휴 금융회사가 다르므로 여러 앱에서 조회하여 최적의 조건을 찾는 것이 중요하다고 강조합니다.
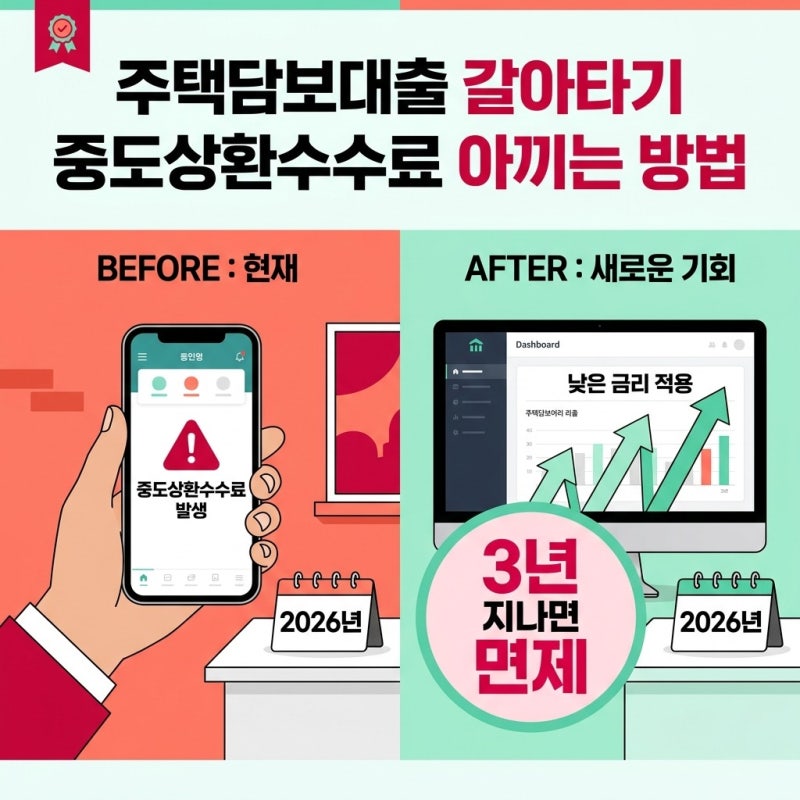
주택담보 대환대출을 고려할 때는 기존 대출의 중도상환수수료 발생 여부와 새로운 대출의 금리, 한도, 상환 방식을 꼼꼼히 비교해야 합니다. 특히, 대환대출은 기존 대출 잔액 범위 내에서만 가능하며, 대출 기간을 30년 또는 40년 만기로 연장하여 월 상환 부담을 줄이는 방법도 활용할 수 있습니다. 소득 서류는 자동 제출되지만, 계약서 등의 서류는 사진 촬영으로 간편하게 제출할 수 있어 편리합니다.