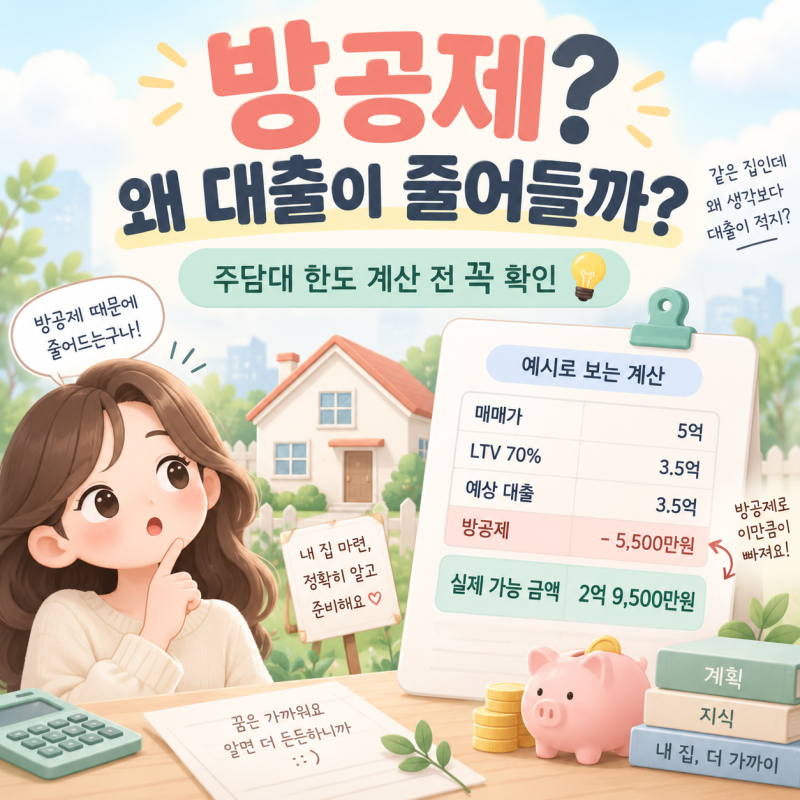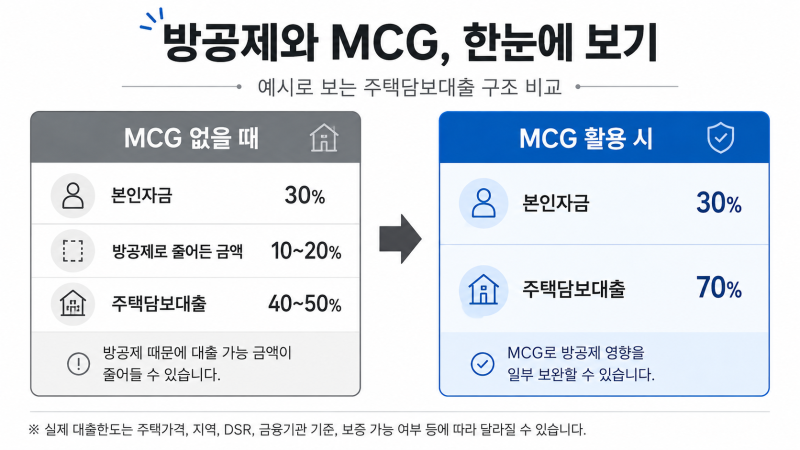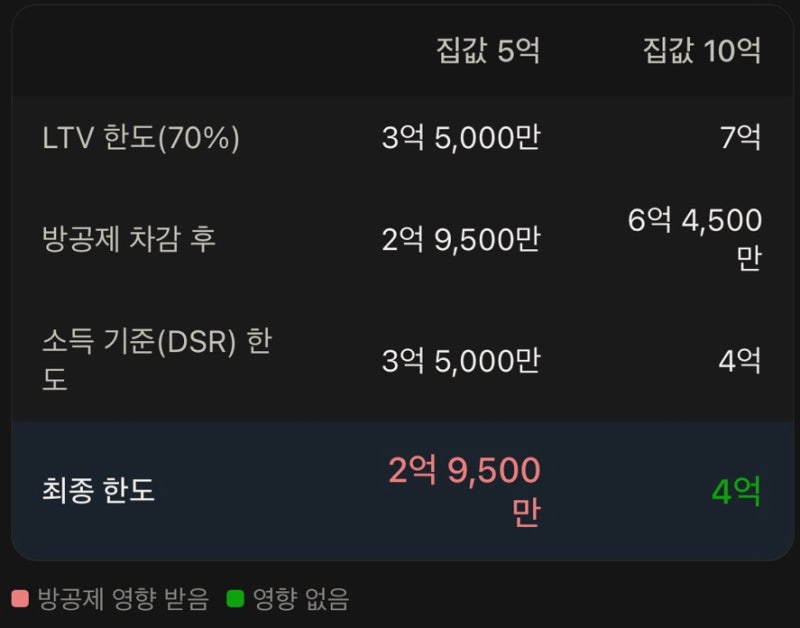
주택담보대출 실행 시 예상보다 대출 한도가 줄어드는 경우가 많아 많은 이들이 당황하곤 합니다. 이는 '방공제', 즉 소액임차보증금 공제 제도 때문입니다. 은행은 주택임대차보호법상 소액임차인의 최우선변제금을 대출 한도에서 미리 차감하여 대출을 실행하고 있습니다. 이는 세입자가 들어올 가능성에 대비한 은행의 손실 리스크 관리 방안입니다.
실제 블로그 후기들을 보면, 세입자가 없는 주택임에도 불구하고 방공제가 적용되어 수천만 원의 대출금 부족 사태를 겪는 사례가 빈번합니다. 방공제 금액은 주택이 위치한 지역에 따라 고정적으로 차감되며, 서울의 경우 5,500만 원, 수도권 과밀억제권역은 4,800만 원 등이 적용됩니다. 이처럼 지역별 차감액을 미리 확인하는 것이 중요합니다.
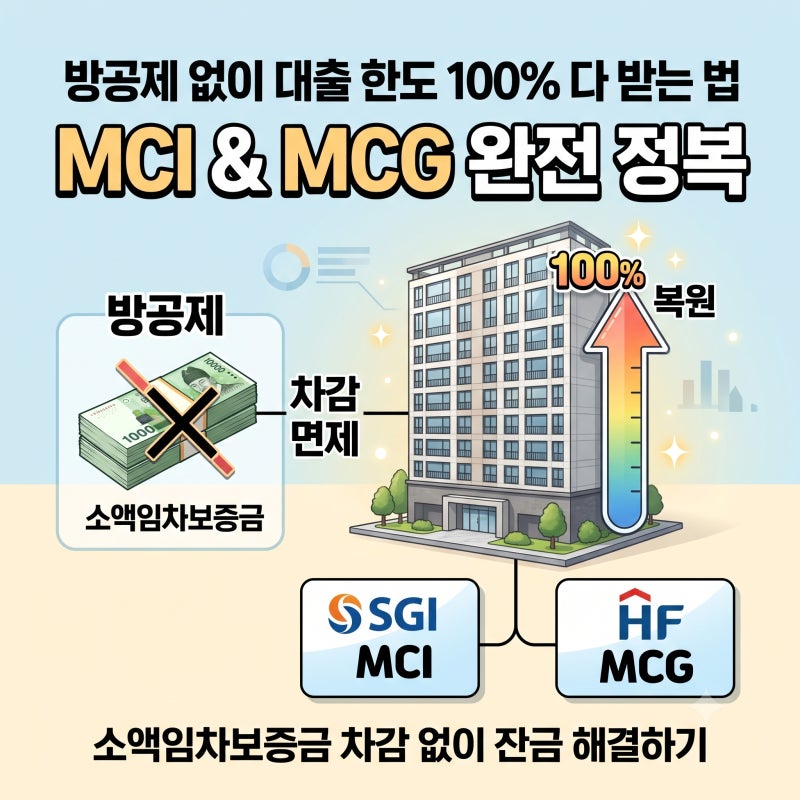
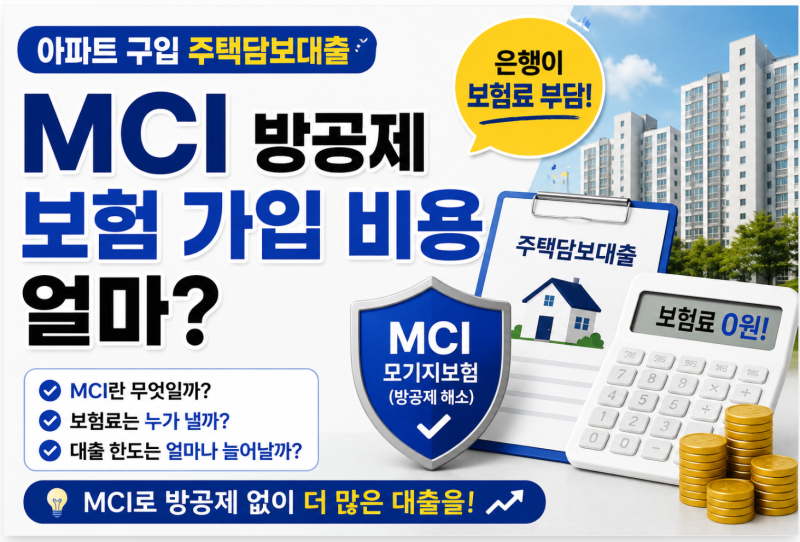
방공제 없이 대출 한도를 확보하는 방법으로는 보증보험 가입이나 MCI·MCG 등 특정 상품을 활용하는 것이 있습니다. 특히 전입세대 열람을 통해 실거주 여부를 증명하거나 임대차 없음 확인서를 제출하는 것이 중요합니다. 주택담보대출을 계획한다면 이러한 방공제 예외 조건을 꼼꼼히 확인하여 자금 계획에 차질이 없도록 준비해야 합니다.