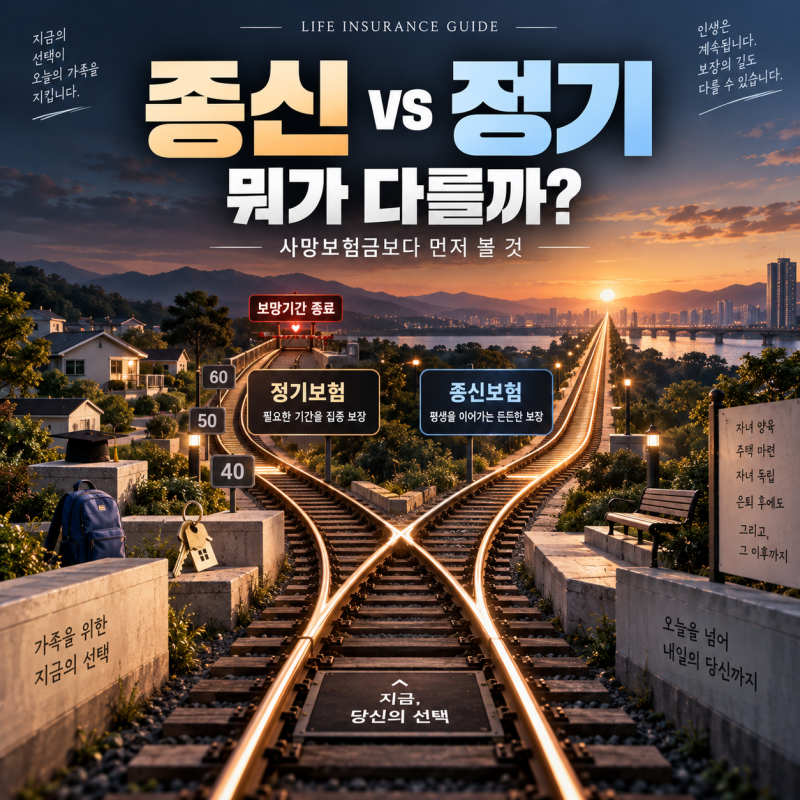

종신보험 가입나이는 단순히 연령만을 고려하는 것이 아니라, 개인의 부양가족 유무, 소득 수준, 기존 보장 내역 등 다양한 요소를 종합적으로 판단해야 합니다.
특히 사망 보장이 필요한 명확한 이유와 보험료를 끝까지 유지할 수 있는 경제적 능력이 중요한 기준으로 작용합니다. 나이는 보험료 산출과 가입 심사에 영향을 미치지만, 가족 구성과 소득 안정성에 따라 필요한 보장 금액과 우선순위가 달라질 수 있습니다.
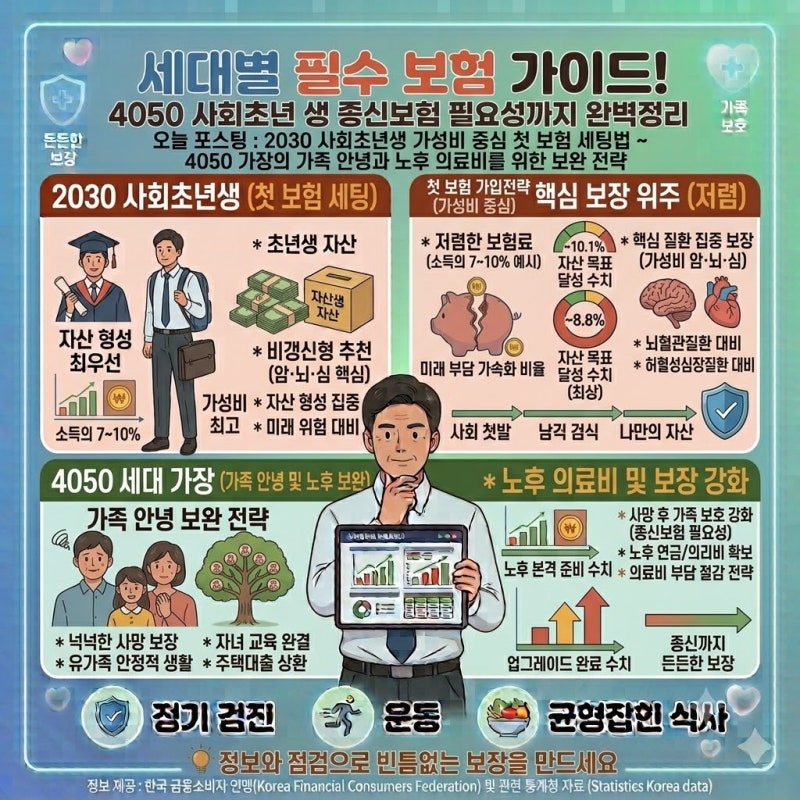
실제 블로그 후기들을 보면, 종신보험의 필요성은 연령대별로 크게 달라지는 것으로 나타났습니다. 30대에는 결혼과 출산, 주택 대출 등으로 책임이 커져 사망 보장이 중요해지며, 40대에는 자녀 교육비와 주거비 증가로 기존 보장을 점검하는 경우가 많습니다.
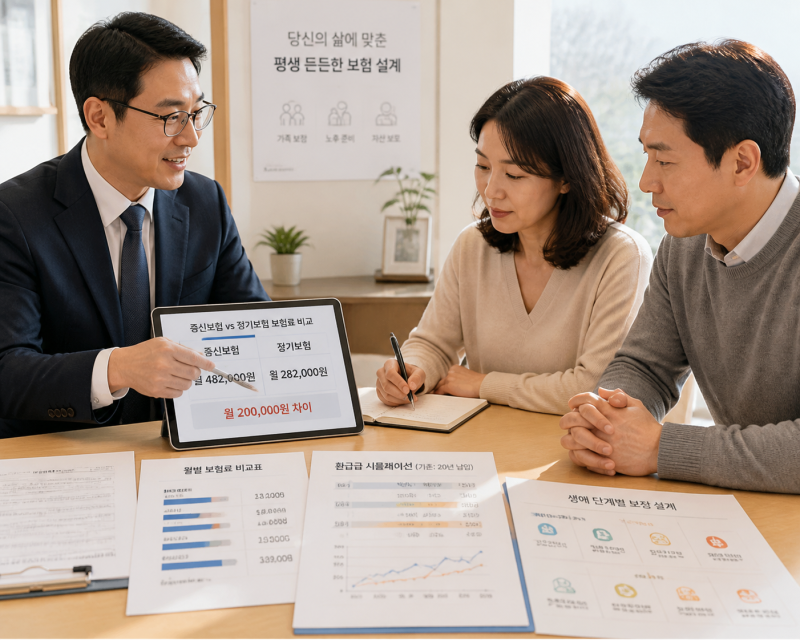
반면 50대 이후에는 자녀 독립과 은퇴를 앞두고 매달 나가는 보험료가 부담될 수 있어, 현재 필요한 보장 금액과 유지 가능성을 재평가하는 것이 중요합니다. 종신보험 가입을 고려할 때는 정기보험과의 차이점을 명확히 이해하는 것이 중요합니다.
종신보험은 평생 보장되지만 보험료가 높은 반면, 정기보험은 특정 기간만 보장하여 보험료가 저렴합니다. 따라서 본인의 경제 상황과 필요한 보장 기간을 고려하여 신중하게 선택해야 합니다.
기존 가입자는 자녀 독립 여부, 배우자 생활비, 부채, 장례비용 등을 종합적으로 고려하여 사망보험금의 적정성을 주기적으로 점검하는 것이 현명한 방법입니다.