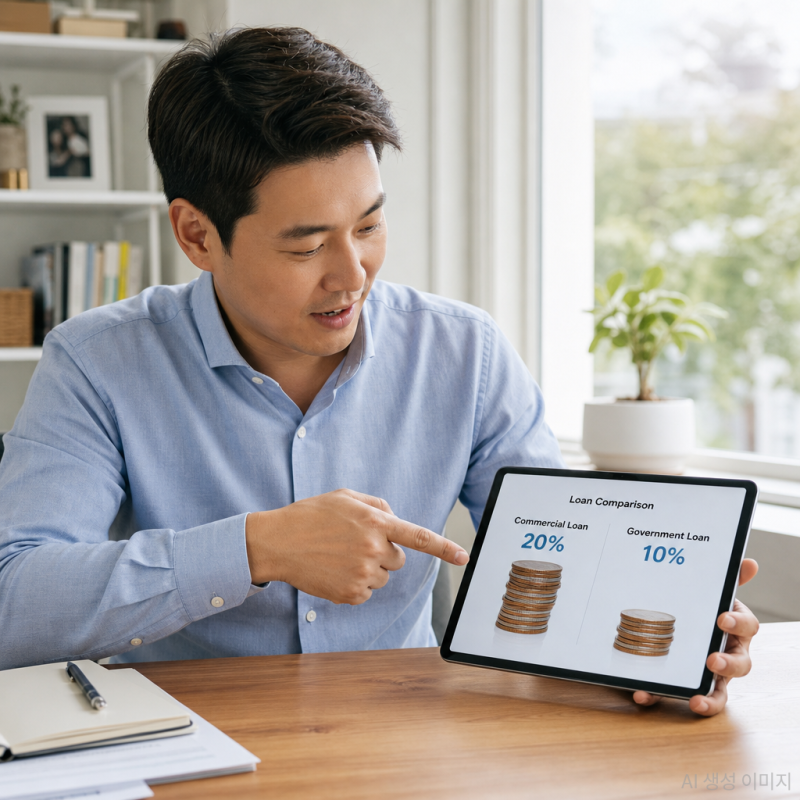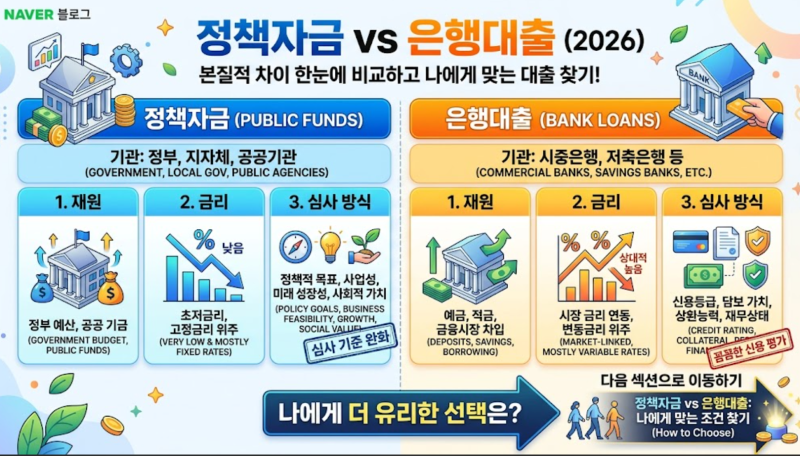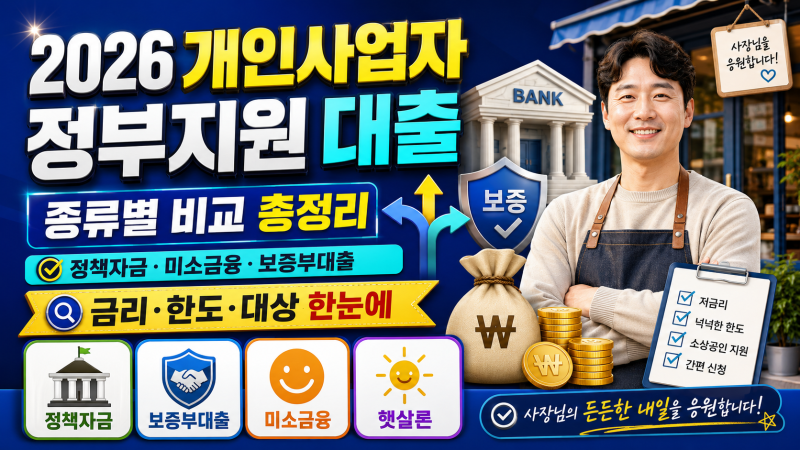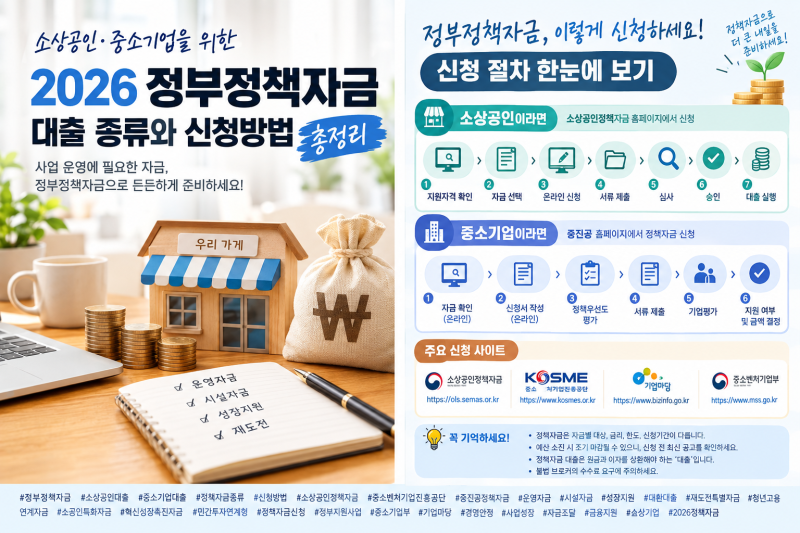

정부 정책자금 대출은 중소기업과 소상공인의 성장을 돕기 위해 정부 예산으로 운영되는 자금입니다. 시중 은행 대출보다 낮은 금리가 특징이며, 담보력보다는 사업성과 정책 목적 부합 여부를 중요하게 심사합니다. 특히 예산이 소진되면 해당 연도 지원이 마감되므로, 필요할 때 알아보는 것보다 공지 일정을 미리 파악하고 준비하는 것이 중요합니다.
실제 블로그 후기들을 보면, 정책자금은 하나의 상품이 아니라 사업 규모에 따라 창구와 한도가 달라지는 점을 강조합니다. 소상공인은 소상공인시장진흥공단, 소기업·중기업은 중소벤처기업진흥공단 등을 통해 신청할 수 있으며, 운전자금, 시설자금, 소상공인 전용 대출 등 다양한 종류가 있습니다. 다만, 직접대출과 대리대출의 차이를 명확히 이해하고 본인의 조건에 맞는 자금을 선택해야 부결 위험을 낮출 수 있습니다.
블로거들은 정책자금 신청 시 국세·지방세 체납, 대표자 신용불량 등 공통 제외 사유를 미리 확인하고 서류를 준비할 것을 조언합니다. 또한, 좋은 자금일수록 연초나 분기 초에 조기 마감되는 경우가 많으므로, 공고를 기다리기보다 서류를 먼저 갖춰두고 공고가 뜨면 즉시 신청하는 순서가 효과적입니다. 보증서 발급 시 발생하는 보증료율도 실제 체감 금리에 영향을 미치므로 꼼꼼히 따져봐야 합니다.