
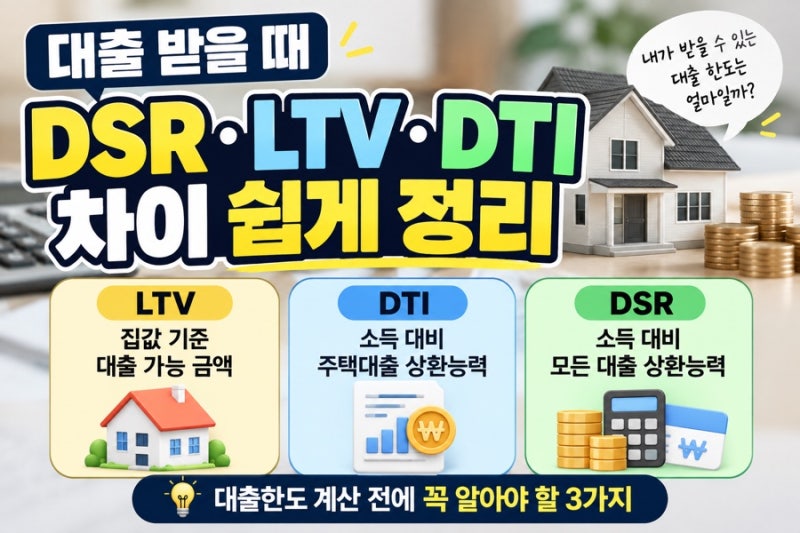
전세대출 LTV 한도는 주택담보대출의 LTV 개념을 전세보증금에 준용하여 대출 가능 금액을 산정하는 중요한 기준입니다. 특히 전세 시즌이 되면 많은 세입자들이 전세자금대출 계산기를 활용하여 보증비율 90%와 95%에 따른 한도와 월 상환액을 비교하며 자금 계획을 세우고 있습니다. LTV는 집값 대비 대출 가능 금액을 나타내는 비율이지만, 전세대출에서는 전세보증금 자체를 담보가치처럼 취급하여 보증비율을 곱하는 방식으로 한도를 산정합니다.
실제 블로그 후기들을 살펴보면, 보증비율 90%와 95%의 차이가 전세보증금 대비 한도에서 큰 체감 차이를 만든다고 언급하고 있습니다. 예를 들어 전세보증금 3억 원 기준, 90% 보증비율은 2억 7천만 원, 95% 보증비율은 2억 8천5백만 원까지 한도가 열려 자기자금 필요액에서 상당한 차이를 보입니다. 또한, LTV 외에도 DSR, 소득, 기존 대출 여부, 대출 상품, 주택 가격, 지역 및 규제 여부 등 다양한 요소가 실제 대출 가능 금액에 영향을 미칩니다.
전세대출 한도를 알아볼 때는 보증기관별 보증비율과 함께 2026년 7월 28일 기준으로 총대출액 1억 원 초과 시 적용되는 DSR 40% 규제를 반드시 확인해야 합니다. 서민 실수요 성격이 강한 정책 상품은 DSR 산정에서 제외되는 경우가 많지만, 시중은행의 일반 전세자금대출은 DSR 심사 대상에 포함될 수 있으므로 상품 약관을 꼼꼼히 따져보는 것이 중요합니다. 스트레스 금리 반영 폭 또한 계산기마다 세분화되는 추세이므로, 대출 상담 시 여러 조건을 종합적으로 고려하여 자신에게 유리한 상품을 선택해야 합니다.