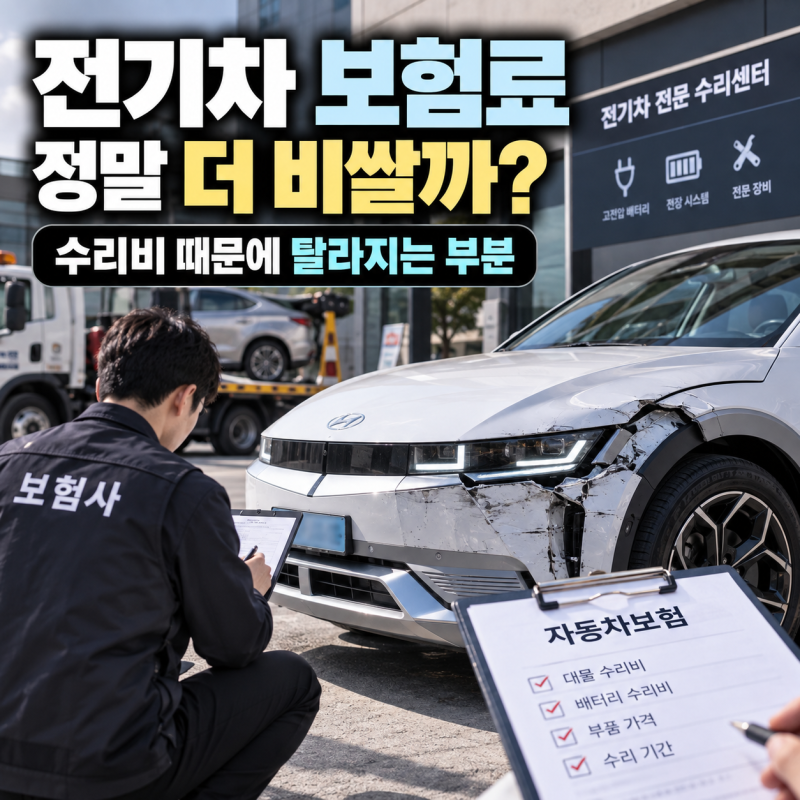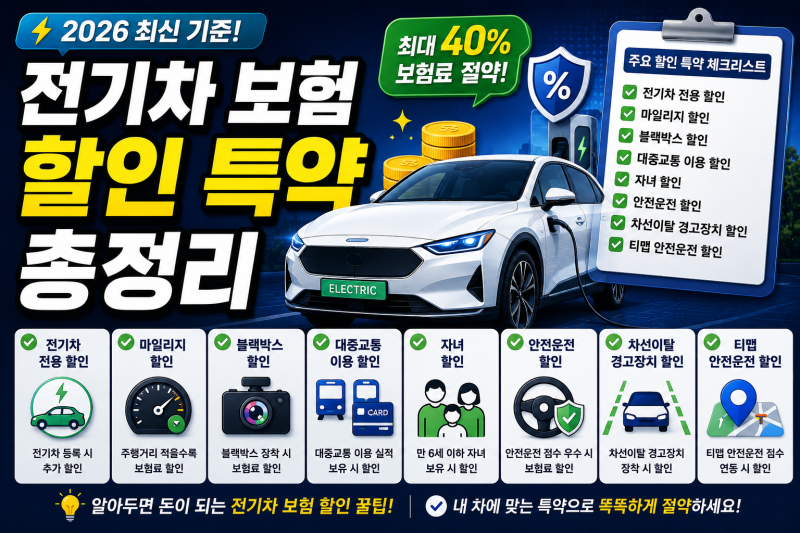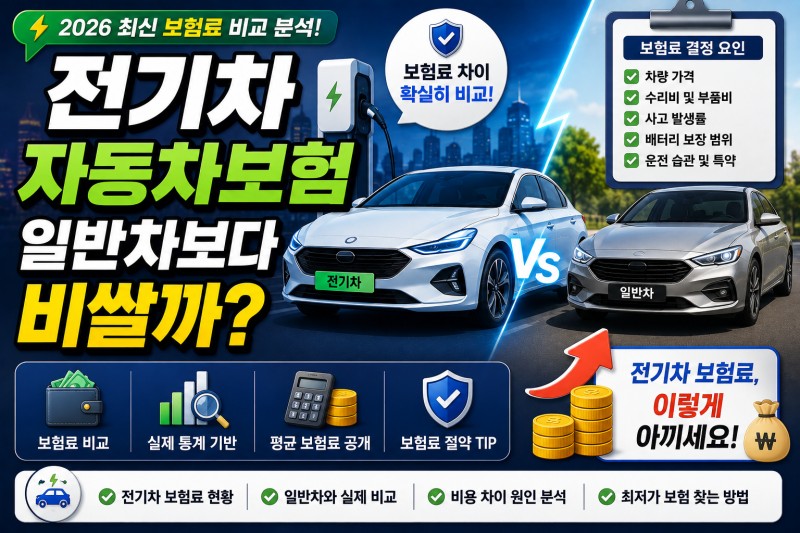

전기차 보험은 내연기관차와 달리 높은 손해율과 수리비로 인해 무사고 운전자도 갱신 시 보험료 인상을 경험하는 경우가 많습니다. 특히 고전압 배터리가 차량 가격의 상당 부분을 차지하며, 경미한 사고에도 배터리 교체 판정이 나면 수천만 원의 비용이 발생할 수 있어 주목받고 있습니다. 2026년 상반기 기준 전기차의 손해율은 105.1%로 내연기관차(85.6%)보다 현저히 높아 보험사에게 손실을 안겨주고 있습니다. 이러한 구조적인 문제로 인해 전기차 보험료는 지속적으로 상승하는 추세입니다.
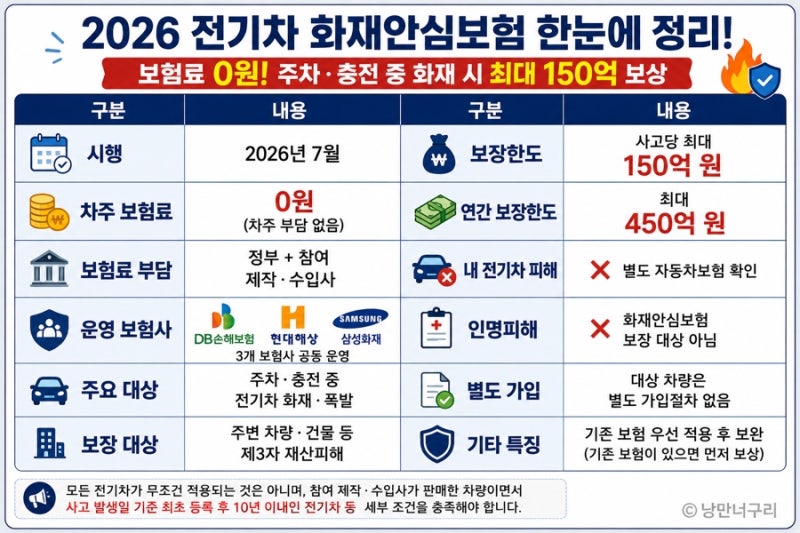
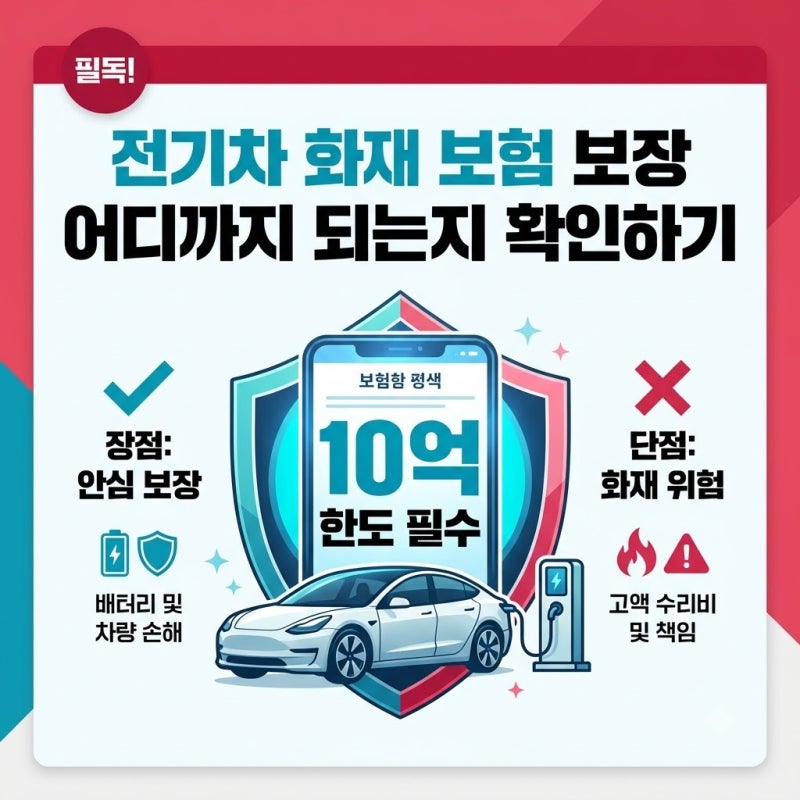
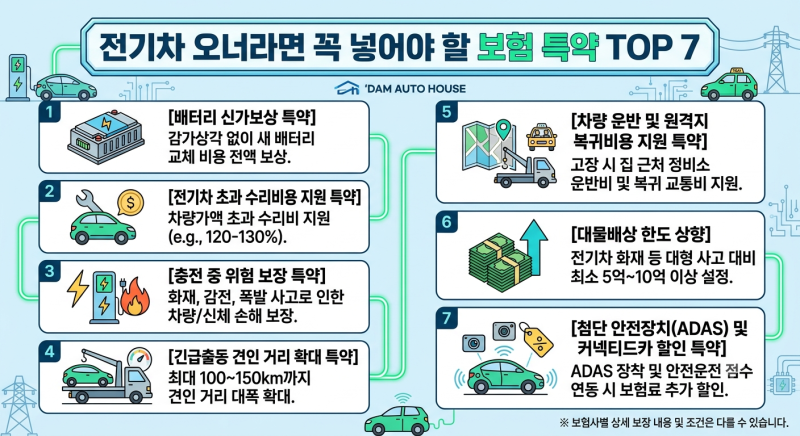
실제 블로그 후기들을 보면 전기차 배터리의 높은 교체 비용과 감가상각 문제가 가장 큰 단점으로 꼽힙니다. 자기차량손해 담보에 가입했더라도 사고 당시 중고차 시세로 책정되는 차량 가액 때문에 배터리 교체 시 감가상각 비용은 별도 특약이 없으면 자기 부담으로 이어질 수 있습니다. 또한 전기차 화재 사고 시 전손 처리되는 경우가 많아 자차 가입은 선택이 아닌 필수이며, 주변 차량이나 건물로 번진 피해를 대비해 대물배상 한도를 10억 원 이상으로 높이는 것이 안전하다는 의견이 많습니다.
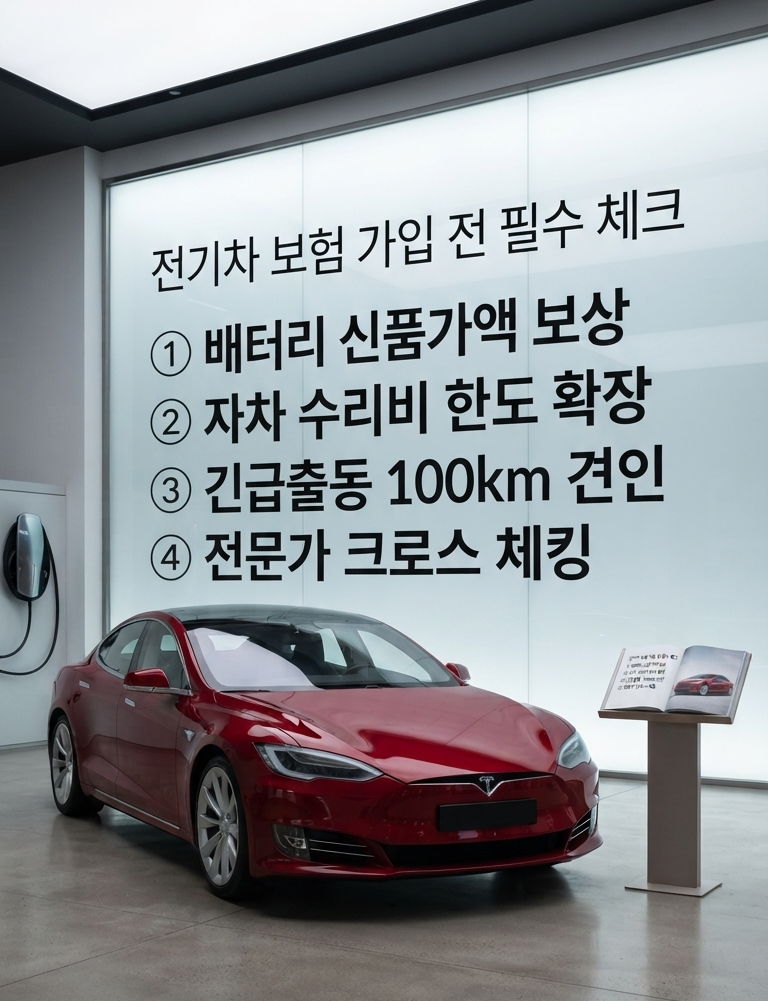
블로거들은 전기차 보험 가입 시 '배터리 신가보상 특약'의 중요성을 강조합니다. 이 특약에 가입하면 감가상각분을 제외하지 않고 새 배터리 가격을 그대로 보상받을 수 있어 수백만 원에서 천만 원 이상의 자기 부담금을 줄일 수 있습니다. 또한 충전 중 화재나 감전 사고에 대비한 '화재·충전사고 특약'과 긴급견인 거리 조건도 꼼꼼히 확인해야 합니다. 보험사별로 배터리 특약의 보장 범위와 가입 조건(차량 등록일 기준)이 다르므로, 다이렉트 보험 사이트에서 여러 보험사의 견적을 비교해보는 것이 현명한 선택에 도움이 됩니다.