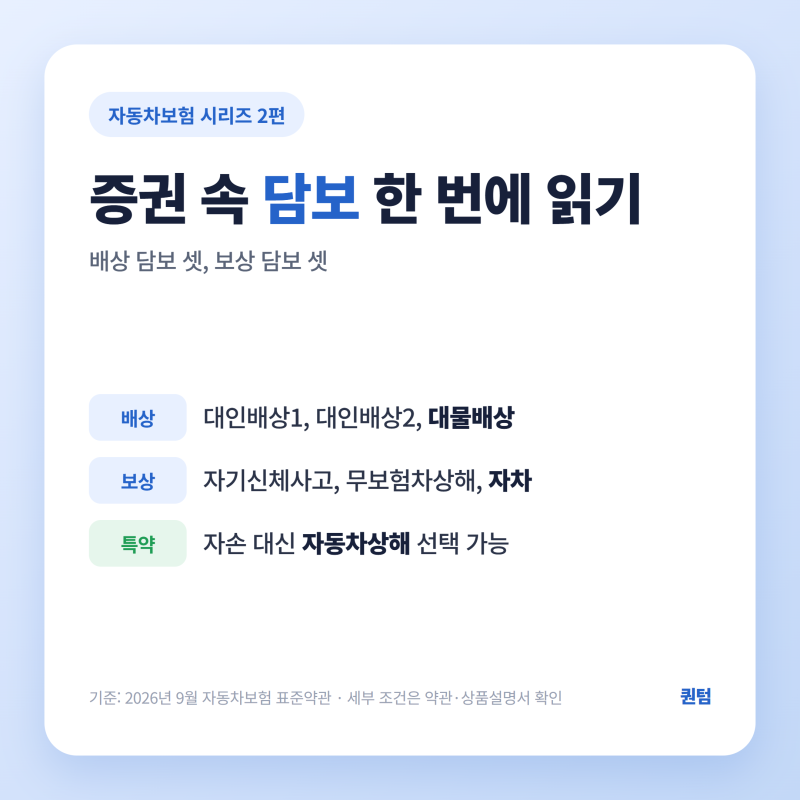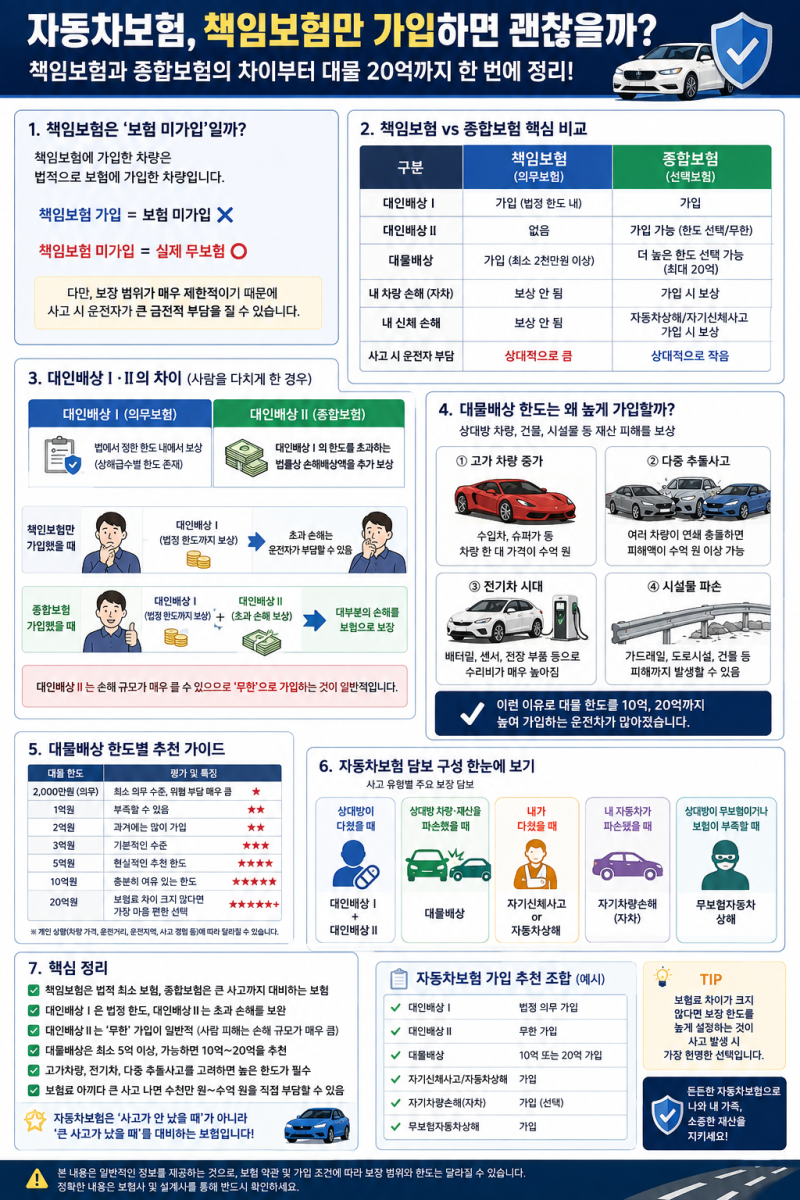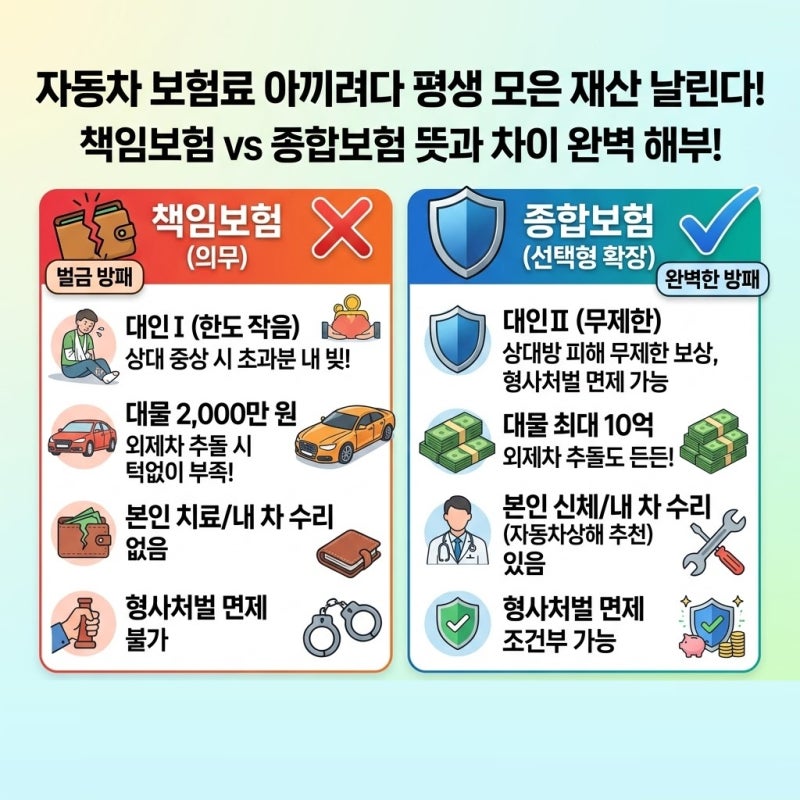
자동차 책임보험은 법정 최소한도의 대인배상Ⅰ과 대물배상으로 구성된 의무보험입니다. 하지만 의무보험만으로는 모든 사고 비용에 대비하기 어렵다는 점이 블로거들 사이에서 강조되고 있습니다. 특히 고가 차량이나 시설물 피해 시, 가입한 대물배상 한도를 초과하는 손해가 발생할 수 있어 주의가 필요합니다. 많은 블로거들이 책임보험만으로는 부족하다고 지적하며, 추가적인 보장 마련의 중요성을 언급하고 있습니다.
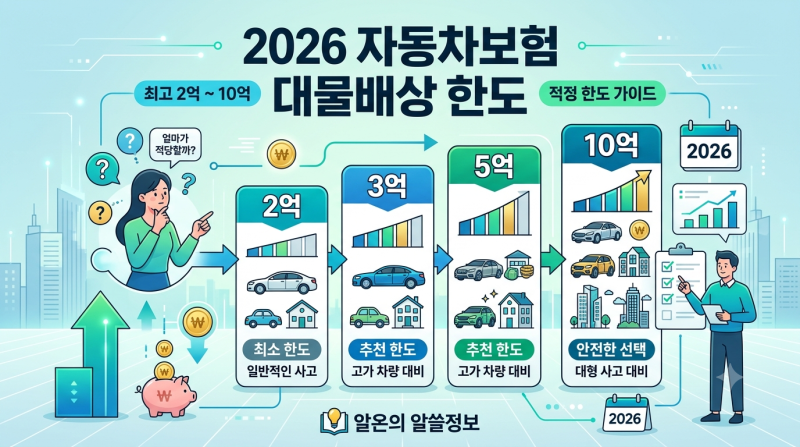
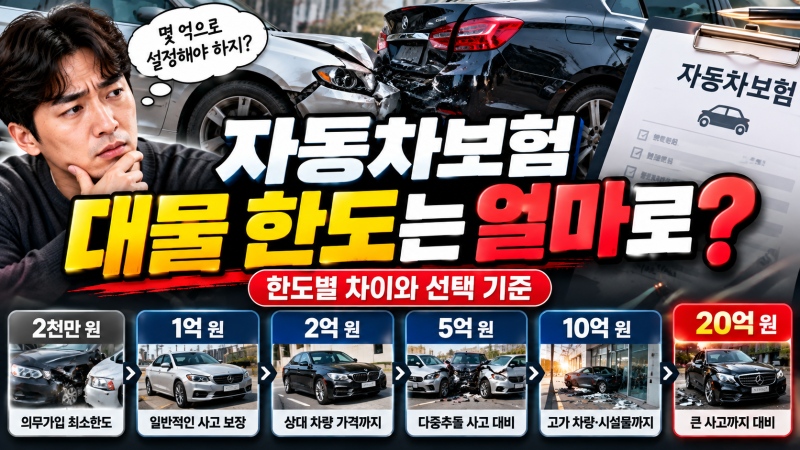
실제 블로그 후기들을 살펴보면, 자동차 책임보험의 법정 최소 대물 한도인 2천만원이 현실적인 사고 처리에는 턱없이 부족하다는 의견이 많습니다. 상대방 차량 수리비, 렌터카 비용, 휴차손해, 도로시설물 복구비 등 다양한 손해가 한꺼번에 발생할 경우, 가입 한도를 초과하는 금액은 가해자가 직접 부담해야 하는 상황이 발생할 수 있습니다. 이는 운전자에게 큰 경제적 부담으로 작용할 수 있으므로, 충분한 대물배상 한도 설정이 중요하다고 분석됩니다.
블로거들은 자동차 책임보험 가입 시 대물배상 한도를 최소 2억 원 이상, 가능하다면 5억 원 또는 10억 원까지 높게 설정할 것을 권장하고 있습니다. 특히 고가 차량과의 사고나 다중 추돌 사고 발생 시 예상치 못한 큰 손해액에 대비하기 위함입니다. 또한, 상대방이 요구하는 금액이 곧바로 최종 손해액으로 확정되는 것이 아니므로, 실제 인정 가능한 손해 항목과 과실 비율을 꼼꼼히 확인하는 것이 중요하다고 조언하고 있습니다.