2026년, 자동차 보험료는 단순히 사고 유무만으로 결정되지 않아 많은 운전자가 혼란을 겪고 있습니다. 보험개발원은 운전자의 위험도에 따라 보험료를 차등화하며, 무사고 운전자에게는 할인 혜택을, 사고 발생 시에는 등급 불이익을 적용합니다.
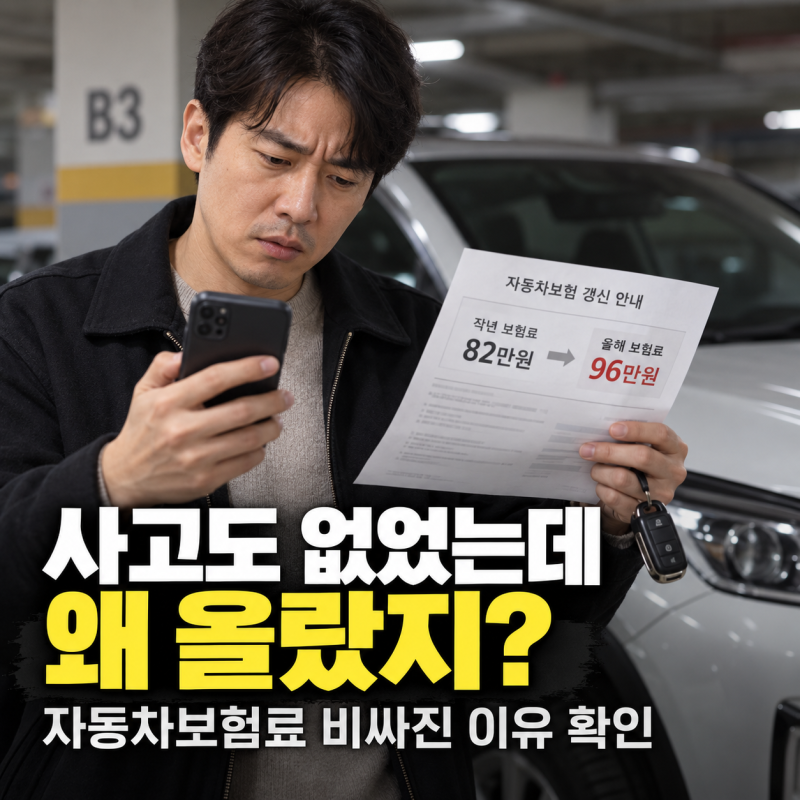
'사고 한 번에 보험료 20% 인상'과 같은 일률적인 계산은 실제와 다르며, 사고 내용, 사고 점수, 최근 사고 이력 등 여러 요소가 복합적으로 반영됩니다. 실제 블로그 후기에서는 사고가 없는데도 보험료가 올랐다는 반응이 많습니다.
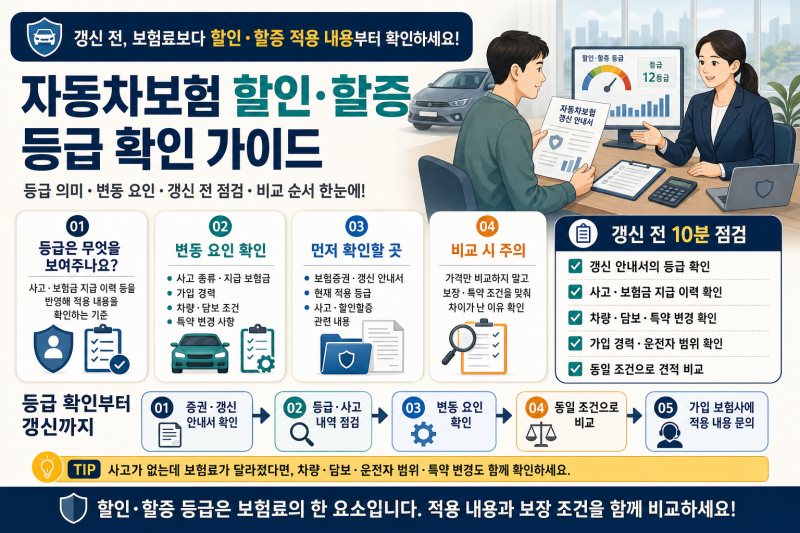
이는 개인의 사고 이력 외에도 같은 위험 집단의 손해율 변화, 기본 보험료 및 특약 보험료 조정 등 다양한 요인이 복합적으로 작용하기 때문입니다.
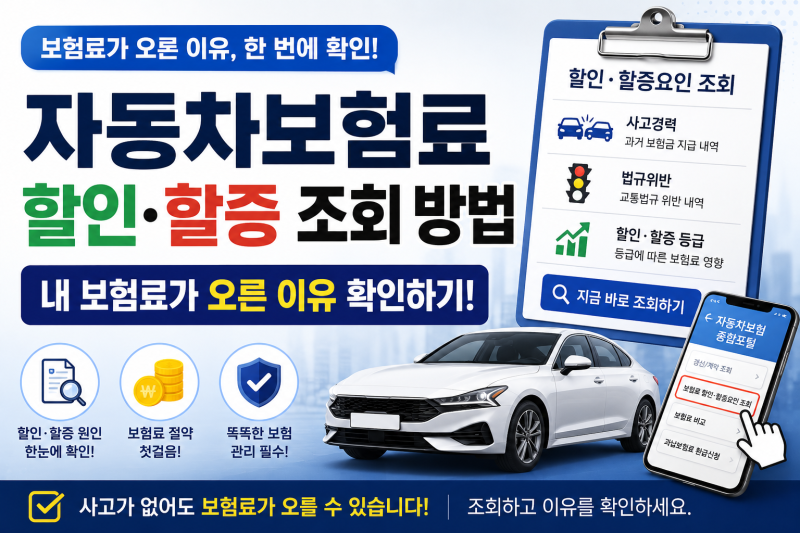
따라서 보험료 인상이 무조건 개인의 사고 할증 때문이라고 단정하기보다는, 할인할증 등급과 사고 이력을 직접 확인하는 것이 중요합니다.
보험료 갱신을 앞두고 있다면, 보험개발원의 '내 차 보험료 할인할증 조회' 시스템을 통해 현재 자신의 할인할증 등급과 사고 이력을 먼저 확인하는 것이 현명합니다.
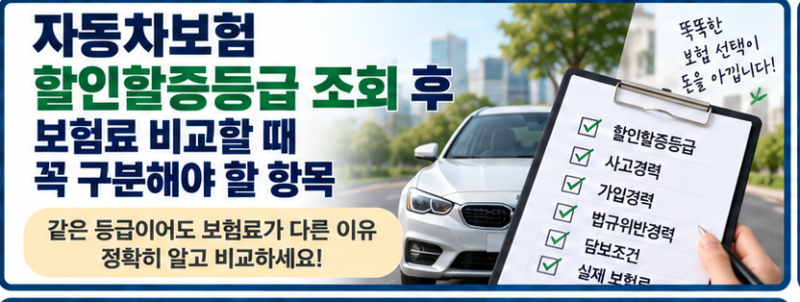
운전자 범위 설정, 가입 담보, 특약 활용 등 여러 조건을 꼼꼼히 비교하여 불필요한 지출을 줄이고 합리적인 보험료를 찾는 것이 중요합니다.