

최근 자녀의 경제 교육과 자립을 위해 미성년 자녀 명의의 주식계좌를 개설하고 주식을 증여하는 부모들이 크게 늘고 있습니다. 부모가 자녀에게 주식을 사주거나 현금을 이체하는 경우, 증여재산공제 한도 내에서 증여세가 발생하지 않더라도 국세청에 증여 사실을 신고하는 것이 중요합니다. 이는 추후 자녀의 자금 출처를 명확히 하고 차명계좌 논란을 방지하는 핵심적인 절차입니다.
실제 블로그 후기들을 살펴보면, 미성년 자녀는 직계존속으로부터 10년간 합산 2천만원까지 증여재산공제를 받을 수 있습니다. 이때 2천만원은 매년 새로 주어지는 한도가 아닌 누계 한도이며, 부모 각각이 아닌 직계존속 전체에게 받은 금액을 합산하여 계산해야 합니다. 증여세가 0원이라도 신고를 통해 증여 내역을 공식적으로 기록하는 것이 장기적인 관점에서 자녀의 자산 관리에 큰 도움이 됩니다.
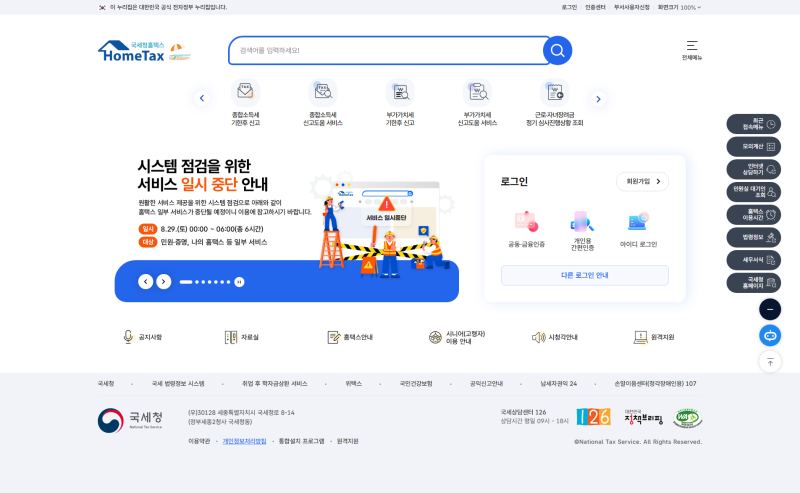
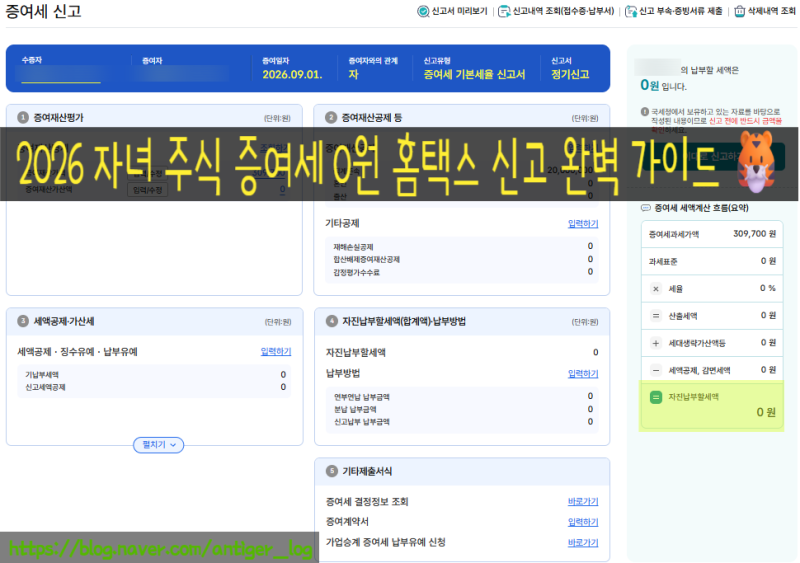
자녀 주식계좌 증여세 신고를 준비한다면, 자녀 계좌로 돈을 보낸 날짜와 금액, 증여자, 그리고 최근 10년간의 증여 내역을 미리 정리하는 것이 좋습니다. 특히 현금이 아닌 주식 실물을 증여할 경우, 증여일 전후 2개월(총 4개월)의 종가 평균으로 가치를 평가하며, 증여받은 주식은 최소 1년 이상 보유해야 절세 효과를 유지할 수 있습니다. 홈택스를 통해 간편하게 신고할 수 있으니, 증여받은 날이 속하는 달의 말일부터 3개월 이내에 신고를 완료하시기 바랍니다.