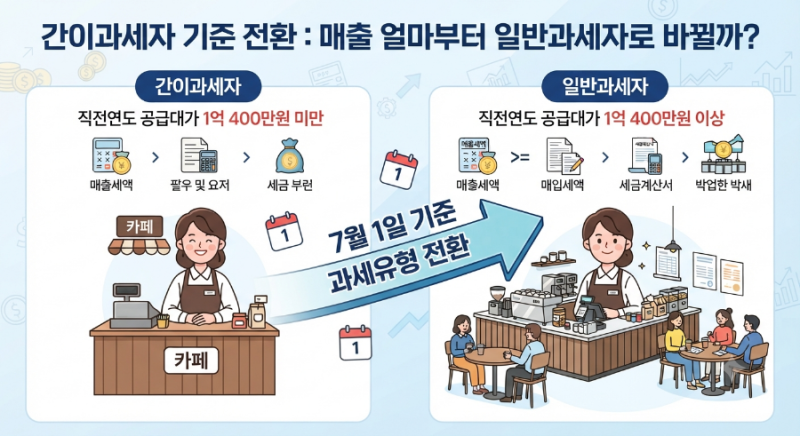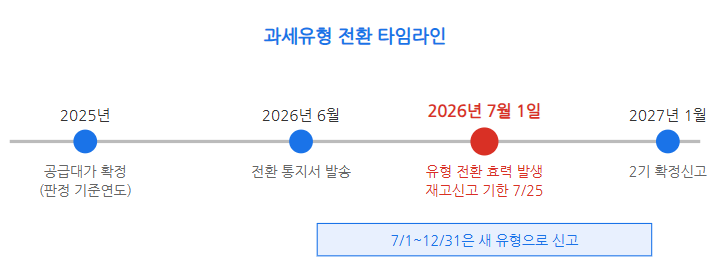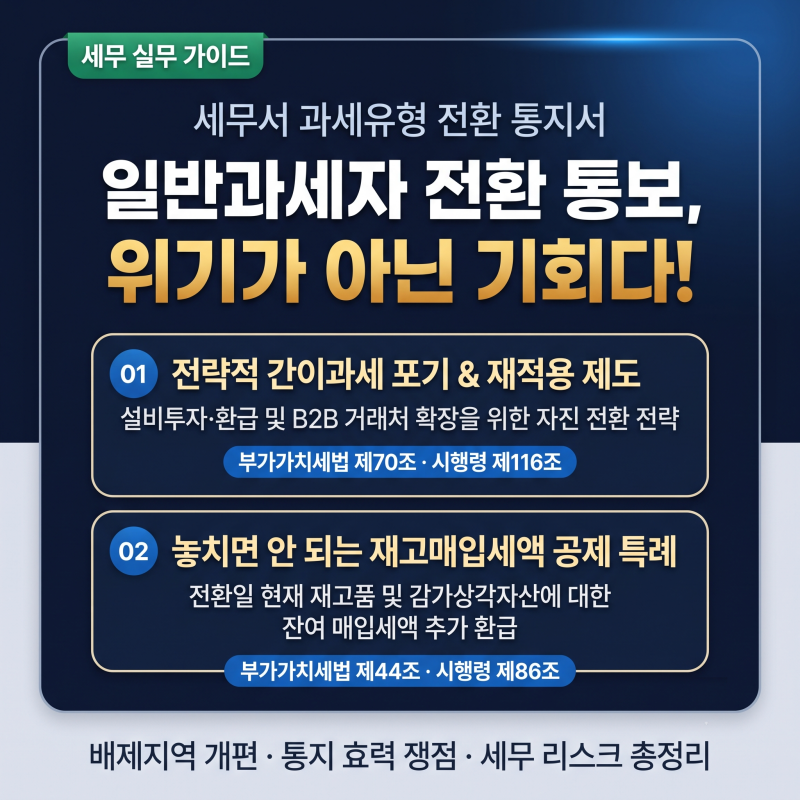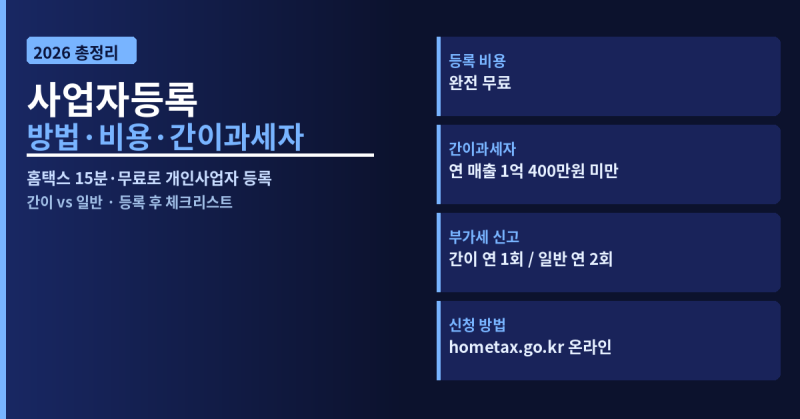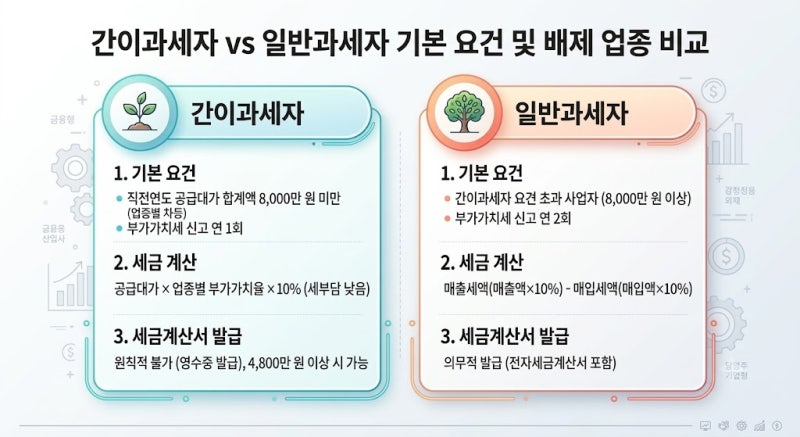
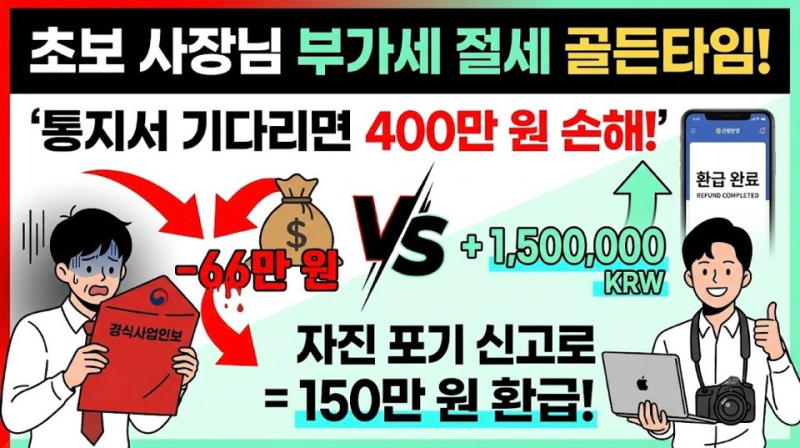

간이과세자에서 일반과세자로의 전환은 사업 성장의 긍정적인 신호이지만, 세금 계산 방식과 구조가 근본적으로 달라지므로 세심한 대비가 필요합니다. 특히 직전 연도 공급대가 1억 400만원을 초과하면 다음 해 1월 1일부터 일반과세자로 자동 전환되며, 7월에 전환 통지서를 받는 경우가 많습니다. 이때 부가가치세 절세와 세무 전략을 미리 수립하는 것이 중요합니다.
블로거들은 간이과세자와 일반과세자의 핵심 차이를 매출 기준, 세율, 매입세액 공제 측면에서 상세히 설명하고 있습니다. 일반과세자는 매입세액 전액 공제가 가능하지만, 간이과세자는 매입액의 0.5%만 공제되므로 매입이 많은 사업장은 공제액까지 고려해야 한다고 강조합니다. 또한, 전환 시 대부분 별도 신청 없이 자동으로 진행되지만, 변경된 신고 방법과 세금계산서 발급 여부를 확인하는 것이 필수적이라고 조언합니다.
사업자들은 과세 유형 전환 통지서를 받으면 놓치지 말아야 할 4대 공제와 함께 사업 확장을 위한 가격 책정 및 마진 보전 전략을 세워야 합니다. 특히 간이과세자는 연 1회 신고가 원칙이지만, 7월 1일 기준 일반과세자로 전환되었거나 상반기에 세금계산서를 발급한 경우 7월 신고가 필요할 수 있으므로 주의해야 합니다.