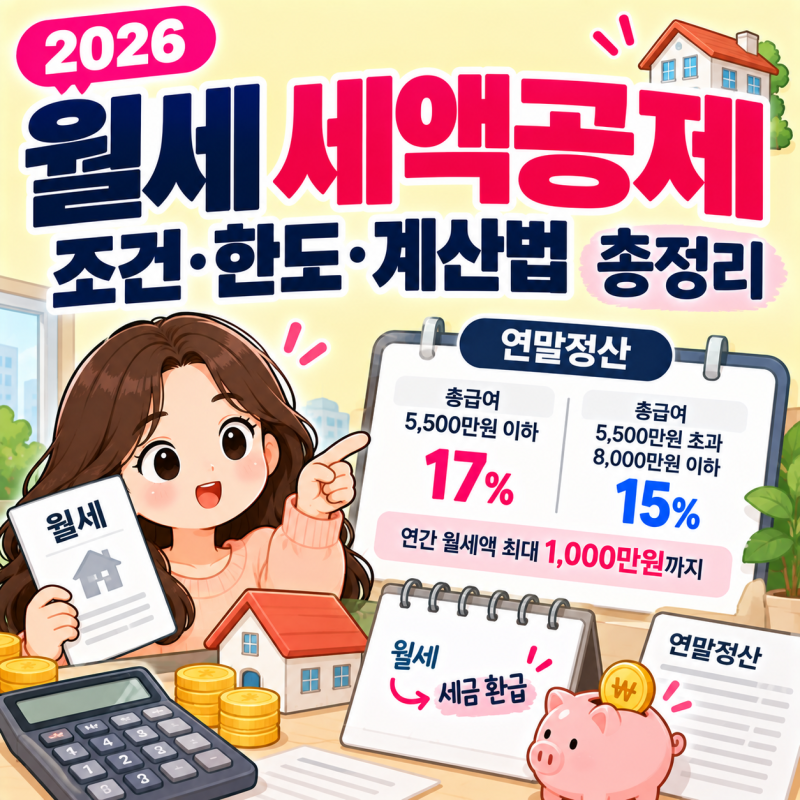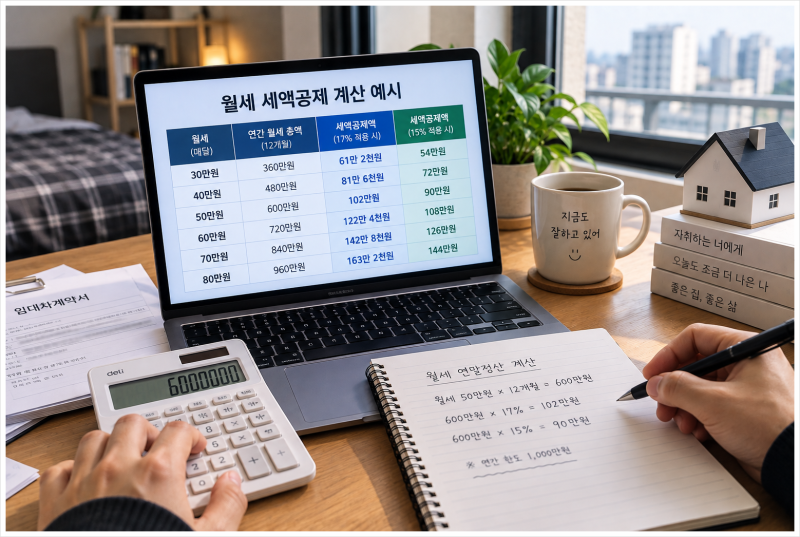
월세액 공제는 연말정산 시 주거비 부담을 줄여주는 중요한 제도로, 특히 무주택 근로자들에게 큰 관심을 받고 있습니다. 총급여액에 따라 15% 또는 17%의 공제율이 적용되며, 연간 최대 1,000만원까지 공제 대상 월세액으로 인정됩니다. 많은 블로거들이 월세액 공제 계산 시 단순히 월세에 공제율을 곱하는 것 이상의 복합적인 조건을 강조하고 있습니다.
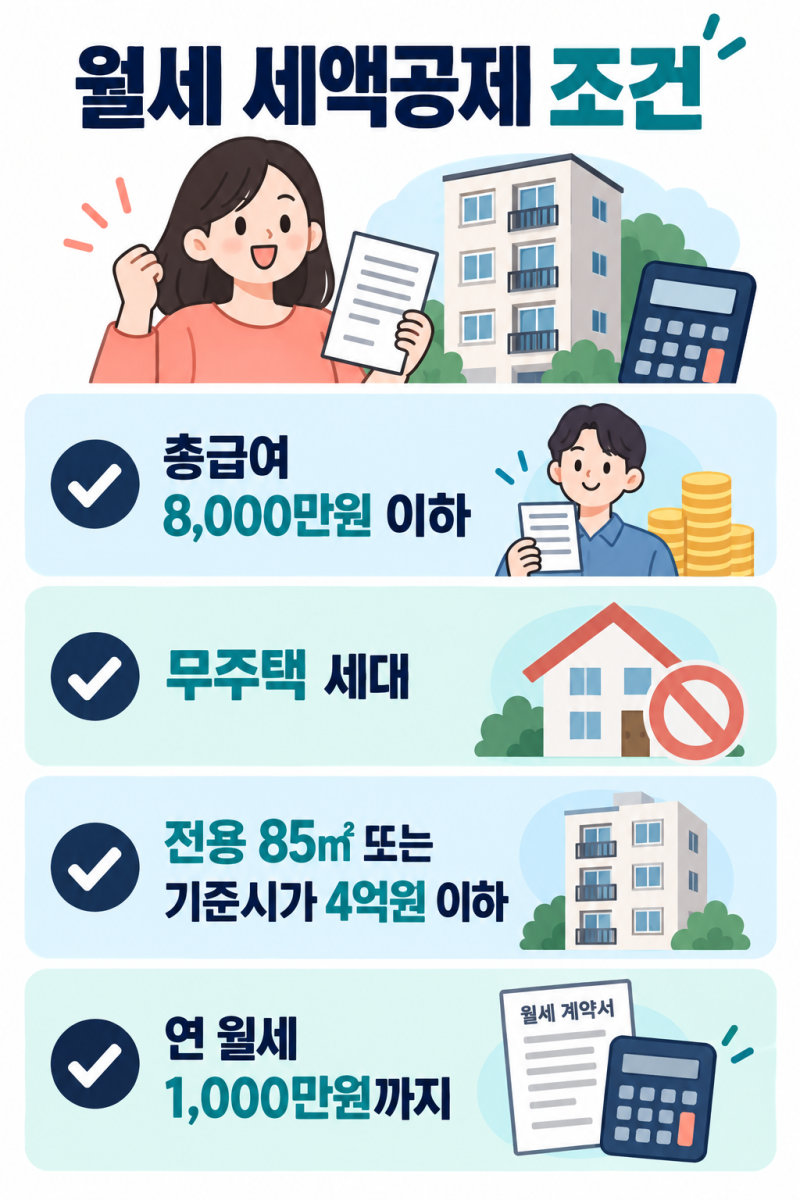
블로거들은 월세액 공제 계산 시 총급여, 무주택 여부, 주택 요건, 실제 납부 증빙 등 다양한 조건을 충족해야 한다고 설명합니다. 특히, 총급여 5,500만원 이하일 경우 17%, 5,500만원 초과 8,000만원 이하일 경우 15%의 공제율이 적용되지만, 이 금액이 그대로 환급되는 것은 아니라는 점을 지적합니다. 실제 환급액은 이미 납부한 세금과 다른 공제 항목에 따라 달라질 수 있으며, 결정세액 범위 내에서만 적용된다는 점을 강조합니다.
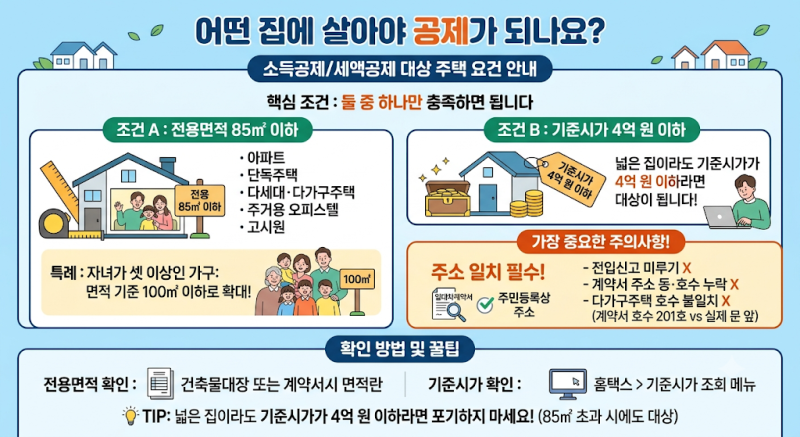
월세액 공제를 받기 위해서는 임차한 주택이 국민주택규모 이하이거나 기준시가 4억원 이하여야 하며, 임대차계약서 주소와 주민등록 전입 주소가 일치해야 합니다. 또한, 월세 현금영수증 소득공제와 중복 적용이 불가하므로, 공제액이 큰 세액공제를 우선적으로 고려하는 것이 유리합니다. 이사한 경우 각 계약 기간과 월세 송금 내역을 명확히 정리해두는 것이 중요하다고 조언합니다.