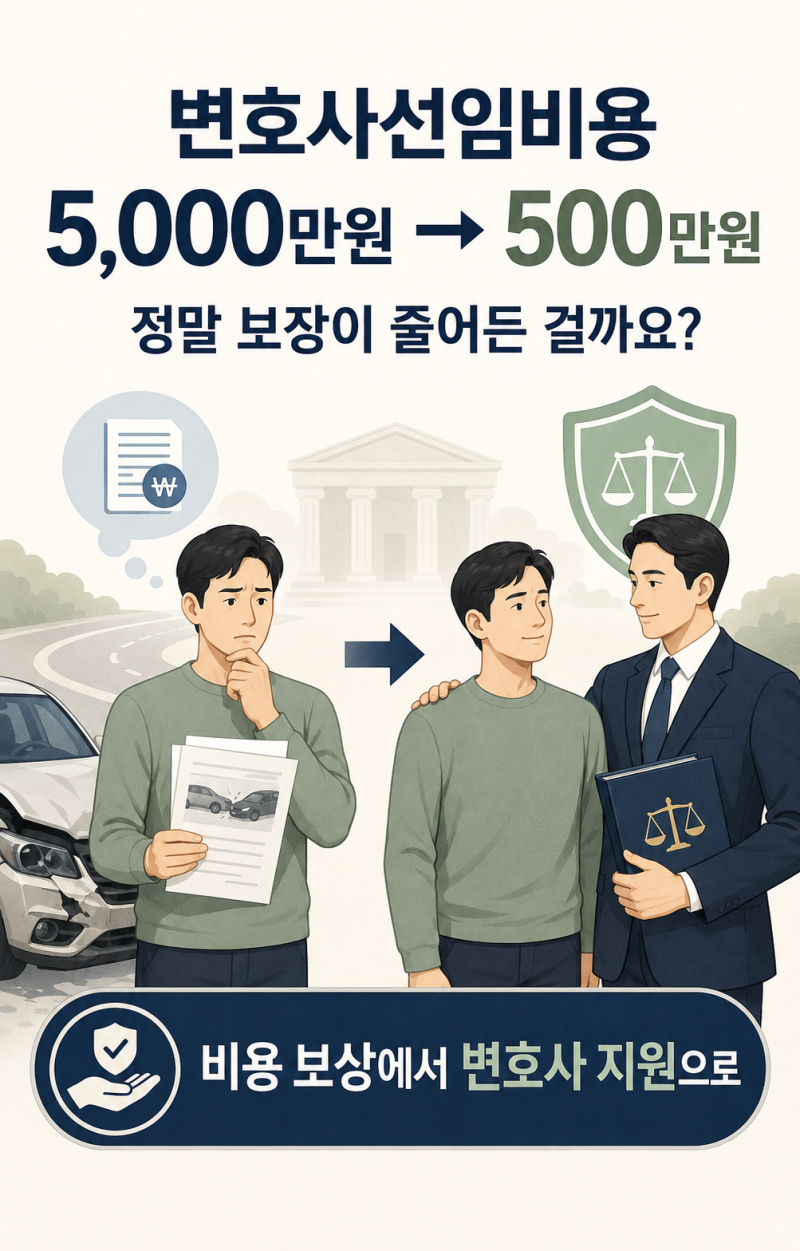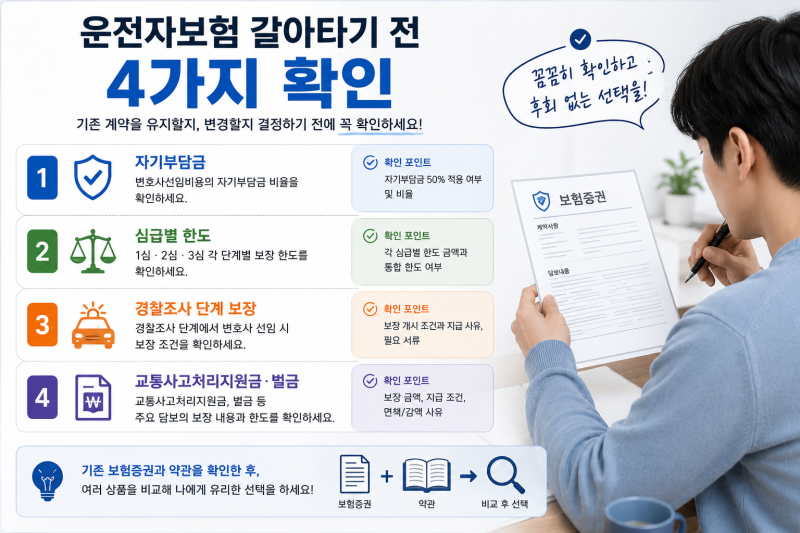
운전자보험의 핵심 담보 중 하나인 변호사선임비용 특약이 2026년 1월부터 크게 개편되면서 소비자들의 관심이 집중되고 있습니다. 기존에는 자기부담금이 없었으나, 개정 이후부터는 실제 발생한 변호사 선임비용의 50%를 가입자가 직접 부담하는 자기부담금이 신설되었습니다. 또한 심급별 한도가 분리되고 일부 보험사의 최저 보험료가 인상되는 등 전반적인 보장 구조에 변화가 있었습니다.
실제 블로그 후기들을 살펴보면, 이번 개편으로 인해 운전자보험 가입 시 변호사선임비용 보장에 대한 신중한 접근이 필요하다는 의견이 많습니다. 특히 2022년 하반기부터 경찰 조사 단계부터 보장하는 특약이 주목받으며 판매 경쟁이 격화되었으나, 과도한 보장 한도로 인한 소송 남발 및 보험 사기 우려가 제기되어 금융감독원의 권고로 개편이 이루어졌습니다. 이에 따라 기존 가입자와 신규 가입자 모두 개정된 약관 내용을 면밀히 확인해야 합니다.
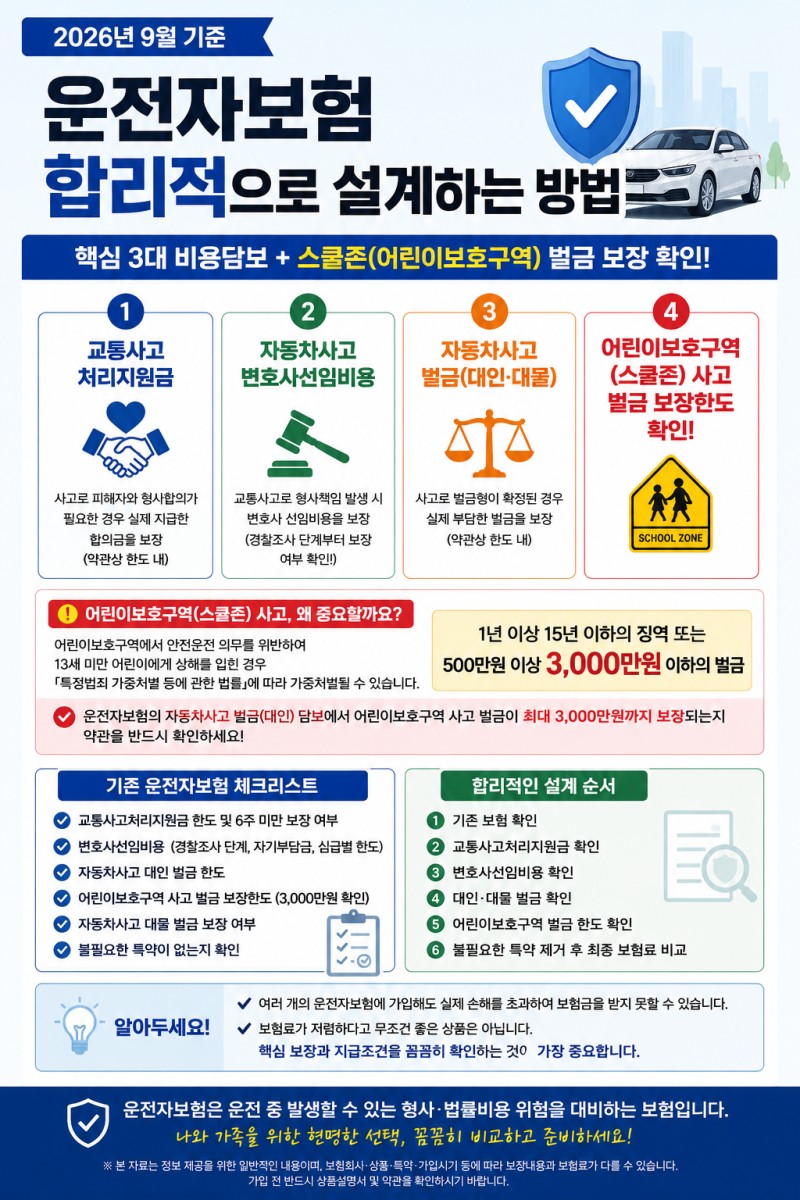
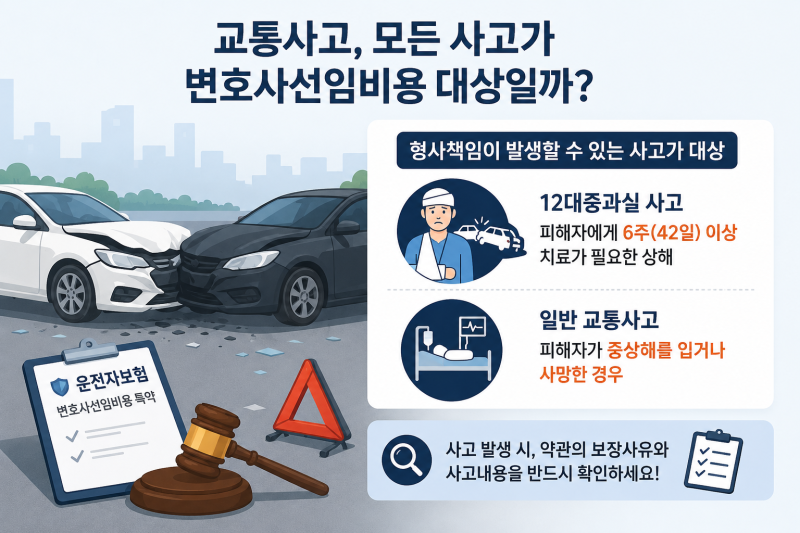
운전자보험 가입 전에는 자기부담금 50% 신설과 심급별 한도 분리 등 핵심 변경사항을 반드시 숙지해야 합니다. 또한, 변호사 선임비용 보장이 모든 교통사고에 적용되는 것이 아니므로, 사고 유형, 피해자의 상해 정도, 가입 담보의 보장 조건을 꼼꼼히 확인하는 것이 중요합니다. 일부 보험사는 현물급부 방식을 통해 제휴 법무법인을 연결하는 서비스를 제공하기도 하므로, 자신의 상황에 맞는 보장 방식을 선택하는 것이 현명합니다.