연말정산 소득공제는 과세표준을 줄여 세금을 간접적으로 낮추고, 세액공제는 산출된 세금을 직접 차감합니다. 세액공제는 지출액 전체가 아닌 공제율과 한도, 총급여 등 조건에 따라 절세 효과가 달라지므로 주의가 필요합니다.
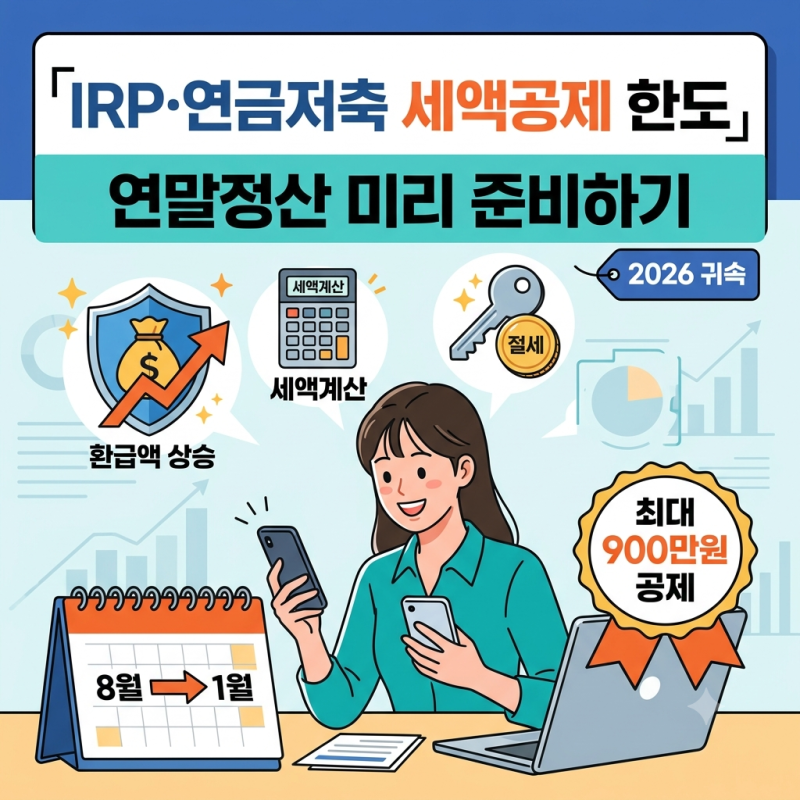
연금저축이나 IRP 같은 금융 상품을 활용하면 연말정산 세액공제 한도를 효과적으로 채워 환급금을 늘릴 수 있습니다. 직장인 연말정산은 '13월의 월급' 또는 '세금 폭탄'이 될 수 있습니다. 소득공제와 세액공제 차이를 정확히 아는 것이 핵심입니다.
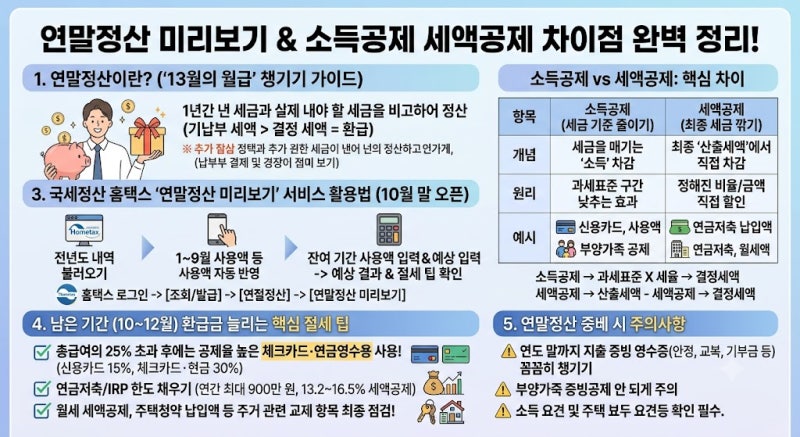
두 개념 혼동으로 절세 기회를 놓치기 쉬운데, 이 글은 연말정산 핵심 공제 차이를 명확히 이해하고 현명한 세금 관리법을 제시합니다. 소득공제는 세금 부과 기준인 소득 자체를 줄여 과세표준을 낮춥니다.
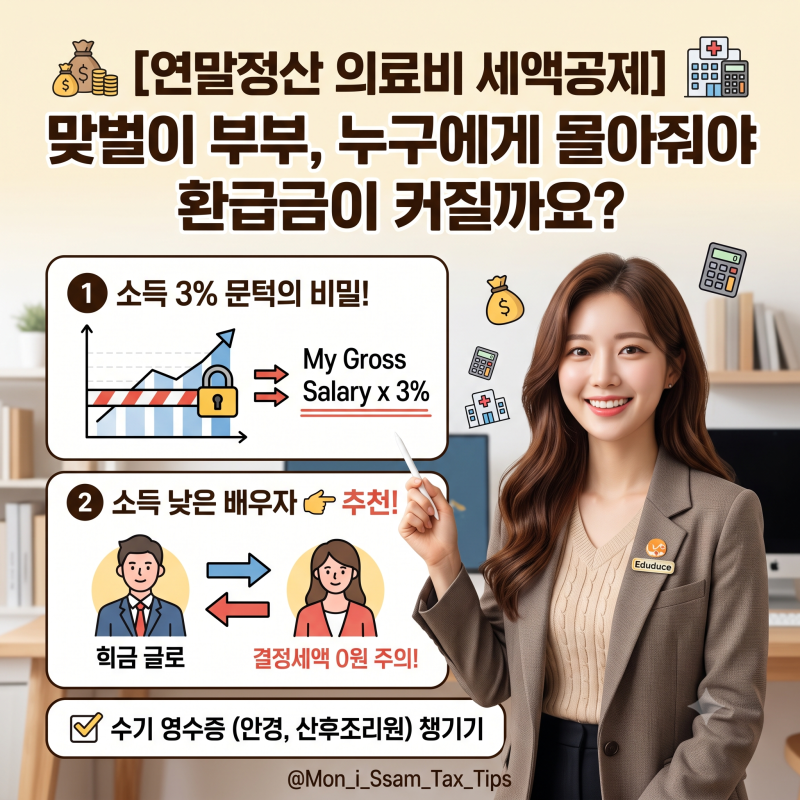
반면 연말정산 세액공제는 이미 계산된 세금에서 일정 금액을 직접 차감하는 제도입니다. 세액공제는 지출액 전체를 돌려주는 것이 아닙니다. 의료비나 연금저축에 100만 원을 지출해도 공제율, 한도, 총급여 등 조건에 따라 실제 절세 효과가 달라집니다.
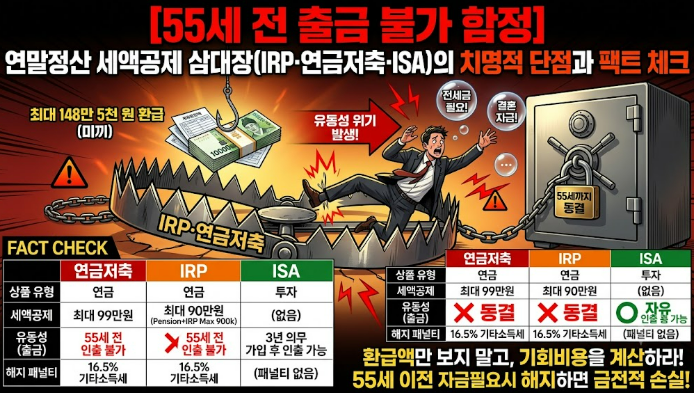
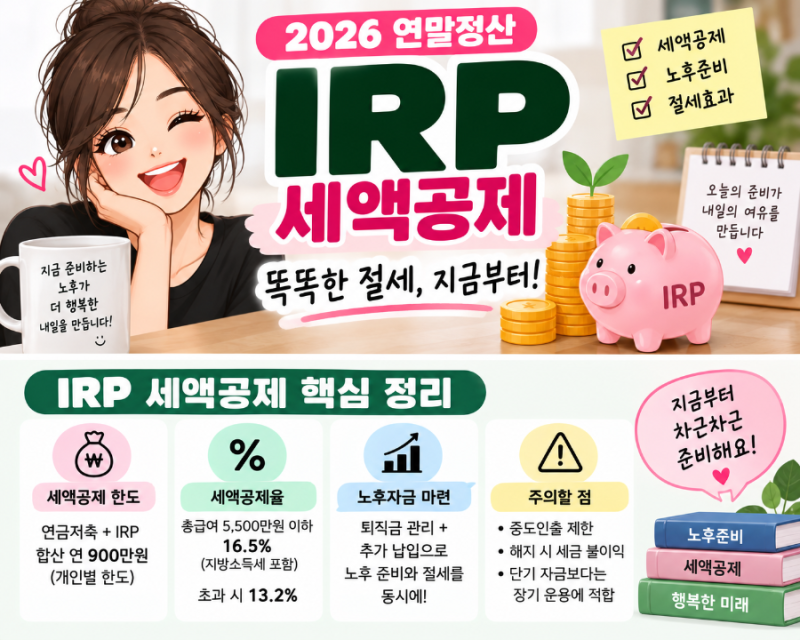
연금저축과 개인형 IRP 같은 금융 상품은 세액공제 한도를 채우는 강력한 수단입니다. 최대 환급을 위해서는 소득공제와 세액공제 원리 이해가 필수이며, 소득 및 지출 패턴에 맞는 절세 전략을 세워야 합니다.
국세청 '연말정산 미리보기'를 활용해 예상 환급액을 확인하고, 연금저축이나 IRP처럼 세액공제 혜택이 큰 금융 상품을 연말까지 적극 활용하여 '13월의 월급'을 현실로 만드세요.
연금저축이나 IRP 같은 금융 상품을 활용하면 연말정산 세액공제 한도를 효과적으로 채워 환급금을 늘릴 수 있습니다. 직장인 연말정산은 '13월의 월급' 또는 '세금 폭탄'이 될 수 있습니다. 소득공제와 세액공제 차이를 정확히 아는 것이 핵심입니다.
두 개념 혼동으로 절세 기회를 놓치기 쉬운데, 이 글은 연말정산 핵심 공제 차이를 명확히 이해하고 현명한 세금 관리법을 제시합니다. 소득공제는 세금 부과 기준인 소득 자체를 줄여 과세표준을 낮춥니다.
반면 연말정산 세액공제는 이미 계산된 세금에서 일정 금액을 직접 차감하는 제도입니다. 세액공제는 지출액 전체를 돌려주는 것이 아닙니다. 의료비나 연금저축에 100만 원을 지출해도 공제율, 한도, 총급여 등 조건에 따라 실제 절세 효과가 달라집니다.
연금저축과 개인형 IRP 같은 금융 상품은 세액공제 한도를 채우는 강력한 수단입니다. 최대 환급을 위해서는 소득공제와 세액공제 원리 이해가 필수이며, 소득 및 지출 패턴에 맞는 절세 전략을 세워야 합니다.
국세청 '연말정산 미리보기'를 활용해 예상 환급액을 확인하고, 연금저축이나 IRP처럼 세액공제 혜택이 큰 금융 상품을 연말까지 적극 활용하여 '13월의 월급'을 현실로 만드세요.