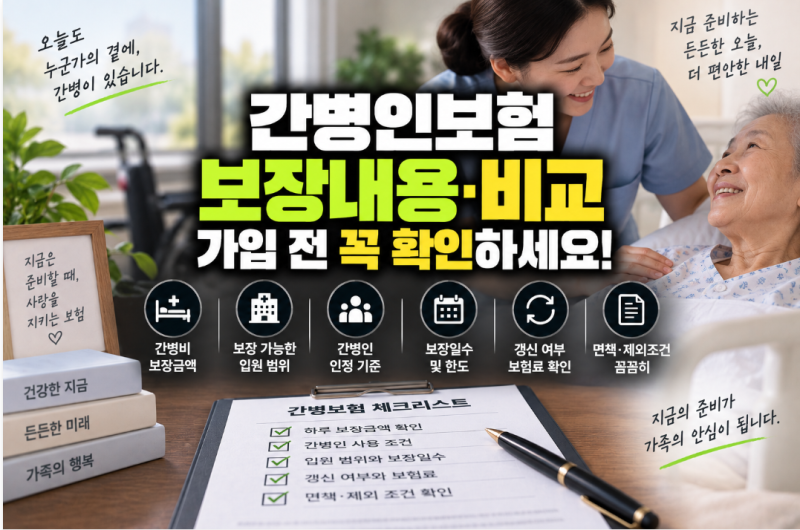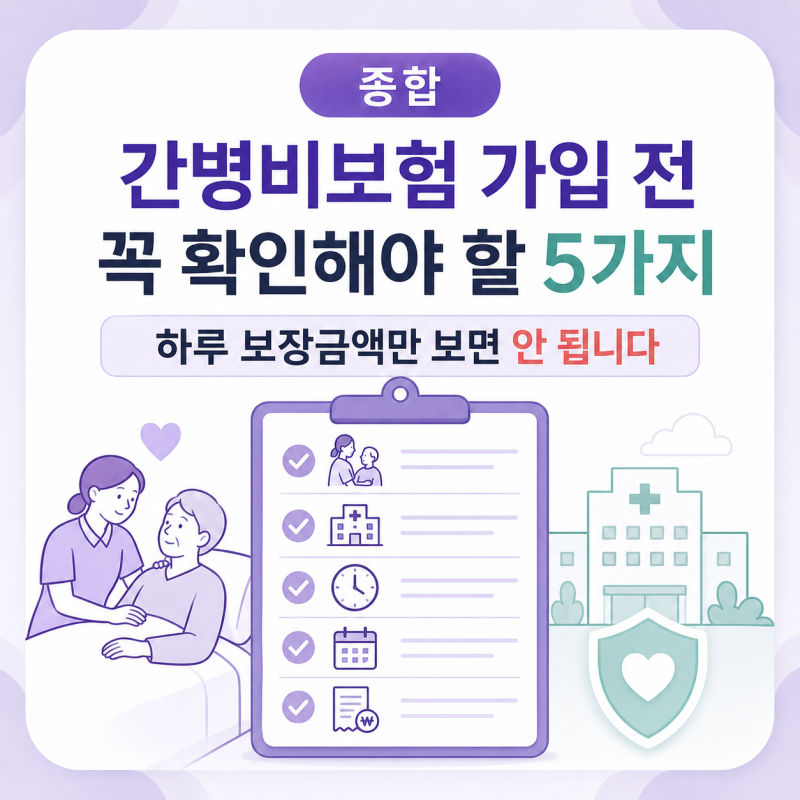
간병비보험은 간병비 지급형과 간병인 지원형으로 나뉘며, 일반병원과 요양병원의 보장 한도와 기간을 확인해야 합니다. 간병비보험 금액은 보장 항목 수보다 갱신형/비갱신형 특약 설계 방식에 따라 크게 달라집니다.
갱신형 특약은 초기 보험료가 낮지만 15년 만에 2.5배까지 오를 수 있어 장기적인 부담을 고려해야 합니다. 간병비보험은 고령화 시대의 필수적인 노후 대비책입니다. 복잡한 상품 속에서 현명한 선택을 위해서는 핵심 비교 포인트를 정확히 알아야 합니다.
단순히 초기 보험료만 보면 장기적으로 큰 손해를 볼 수 있습니다. 간병비보험은 간병비 사용일당 지급형과 간병인 지원형으로 나뉩니다.
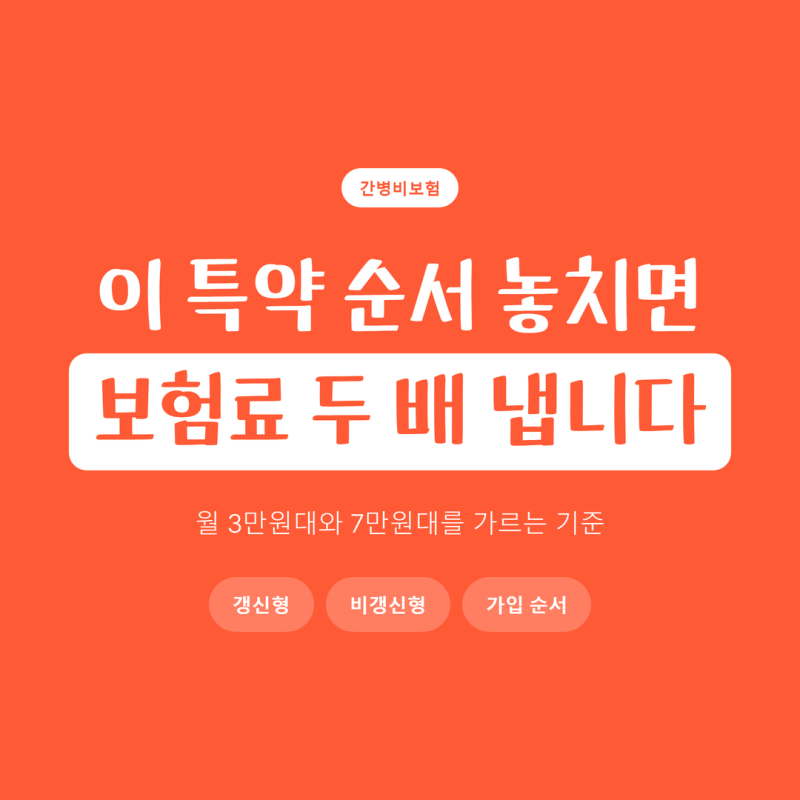
보험료는 갱신형과 비갱신형 특약 선택에 따라 크게 달라지는데, 갱신형은 초기 월 3만원대지만 15년 만에 2.5배까지 오를 수 있습니다. 비갱신형은 월 7만원대부터 시작하나 보험료 변동이 없습니다.
또한 일반병원과 요양병원의 보장 한도 및 기간(180일 vs 365일) 차이도 중요합니다. 따라서 간병비보험 비교 시에는 단기 보험료보다 장기적인 보장 안정성, 보장 유형, 갱신 여부, 병원별 보장 범위를 종합적으로 고려해야 합니다.
개인의 상황에 맞춰 신중하게 선택하여 안정적인 노후를 준비하시기 바랍니다.
갱신형 특약은 초기 보험료가 낮지만 15년 만에 2.5배까지 오를 수 있어 장기적인 부담을 고려해야 합니다. 간병비보험은 고령화 시대의 필수적인 노후 대비책입니다. 복잡한 상품 속에서 현명한 선택을 위해서는 핵심 비교 포인트를 정확히 알아야 합니다.
단순히 초기 보험료만 보면 장기적으로 큰 손해를 볼 수 있습니다. 간병비보험은 간병비 사용일당 지급형과 간병인 지원형으로 나뉩니다.
보험료는 갱신형과 비갱신형 특약 선택에 따라 크게 달라지는데, 갱신형은 초기 월 3만원대지만 15년 만에 2.5배까지 오를 수 있습니다. 비갱신형은 월 7만원대부터 시작하나 보험료 변동이 없습니다.
또한 일반병원과 요양병원의 보장 한도 및 기간(180일 vs 365일) 차이도 중요합니다. 따라서 간병비보험 비교 시에는 단기 보험료보다 장기적인 보장 안정성, 보장 유형, 갱신 여부, 병원별 보장 범위를 종합적으로 고려해야 합니다.
개인의 상황에 맞춰 신중하게 선택하여 안정적인 노후를 준비하시기 바랍니다.