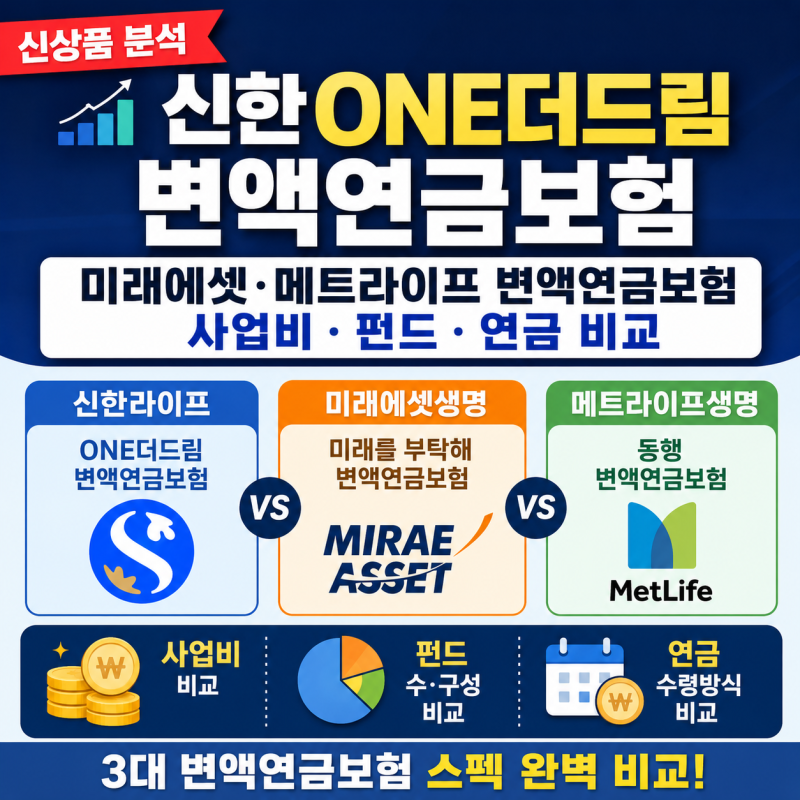

메트라이프 변액연금은 월 납입액보다 가입 시작 나이와 운용 기간이 최종 적립금에 더 큰 영향을 미칩니다. 동일한 월 30만원을 납입해도 20세 시작과 40세 시작은 65세 예상 적립금에서 약 1억 5,900만원의 차이를 보입니다.
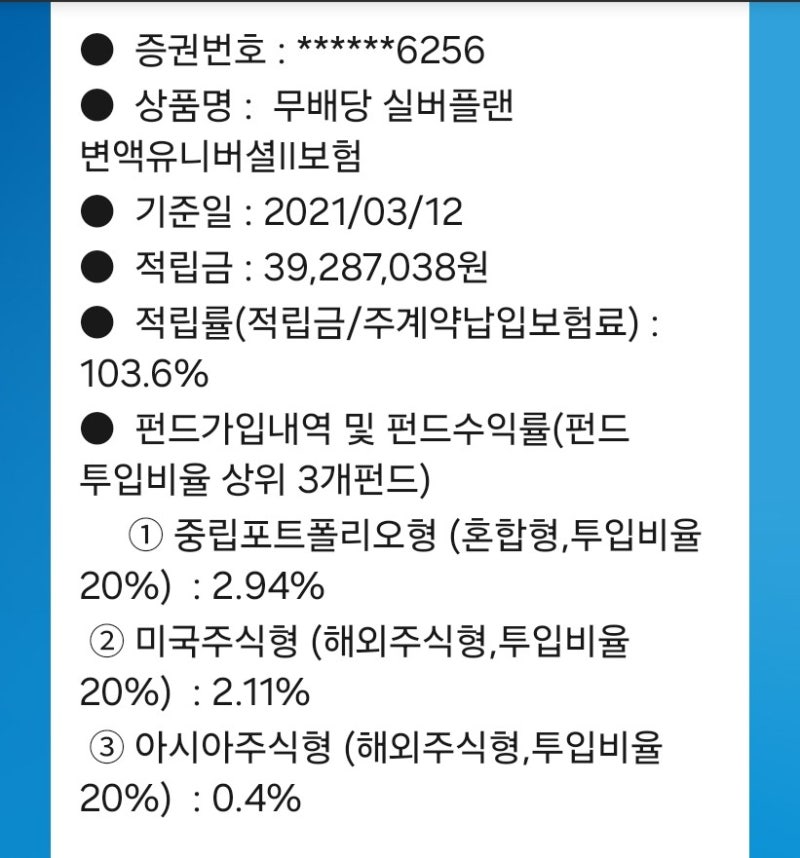
변액연금은 사업비와 펀드 보수가 차감되며, 펀드 운용실적과 환율에 따라 원금 손실 가능성이 있어 장기적인 관리가 중요합니다. 메트라이프 변액보험은 많은 분들이 노후 준비를 위해 고려하는 금융 상품입니다.
하지만 단순히 월 납입액만으로 상품의 가치를 판단하는 것은 큰 오산일 수 있습니다. 실제로는 가입을 시작하는 나이와 운용 기간이 최종 적립금에 훨씬 더 결정적인 영향을 미치며, 이는 예상치 못한 큰 차이를 만들어낼 수 있습니다.
예를 들어, 월 30만원을 동일하게 납입하더라도 20세에 시작하는 경우와 40세에 시작하는 경우, 65세 시점의 예상 적립금은 무려 1억 5,900만원에 달하는 엄청난 격차를 보입니다.
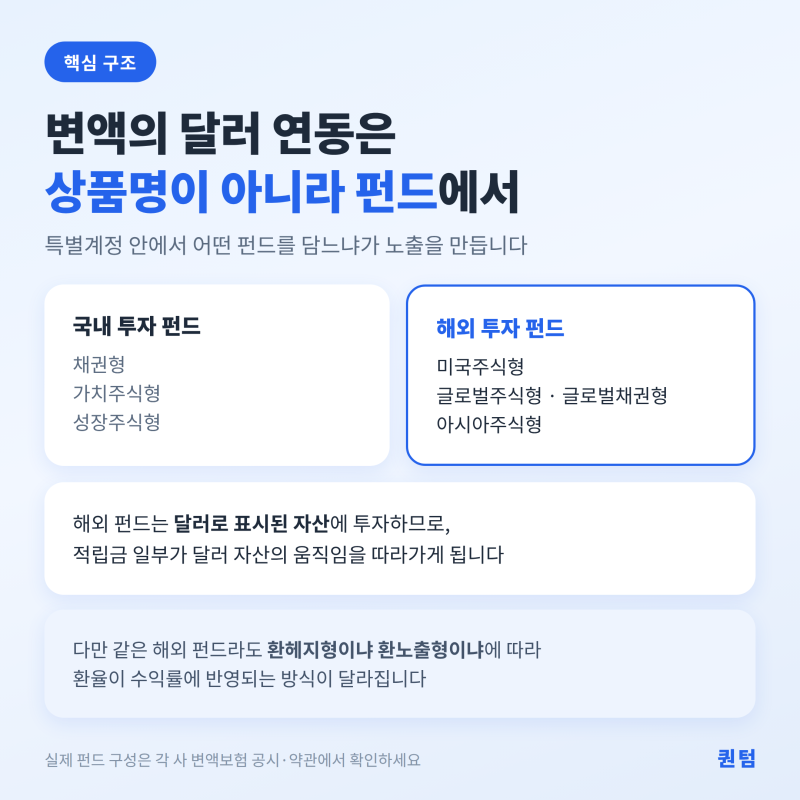
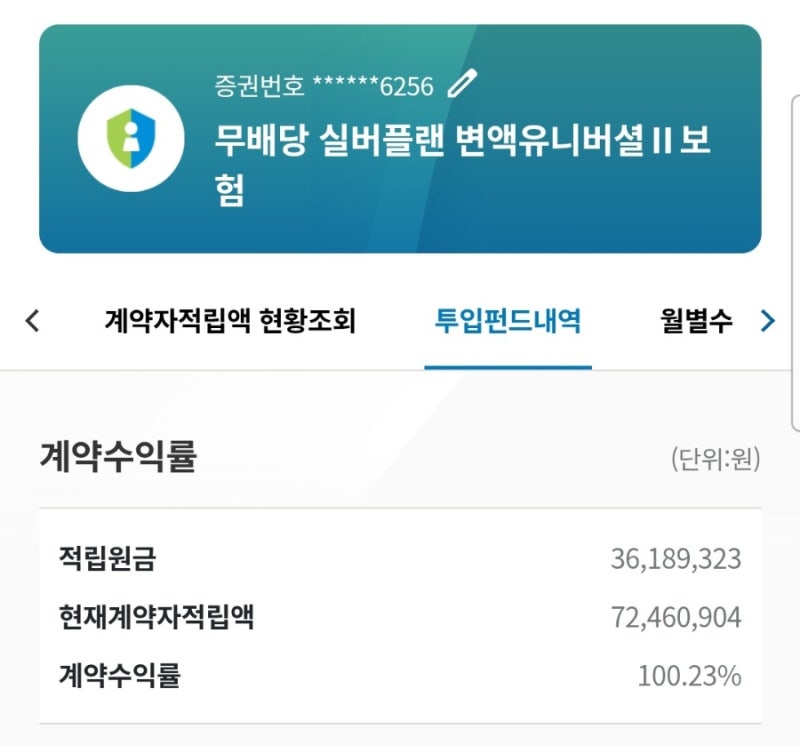
이는 변액보험이 특별계정 펀드 운용 실적에 따라 적립금이 달라지고, 장기 유지 시 복리 효과를 극대화할 수 있기 때문입니다.
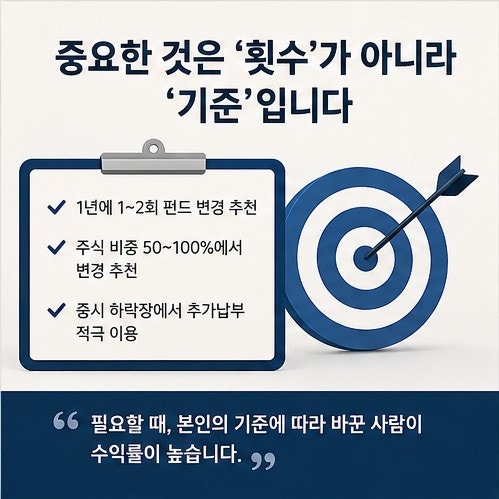
또한, 납입 기간 선택 시에도 총 납입액이 많다고 무조건 유리한 것이 아니라, 소득 변화를 고려하여 꾸준히 유지 가능한 기간을 선택하는 것이 중요합니다.
다만, 모든 변액보험은 사업비와 펀드 보수가 차감되며, 펀드 운용 실적 및 환율 변동에 따라 원금 손실이 발생할 수 있다는 점을 반드시 인지해야 합니다.
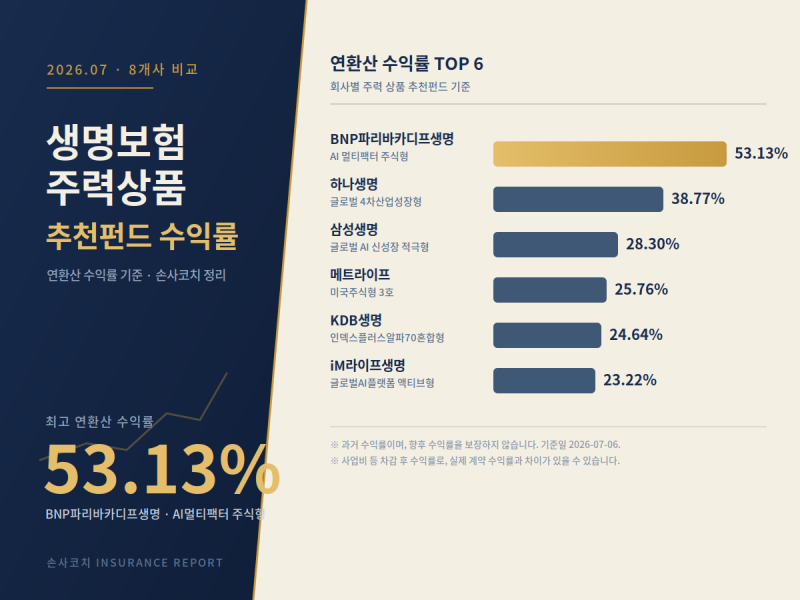
최근 코스피 시장의 급락 사례처럼 시장 전체의 조정은 개별 펀드 문제가 아닌 장기 상품의 특성으로 이해해야 합니다. 따라서 메트라이프 변액보험을 고려한다면, 단순히 높은 수익률이나 납입액에만 집중하기보다, 가입 시점과 장기적인 운용 계획을 세우는 것이 현명합니다.
상품의 구조와 수수료, 그리고 시장 변동성을 충분히 이해하고 본인의 재정 상황에 맞는 지속 가능한 전략을 수립하는 것이 성공적인 노후 자금 마련의 핵심입니다.
변액연금은 사업비와 펀드 보수가 차감되며, 펀드 운용실적과 환율에 따라 원금 손실 가능성이 있어 장기적인 관리가 중요합니다. 메트라이프 변액보험은 많은 분들이 노후 준비를 위해 고려하는 금융 상품입니다.
하지만 단순히 월 납입액만으로 상품의 가치를 판단하는 것은 큰 오산일 수 있습니다. 실제로는 가입을 시작하는 나이와 운용 기간이 최종 적립금에 훨씬 더 결정적인 영향을 미치며, 이는 예상치 못한 큰 차이를 만들어낼 수 있습니다.
예를 들어, 월 30만원을 동일하게 납입하더라도 20세에 시작하는 경우와 40세에 시작하는 경우, 65세 시점의 예상 적립금은 무려 1억 5,900만원에 달하는 엄청난 격차를 보입니다.
이는 변액보험이 특별계정 펀드 운용 실적에 따라 적립금이 달라지고, 장기 유지 시 복리 효과를 극대화할 수 있기 때문입니다.
또한, 납입 기간 선택 시에도 총 납입액이 많다고 무조건 유리한 것이 아니라, 소득 변화를 고려하여 꾸준히 유지 가능한 기간을 선택하는 것이 중요합니다.
다만, 모든 변액보험은 사업비와 펀드 보수가 차감되며, 펀드 운용 실적 및 환율 변동에 따라 원금 손실이 발생할 수 있다는 점을 반드시 인지해야 합니다.
최근 코스피 시장의 급락 사례처럼 시장 전체의 조정은 개별 펀드 문제가 아닌 장기 상품의 특성으로 이해해야 합니다. 따라서 메트라이프 변액보험을 고려한다면, 단순히 높은 수익률이나 납입액에만 집중하기보다, 가입 시점과 장기적인 운용 계획을 세우는 것이 현명합니다.
상품의 구조와 수수료, 그리고 시장 변동성을 충분히 이해하고 본인의 재정 상황에 맞는 지속 가능한 전략을 수립하는 것이 성공적인 노후 자금 마련의 핵심입니다.