어린이보험은 1만원대 가성비 플랜으로 독감, 수족구 등 감염병 특약 구성이 가능하며, 독감 치료비 특약은 연간 1회 한도로 보장됩니다.
과도한 보험료와 부실한 보장을 피하려면 보험사보다 아이 상황에 맞춰 제대로 설계해 줄 수 있는 전문 설계사를 만나는 것이 중요합니다. 월 6~8만원 선의 적정 납입료를 유지하고, 무해지 구조와 필수 보장 위주로 설계하여 불필요한 지출을 줄이는 것이 합리적입니다.
어린이보험은 우리 아이의 미래를 위한 필수적인 준비이지만, 복잡한 상품 구조와 과도한 보험료 때문에 많은 부모님이 어려움을 겪습니다. 특히 독감, 수족구, 수두와 같은 감염병은 아이들이 자주 노출되는 질병으로, 이에 대한 대비는 더욱 중요합니다.
하지만 무조건 비싼 보험보다는 1만원대 가성비 플랜으로도 독감 치료비와 감염병 특약을 실속 있게 구성할 수 있다는 사실을 아는 것이 중요합니다. 연간 보장 횟수 등 세부 조건을 꼼꼼히 확인하여 우리 아이에게 꼭 맞는 보장을 찾아야 합니다.
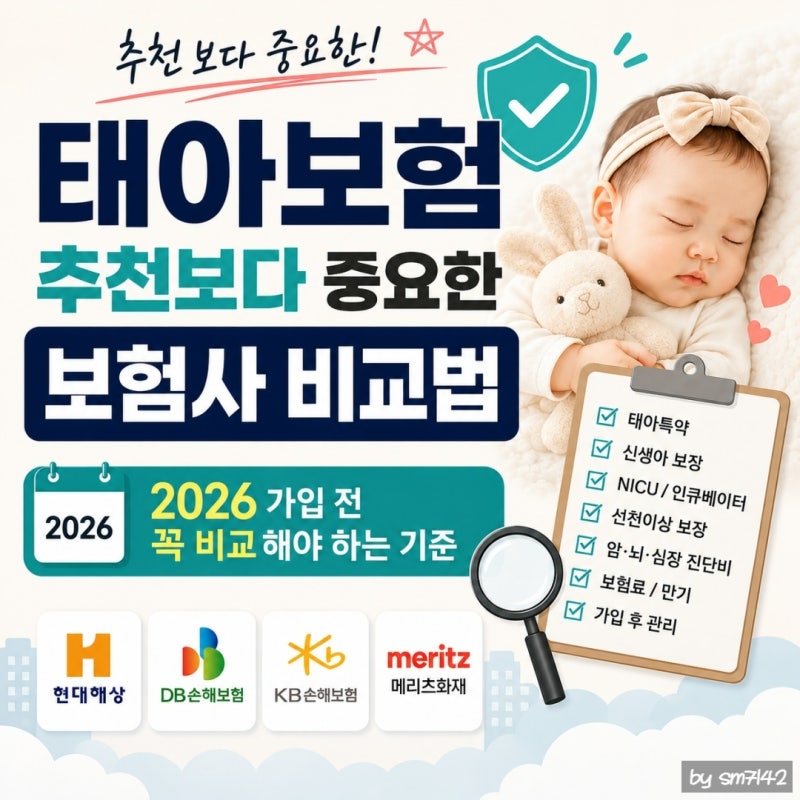
실제로 많은 부모가 태아보험부터 어린이보험까지 여러 번 갈아타며 시행착오를 겪기도 합니다. 이는 보험사나 상품 자체보다 아이의 성장 단계와 상황에 맞춰 제대로 설계해 줄 수 있는 전문 설계사의 역할이 얼마나 중요한지를 보여줍니다.
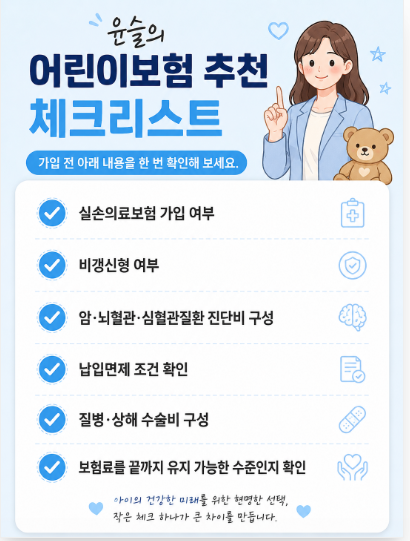
불필요한 특약으로 보험료만 높이는 '깡통보험'을 피하고, 아이의 건강 상태와 가족의 재정 상황을 고려한 맞춤형 설계가 필수적입니다. 특정 질환이 없다면 기본 보장에 충실하고, 아이 나이에 따라 유연하게 재설계하는 지혜가 필요합니다.
합리적인 어린이보험 설계를 위해서는 월 6~8만원 선의 적정 납입료를 유지하는 것이 권장됩니다. 이는 장기간 보험을 유지하는 데 부담을 줄여주며, 중도 해지로 인한 손실을 방지할 수 있습니다.
또한, 해지환급금이 없는 대신 보험료가 저렴한 무해지 구조를 활용하고, 실손의료비로 커버되지 않는 중대 질병이나 상해에 대한 핵심 보장 위주로 구성하여 불필요한 지출을 최소화해야 합니다. 이처럼 신중한 접근을 통해 우리 아이에게 든든한 미래를 선물할 수 있습니다.
과도한 보험료와 부실한 보장을 피하려면 보험사보다 아이 상황에 맞춰 제대로 설계해 줄 수 있는 전문 설계사를 만나는 것이 중요합니다. 월 6~8만원 선의 적정 납입료를 유지하고, 무해지 구조와 필수 보장 위주로 설계하여 불필요한 지출을 줄이는 것이 합리적입니다.
어린이보험은 우리 아이의 미래를 위한 필수적인 준비이지만, 복잡한 상품 구조와 과도한 보험료 때문에 많은 부모님이 어려움을 겪습니다. 특히 독감, 수족구, 수두와 같은 감염병은 아이들이 자주 노출되는 질병으로, 이에 대한 대비는 더욱 중요합니다.
하지만 무조건 비싼 보험보다는 1만원대 가성비 플랜으로도 독감 치료비와 감염병 특약을 실속 있게 구성할 수 있다는 사실을 아는 것이 중요합니다. 연간 보장 횟수 등 세부 조건을 꼼꼼히 확인하여 우리 아이에게 꼭 맞는 보장을 찾아야 합니다.
실제로 많은 부모가 태아보험부터 어린이보험까지 여러 번 갈아타며 시행착오를 겪기도 합니다. 이는 보험사나 상품 자체보다 아이의 성장 단계와 상황에 맞춰 제대로 설계해 줄 수 있는 전문 설계사의 역할이 얼마나 중요한지를 보여줍니다.
불필요한 특약으로 보험료만 높이는 '깡통보험'을 피하고, 아이의 건강 상태와 가족의 재정 상황을 고려한 맞춤형 설계가 필수적입니다. 특정 질환이 없다면 기본 보장에 충실하고, 아이 나이에 따라 유연하게 재설계하는 지혜가 필요합니다.
합리적인 어린이보험 설계를 위해서는 월 6~8만원 선의 적정 납입료를 유지하는 것이 권장됩니다. 이는 장기간 보험을 유지하는 데 부담을 줄여주며, 중도 해지로 인한 손실을 방지할 수 있습니다.
또한, 해지환급금이 없는 대신 보험료가 저렴한 무해지 구조를 활용하고, 실손의료비로 커버되지 않는 중대 질병이나 상해에 대한 핵심 보장 위주로 구성하여 불필요한 지출을 최소화해야 합니다. 이처럼 신중한 접근을 통해 우리 아이에게 든든한 미래를 선물할 수 있습니다.