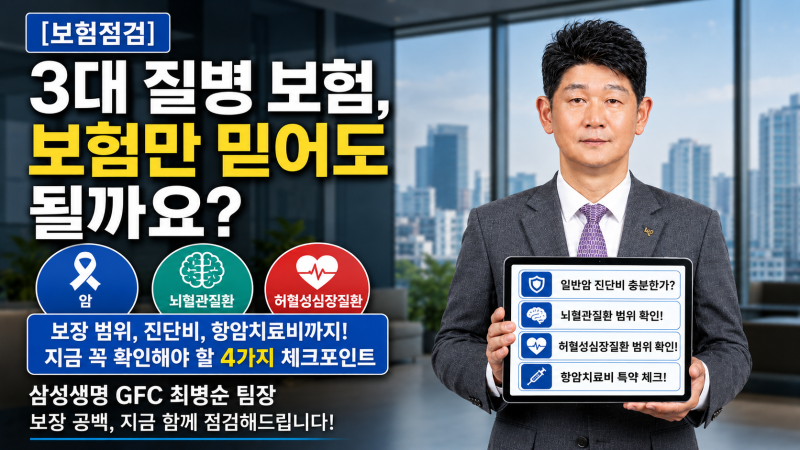
3대 질병보험은 명칭만으로 보장 범위를 판단하기 어려우며, 계약별로 보장 질환과 범위에 큰 차이가 있습니다. 진단비는 치료비 외에 생활비, 간병비 등으로 활용할 수 있어 실손보험과 성격이 다르며, 충분한 한도 설정과 넓은 보장 범위 확인이 중요합니다.
특히 뇌 관련 질환은 뇌혈관, 뇌졸중, 뇌출혈 등 이름에 따라 보장 범위가 크게 달라지므로 약관의 진단 확정 기준과 질병 분류표를 반드시 확인해야 합니다. 갑작스러운 건강 문제로 인해 3대질병보험의 중요성을 깨닫는 분들이 많습니다.
암, 뇌, 심장 관련 질환은 치료 과정이 길고 비용 부담이 커서 미리 대비하는 것이 현명한데요. 하지만 많은 분이 3대 질병보험을 알아볼 때 금액이나 일반적인 명칭만 보고 판단하여 실제 보장 범위에서 예상치 못한 차이를 겪곤 합니다.
가장 중요한 것은 '3대 질병'이라는 표현이 모든 보험사에서 동일한 보장 범위를 의미하지 않는다는 점입니다. 특히 뇌 관련 질환의 경우, 뇌혈관질환, 뇌졸중, 뇌출혈은 이름은 비슷하지만 보장하는 범위가 크게 다릅니다.
뇌혈관질환이 가장 넓은 범위를 포함하고, 뇌졸중은 그 일부, 뇌출혈은 가장 좁은 범위에 해당합니다. 따라서 단순히 '뇌 관련 보장'이라고만 생각하고 가입했다가는 정작 필요한 순간에 보장을 받지 못할 수도 있습니다.
약관에 명시된 진단 확정 기준과 질병 분류표를 꼼꼼히 확인하는 과정이 필수적입니다. 또한, 3대질병보험의 핵심인 진단비는 실손보험과는 그 성격이 다릅니다.
실손보험이 실제 병원비를 돌려받는 방식이라면, 진단비는 진단 확정 시 정해진 금액을 받아 치료비뿐만 아니라 요양 기간 동안의 생활비나 간병비 등으로 활용할 수 있습니다.
따라서 충분한 진단비 한도 설정과 더불어 납입 면제 혜택 등 부가적인 조건까지 고려하여 자신에게 맞는 최적의 3대질병보험을 선택하는 것이 중요합니다. 기존 계약이 있다면 이번 기회에 약관을 다시 한번 살펴보는 것을 권장합니다.
특히 뇌 관련 질환은 뇌혈관, 뇌졸중, 뇌출혈 등 이름에 따라 보장 범위가 크게 달라지므로 약관의 진단 확정 기준과 질병 분류표를 반드시 확인해야 합니다. 갑작스러운 건강 문제로 인해 3대질병보험의 중요성을 깨닫는 분들이 많습니다.
암, 뇌, 심장 관련 질환은 치료 과정이 길고 비용 부담이 커서 미리 대비하는 것이 현명한데요. 하지만 많은 분이 3대 질병보험을 알아볼 때 금액이나 일반적인 명칭만 보고 판단하여 실제 보장 범위에서 예상치 못한 차이를 겪곤 합니다.
가장 중요한 것은 '3대 질병'이라는 표현이 모든 보험사에서 동일한 보장 범위를 의미하지 않는다는 점입니다. 특히 뇌 관련 질환의 경우, 뇌혈관질환, 뇌졸중, 뇌출혈은 이름은 비슷하지만 보장하는 범위가 크게 다릅니다.
뇌혈관질환이 가장 넓은 범위를 포함하고, 뇌졸중은 그 일부, 뇌출혈은 가장 좁은 범위에 해당합니다. 따라서 단순히 '뇌 관련 보장'이라고만 생각하고 가입했다가는 정작 필요한 순간에 보장을 받지 못할 수도 있습니다.
약관에 명시된 진단 확정 기준과 질병 분류표를 꼼꼼히 확인하는 과정이 필수적입니다. 또한, 3대질병보험의 핵심인 진단비는 실손보험과는 그 성격이 다릅니다.
실손보험이 실제 병원비를 돌려받는 방식이라면, 진단비는 진단 확정 시 정해진 금액을 받아 치료비뿐만 아니라 요양 기간 동안의 생활비나 간병비 등으로 활용할 수 있습니다.
따라서 충분한 진단비 한도 설정과 더불어 납입 면제 혜택 등 부가적인 조건까지 고려하여 자신에게 맞는 최적의 3대질병보험을 선택하는 것이 중요합니다. 기존 계약이 있다면 이번 기회에 약관을 다시 한번 살펴보는 것을 권장합니다.