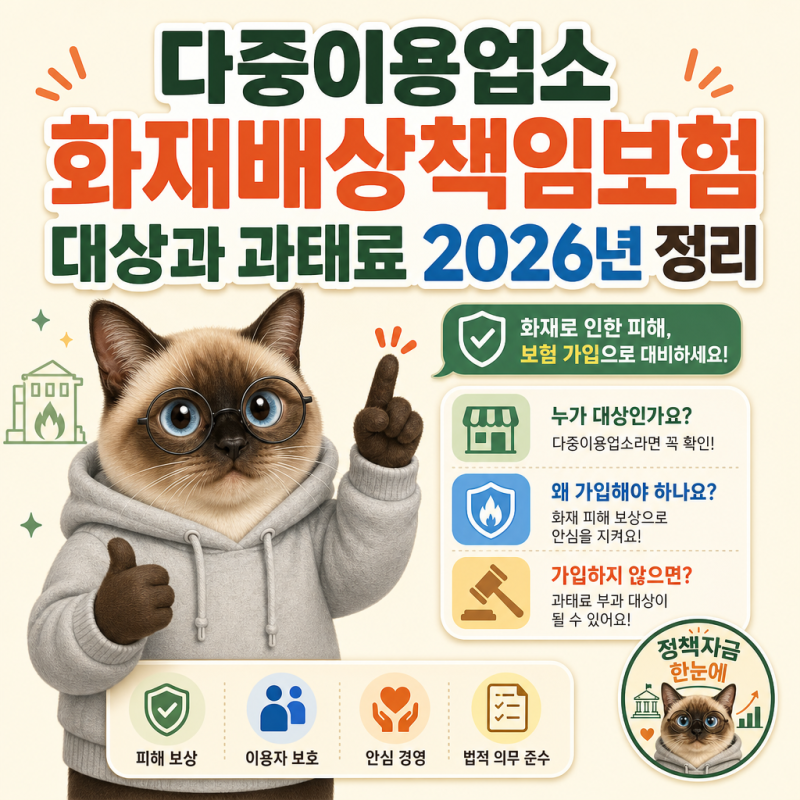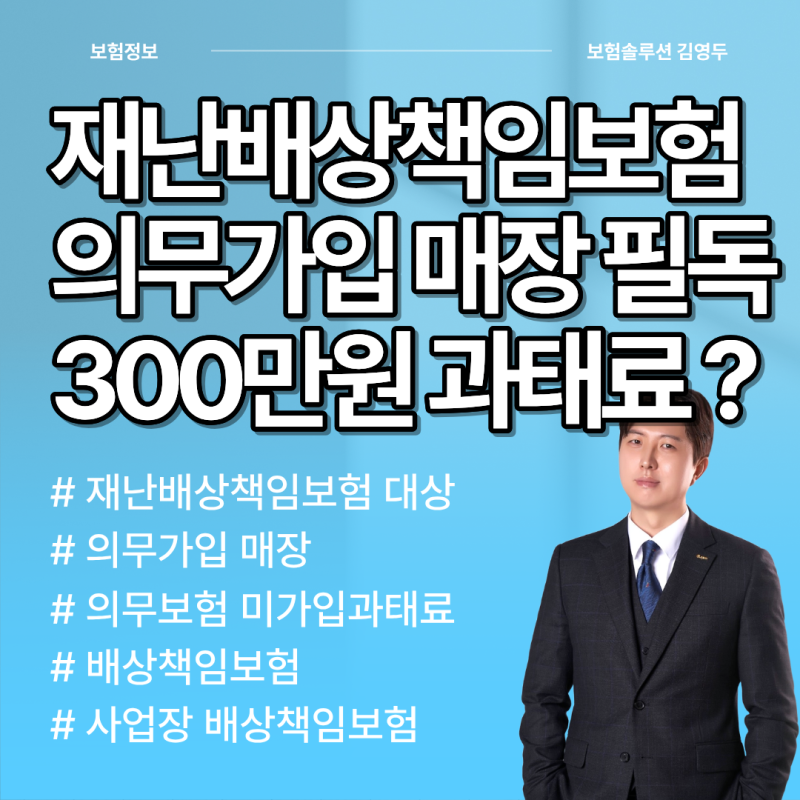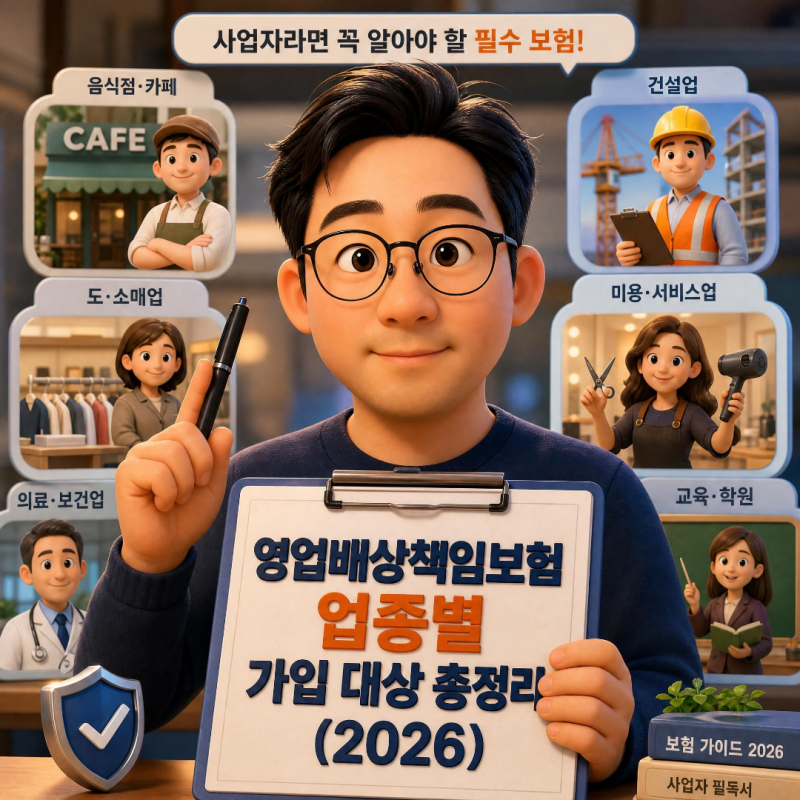
영업배상책임보험은 제3자에게 발생한 신체적·재산적 손해를 보상하는 임의보험입니다. 재난배상책임보험과 다중이용업소 화재배상책임보험은 법적 의무보험이며, 미가입 시 과태료가 부과됩니다.
많은 사업주가 이 보험들을 혼동하여 1층 음식점 등 특정 조건에서 의무보험 가입을 놓쳐 과태료를 내는 경우가 많습니다. 사업장을 운영하는 많은 분들이 영업배상책임보험 가입에 대해 고민하지만, 의무보험과의 혼동으로 인해 예상치 못한 과태료를 부과받는 경우가 빈번합니다.
영업배상책임보험은 사업장 내에서 제3자에게 발생할 수 있는 신체적 또는 재산적 손해를 보상하는 임의보험으로, 고객이 미끄러지거나 음식물로 인해 문제가 생겼을 때 유용하게 활용됩니다.
반면, 재난배상책임보험과 다중이용업소 화재배상책임보험은 특정 업종과 시설에 대해 법적으로 가입이 강제되는 의무보험입니다.
특히 '1층이라 괜찮다'는 오해는 큰 착각으로 이어질 수 있는데, 1층 100㎡ 이상 음식점은 화재배상책임보험 의무 대상은 아니지만 재난배상책임보험 의무 대상이 되는 등, 두 의무보험의 조건이 서로 엇갈려 혼란을 가중시킵니다.
이러한 복잡한 규정을 제대로 이해하지 못하면 매년 수많은 사업주들이 과태료 고지서를 받게 됩니다.
따라서 사업주는 자신의 업종과 시설에 해당하는 의무보험 가입 여부를 정확히 확인하고, 영업배상책임보험의 필요성 또한 신중하게 검토하여 불필요한 법적 제재를 피하고 안정적인 사업 운영을 도모해야 합니다.
애매한 경우 관할 소방서나 보험 전문가에게 문의하여 정확한 정보를 얻는 것이 가장 현명한 방법입니다.
많은 사업주가 이 보험들을 혼동하여 1층 음식점 등 특정 조건에서 의무보험 가입을 놓쳐 과태료를 내는 경우가 많습니다. 사업장을 운영하는 많은 분들이 영업배상책임보험 가입에 대해 고민하지만, 의무보험과의 혼동으로 인해 예상치 못한 과태료를 부과받는 경우가 빈번합니다.
영업배상책임보험은 사업장 내에서 제3자에게 발생할 수 있는 신체적 또는 재산적 손해를 보상하는 임의보험으로, 고객이 미끄러지거나 음식물로 인해 문제가 생겼을 때 유용하게 활용됩니다.
반면, 재난배상책임보험과 다중이용업소 화재배상책임보험은 특정 업종과 시설에 대해 법적으로 가입이 강제되는 의무보험입니다.
특히 '1층이라 괜찮다'는 오해는 큰 착각으로 이어질 수 있는데, 1층 100㎡ 이상 음식점은 화재배상책임보험 의무 대상은 아니지만 재난배상책임보험 의무 대상이 되는 등, 두 의무보험의 조건이 서로 엇갈려 혼란을 가중시킵니다.
이러한 복잡한 규정을 제대로 이해하지 못하면 매년 수많은 사업주들이 과태료 고지서를 받게 됩니다.
따라서 사업주는 자신의 업종과 시설에 해당하는 의무보험 가입 여부를 정확히 확인하고, 영업배상책임보험의 필요성 또한 신중하게 검토하여 불필요한 법적 제재를 피하고 안정적인 사업 운영을 도모해야 합니다.
애매한 경우 관할 소방서나 보험 전문가에게 문의하여 정확한 정보를 얻는 것이 가장 현명한 방법입니다.