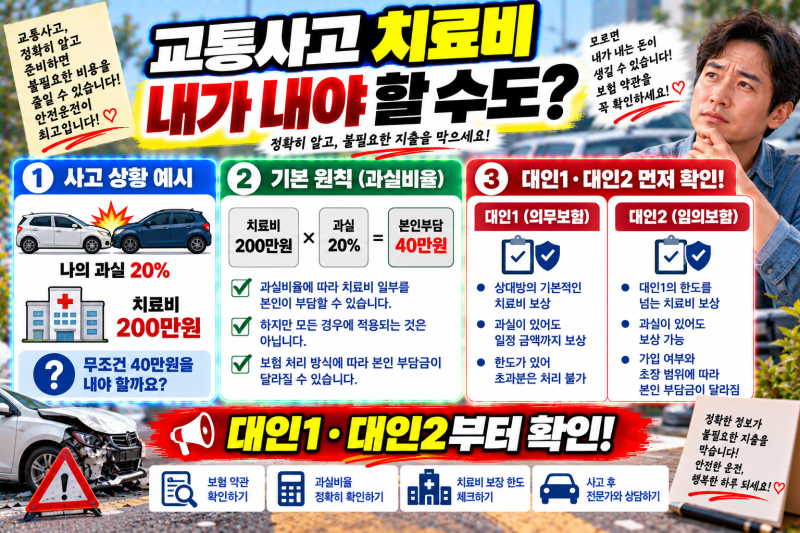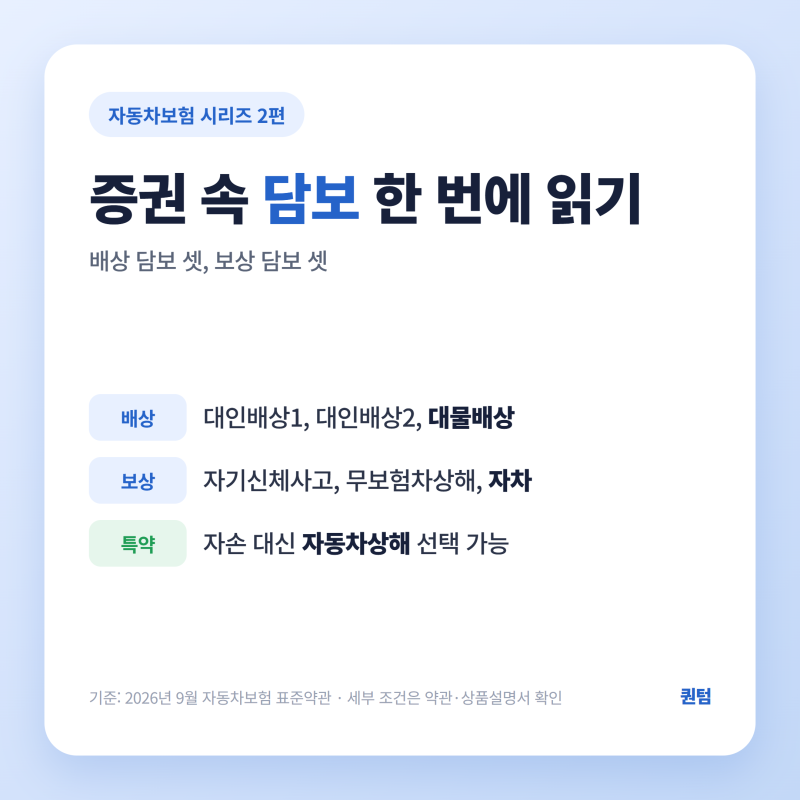

자동차보험 대인배상2는 대인배상1의 보상 범위를 초과하는 인명 피해에 대비하는 추가적인 안전장치입니다. 사고 규모 예측이 어렵고 큰 인명사고 발생 시 한도 초과 부담을 줄이기 위해 무한 가입이 권장됩니다.
교통사고 합의금은 부상 위자료, 휴업손해액 등으로 구성되며, 과실비율에 따라 공제될 수 있습니다. 자동차보험 가입 시 대인배상1과 대인배상2의 차이를 명확히 아는 것이 중요합니다.
대인배상1은 의무보험으로 최소한의 인명 피해를 보상하지만, 대인배상2는 그 범위를 넘어서는 손해에 대비하는 추가적인 보장입니다. 특히 사람과 관련된 사고는 예상치 못한 큰 손해로 이어질 수 있어, 대인배상2의 충분한 가입은 운전자에게 필수적인 안전장치로 작용합니다.
많은 전문가들이 대인배상2를 '무한'으로 가입할 것을 권장하는 이유는 사고 규모를 미리 예측하기 어렵기 때문입니다.
중상해나 사망사고 발생 시 치료비, 휴업손해, 위자료 등 보상금액이 매우 커질 수 있으며, 이때 한도가 부족하면 운전자가 직접 초과분을 부담해야 합니다.
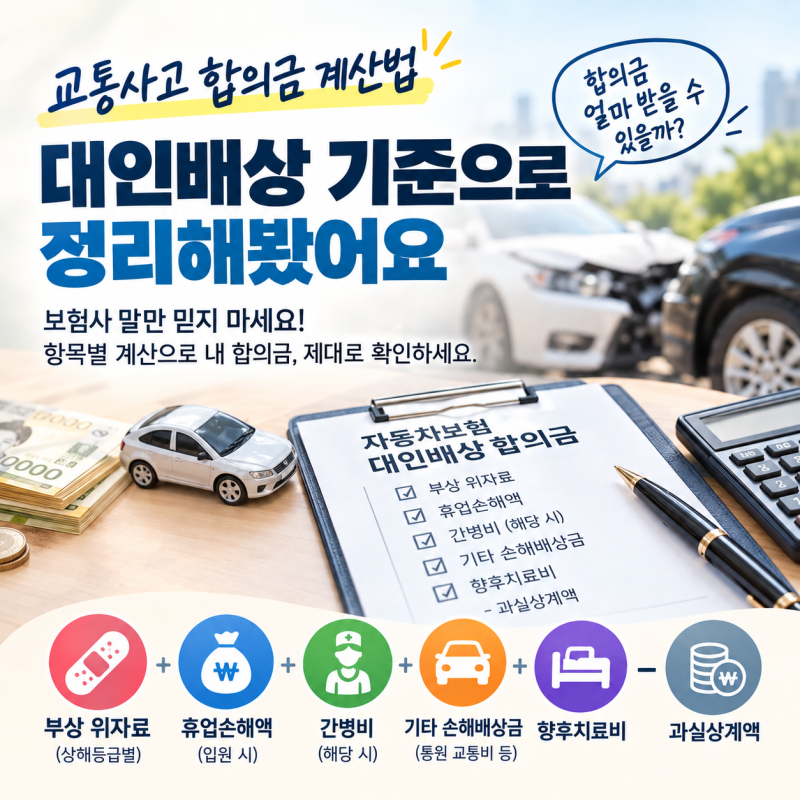
'무한' 가입은 약관상 보상 대상이 되는 대인 손해에 대해 한도 제한 없이 보상하여, 큰 인명사고 발생 시 재정적 부담을 크게 줄여줍니다. 교통사고 발생 시 합의금은 부상 위자료, 휴업손해액, 간병비, 기타 손해배상금, 향후치료비 등으로 구성됩니다.
특히 부상 위자료는 상해 등급에 따라 정해지며, 휴업손해액은 입원 치료로 인한 소득 감소분만 인정됩니다.
자신의 과실 비율이 있다면 합의금 총액에서 공제될 수 있으므로, 보험 가입 시 대인배상2의 보장 범위를 신중하게 고려하여 만약의 사고에 철저히 대비하는 것이 현명합니다.
교통사고 합의금은 부상 위자료, 휴업손해액 등으로 구성되며, 과실비율에 따라 공제될 수 있습니다. 자동차보험 가입 시 대인배상1과 대인배상2의 차이를 명확히 아는 것이 중요합니다.
대인배상1은 의무보험으로 최소한의 인명 피해를 보상하지만, 대인배상2는 그 범위를 넘어서는 손해에 대비하는 추가적인 보장입니다. 특히 사람과 관련된 사고는 예상치 못한 큰 손해로 이어질 수 있어, 대인배상2의 충분한 가입은 운전자에게 필수적인 안전장치로 작용합니다.
많은 전문가들이 대인배상2를 '무한'으로 가입할 것을 권장하는 이유는 사고 규모를 미리 예측하기 어렵기 때문입니다.
중상해나 사망사고 발생 시 치료비, 휴업손해, 위자료 등 보상금액이 매우 커질 수 있으며, 이때 한도가 부족하면 운전자가 직접 초과분을 부담해야 합니다.
'무한' 가입은 약관상 보상 대상이 되는 대인 손해에 대해 한도 제한 없이 보상하여, 큰 인명사고 발생 시 재정적 부담을 크게 줄여줍니다. 교통사고 발생 시 합의금은 부상 위자료, 휴업손해액, 간병비, 기타 손해배상금, 향후치료비 등으로 구성됩니다.
특히 부상 위자료는 상해 등급에 따라 정해지며, 휴업손해액은 입원 치료로 인한 소득 감소분만 인정됩니다.
자신의 과실 비율이 있다면 합의금 총액에서 공제될 수 있으므로, 보험 가입 시 대인배상2의 보장 범위를 신중하게 고려하여 만약의 사고에 철저히 대비하는 것이 현명합니다.