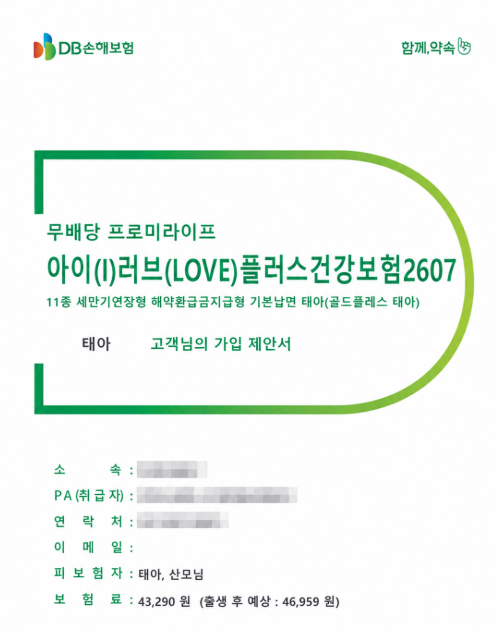
DB손해보험 태아보험은 출생 전후 보험료와 복잡한 담보명을 꼼꼼히 비교해야 합니다. 특히 출생 후 예상 보험료와 20년납 30세만기 등 구체적인 가입 조건을 확인하는 것이 중요합니다.
타사 대비 까다로운 실비 가입 조건이 있을 수 있으므로 여러 보험사의 상품을 동일 조건으로 비교하는 것이 현명합니다. 많은 예비 부모님들이 태아보험 가입을 앞두고 DB손해보험 태아보험을 포함한 여러 상품을 비교하며 고민합니다.
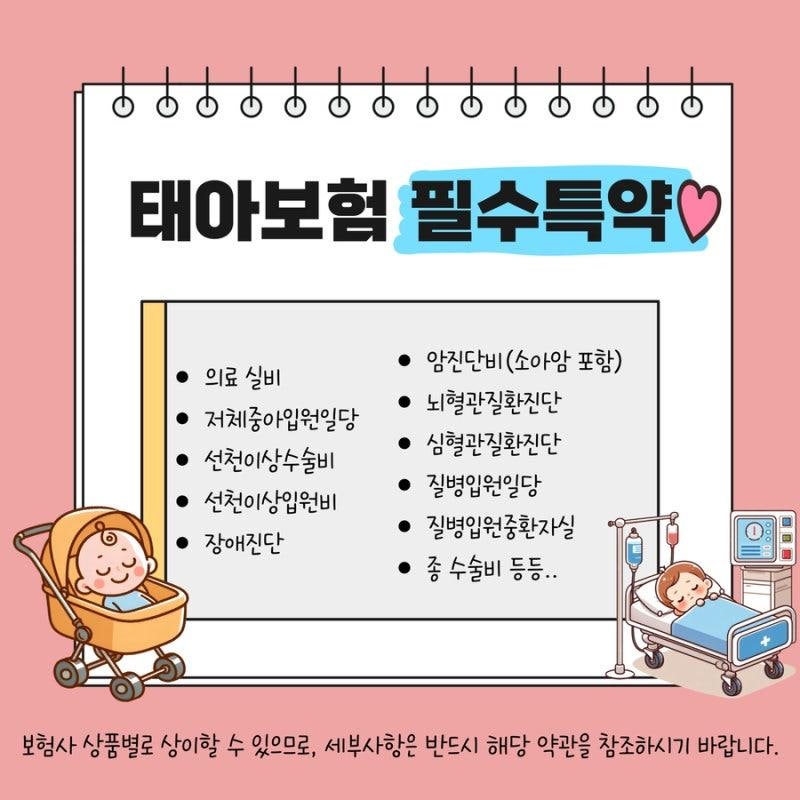
특히 둘째 임신 중에도 태아보험은 여전히 어렵게 느껴지는 경우가 많습니다. 단순히 보험료만 보고 결정하기보다는 만기, 납입기간, 진단비, 수술비, 입원일당 등 세부적인 담보 내용을 면밀히 살펴보는 것이 중요합니다.
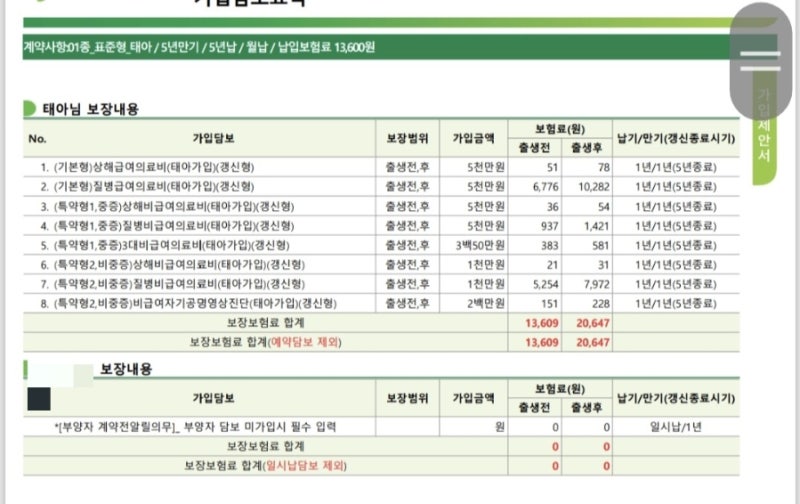
DB손해보험 태아보험의 경우, 출생 전 보험료만 확인하고 가입을 결정하기 쉽지만, 실제로는 출생 후 예상 보험료까지 함께 고려해야 합니다.
가입 제안서에 명시된 20년납 30세만기 조건과 함께 암진단비, 유사암진단비 등 주요 진단비 보장 내용을 꼼꼼히 확인해야 합니다.
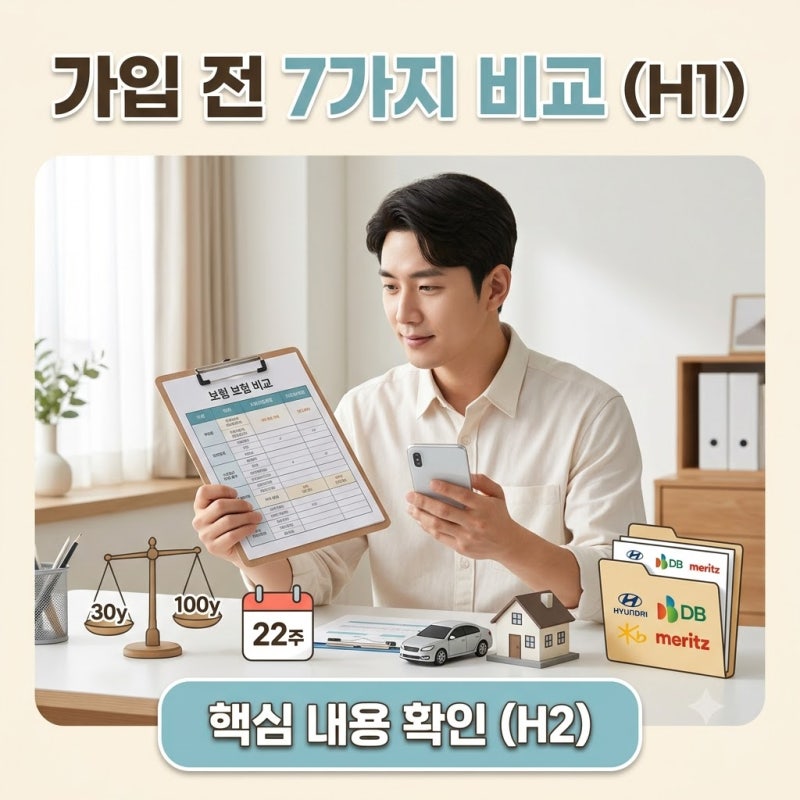
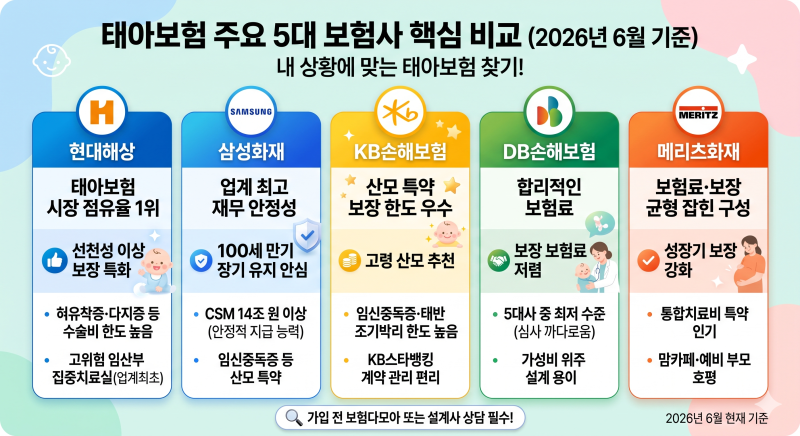
또한, 같은 태아보험임에도 담보 이름이 길고 복잡하여 비교에 어려움을 겪는 경우가 많으므로, 현대해상, KB손해보험, 메리츠화재 등 다른 보험사의 상품과 동일한 조건으로 비교하는 과정이 필수적입니다.
일부 블로그에서는 DB손해보험 다이렉트 태아 실비보험 가입이 타사 대비 까다로웠다는 경험담도 공유되고 있습니다. 태아 실손의료비 보장 내용은 보험사별로 동일하므로, 여러 보험사의 다이렉트 실비 가입 조건을 확인하고 비교해 보는 것이 현명합니다.
임신 주수와 건강 상태에 따라 실제 가입 가능 담보, 가입금액, 보험기간, 보험료 및 인수 조건이 달라질 수 있으므로, 충분한 시간을 가지고 여러 설계안을 받아보고 신중하게 결정하는 것이 중요합니다.
타사 대비 까다로운 실비 가입 조건이 있을 수 있으므로 여러 보험사의 상품을 동일 조건으로 비교하는 것이 현명합니다. 많은 예비 부모님들이 태아보험 가입을 앞두고 DB손해보험 태아보험을 포함한 여러 상품을 비교하며 고민합니다.
특히 둘째 임신 중에도 태아보험은 여전히 어렵게 느껴지는 경우가 많습니다. 단순히 보험료만 보고 결정하기보다는 만기, 납입기간, 진단비, 수술비, 입원일당 등 세부적인 담보 내용을 면밀히 살펴보는 것이 중요합니다.
DB손해보험 태아보험의 경우, 출생 전 보험료만 확인하고 가입을 결정하기 쉽지만, 실제로는 출생 후 예상 보험료까지 함께 고려해야 합니다.
가입 제안서에 명시된 20년납 30세만기 조건과 함께 암진단비, 유사암진단비 등 주요 진단비 보장 내용을 꼼꼼히 확인해야 합니다.
또한, 같은 태아보험임에도 담보 이름이 길고 복잡하여 비교에 어려움을 겪는 경우가 많으므로, 현대해상, KB손해보험, 메리츠화재 등 다른 보험사의 상품과 동일한 조건으로 비교하는 과정이 필수적입니다.
일부 블로그에서는 DB손해보험 다이렉트 태아 실비보험 가입이 타사 대비 까다로웠다는 경험담도 공유되고 있습니다. 태아 실손의료비 보장 내용은 보험사별로 동일하므로, 여러 보험사의 다이렉트 실비 가입 조건을 확인하고 비교해 보는 것이 현명합니다.
임신 주수와 건강 상태에 따라 실제 가입 가능 담보, 가입금액, 보험기간, 보험료 및 인수 조건이 달라질 수 있으므로, 충분한 시간을 가지고 여러 설계안을 받아보고 신중하게 결정하는 것이 중요합니다.