변액유니버셜종신보험은 사망 보장과 투자 기능을 결합한 상품이지만, 납입 보험료 전액이 투자되는 것은 아닙니다. 보험료에는 위험보험료와 사업비 등이 포함되어 실제 투자금액은 적으며, 유니버셜 기능도 납입 유연성을 제공할 뿐 무조건적인 납입 면제를 의미하지 않습니다.
잘못된 추가납입 방식이나 과도한 선납은 비과세 혜택을 상실하게 할 수 있으므로, 가입 전 구조와 약관을 면밀히 확인해야 합니다. 변액유니버셜종신보험은 사망 보장과 투자 기능을 결합한 복합 금융 상품입니다.
많은 가입자들이 복잡한 구조를 오해하여 단순히 높은 수익을 기대하는 저축성 상품으로 인식하다가 예상치 못한 결과에 당황하는 경우가 많습니다. 이 보험의 핵심은 납입 보험료 전액이 투자되지 않는다는 점입니다.
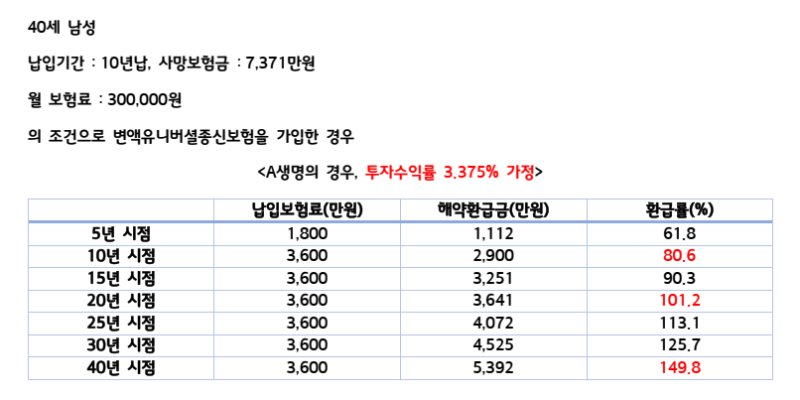
보험료에는 위험보험료와 사업비가 포함되어 실제 펀드 투입액은 납입액보다 적습니다. 가입 초기에는 사업비 비중이 높아 해지환급금이 원금보다 훨씬 적을 수 있습니다.
'유니버셜' 기능은 납입 유연성을 제공하지만, 무조건적인 납입 면제를 의미하지 않으며, 납입 중단이나 중도 인출은 적립금을 줄여 계약 유지에 필요한 금액 부족으로 이어질 수 있습니다.
비과세 혜택은 특정 조건을 충족해야 적용되며, 과도한 보험료 선납은 요건을 상실하게 할 수 있으니 약관의 선납 한도를 지켜야 합니다. 추가납입 기능을 올바르게 활용하면 사업비 부담을 줄여 환급률을 높일 수 있습니다.
따라서 변액유니버셜종신보험은 보장과 투자의 특성을 정확히 이해하고 접근해야 합니다. 가입 전후로 약관을 검토하고, 펀드 운용 현황 및 추가납입, 중도인출 기능을 신중하게 활용하여 재정 목표에 부합하는지 지속적으로 점검하는 것이 중요합니다.
잘못된 추가납입 방식이나 과도한 선납은 비과세 혜택을 상실하게 할 수 있으므로, 가입 전 구조와 약관을 면밀히 확인해야 합니다. 변액유니버셜종신보험은 사망 보장과 투자 기능을 결합한 복합 금융 상품입니다.
많은 가입자들이 복잡한 구조를 오해하여 단순히 높은 수익을 기대하는 저축성 상품으로 인식하다가 예상치 못한 결과에 당황하는 경우가 많습니다. 이 보험의 핵심은 납입 보험료 전액이 투자되지 않는다는 점입니다.
보험료에는 위험보험료와 사업비가 포함되어 실제 펀드 투입액은 납입액보다 적습니다. 가입 초기에는 사업비 비중이 높아 해지환급금이 원금보다 훨씬 적을 수 있습니다.
'유니버셜' 기능은 납입 유연성을 제공하지만, 무조건적인 납입 면제를 의미하지 않으며, 납입 중단이나 중도 인출은 적립금을 줄여 계약 유지에 필요한 금액 부족으로 이어질 수 있습니다.
비과세 혜택은 특정 조건을 충족해야 적용되며, 과도한 보험료 선납은 요건을 상실하게 할 수 있으니 약관의 선납 한도를 지켜야 합니다. 추가납입 기능을 올바르게 활용하면 사업비 부담을 줄여 환급률을 높일 수 있습니다.
따라서 변액유니버셜종신보험은 보장과 투자의 특성을 정확히 이해하고 접근해야 합니다. 가입 전후로 약관을 검토하고, 펀드 운용 현황 및 추가납입, 중도인출 기능을 신중하게 활용하여 재정 목표에 부합하는지 지속적으로 점검하는 것이 중요합니다.