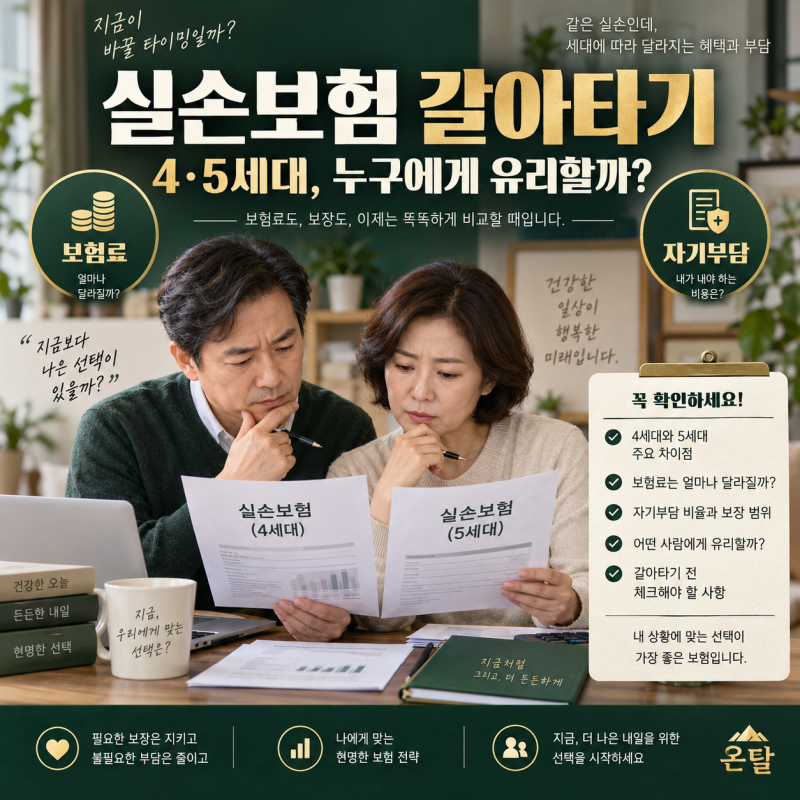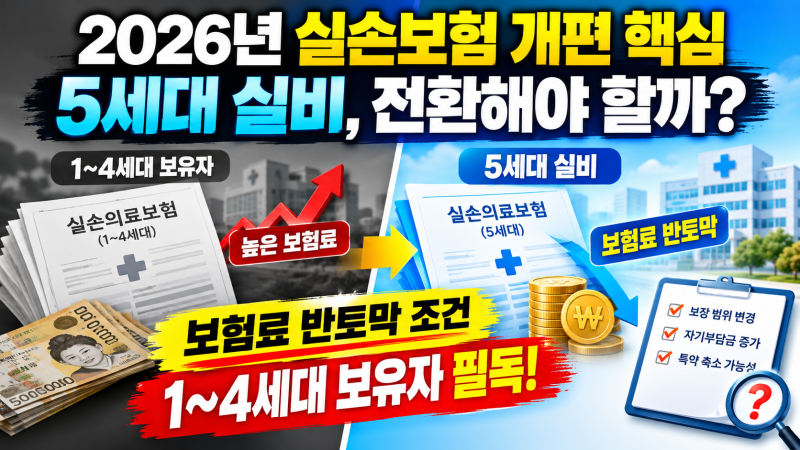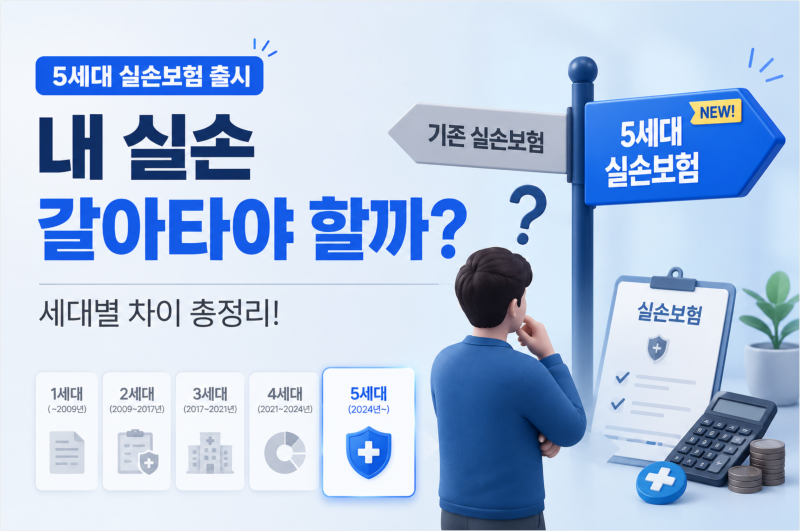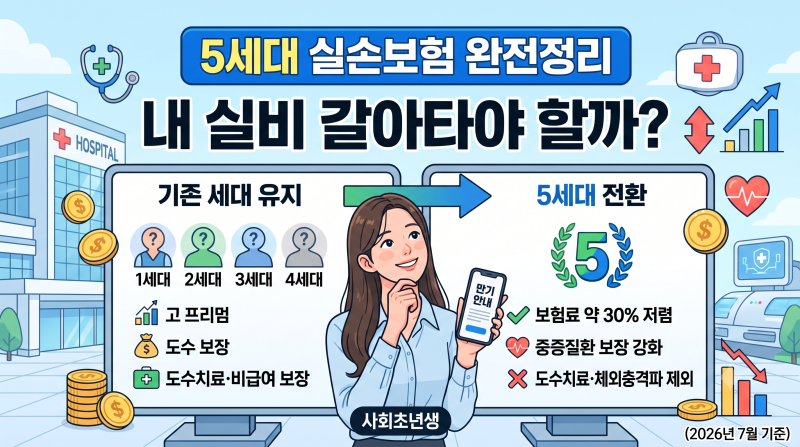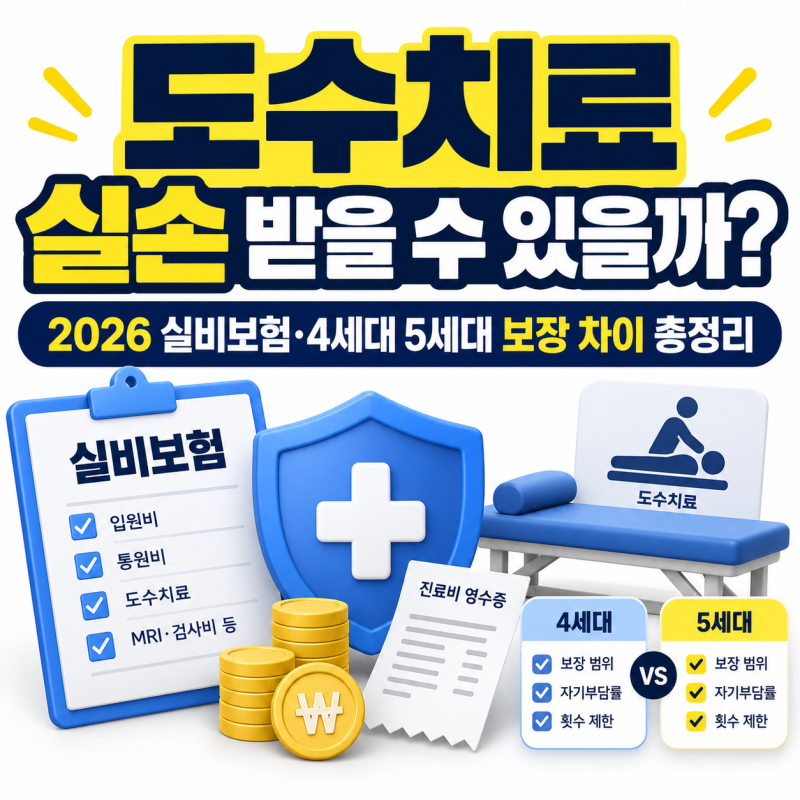
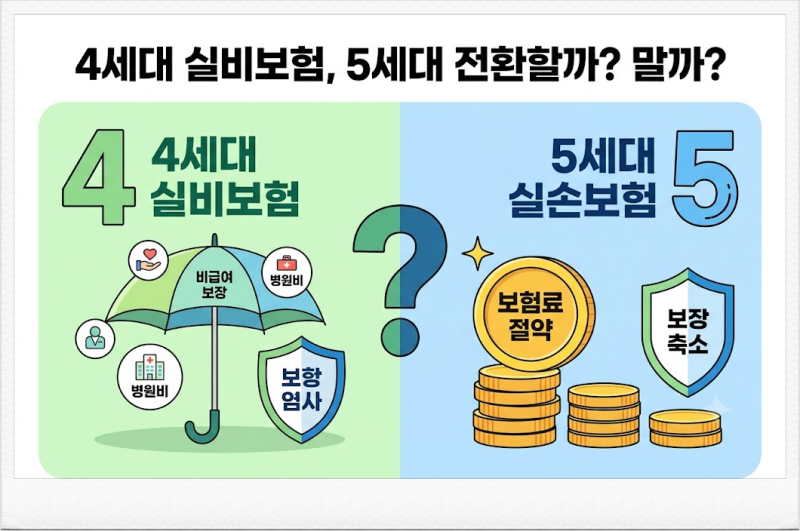
2026년부터 4세대 실손보험 가입자들의 5세대 자동 전환이 순차적으로 시작됩니다. 5세대는 중증 비급여 보장을 강화하는 대신, 도수치료 등 비중증 비급여의 자기부담률과 연간 한도를 대폭 축소했습니다.
보험료 절감 효과가 있지만, 비급여 치료를 자주 이용하는 경우 보장 축소에 유의해야 합니다. 2026년 7월부터 4세대 실손보험 가입자들의 5세대 전환이 본격적으로 시작됩니다.
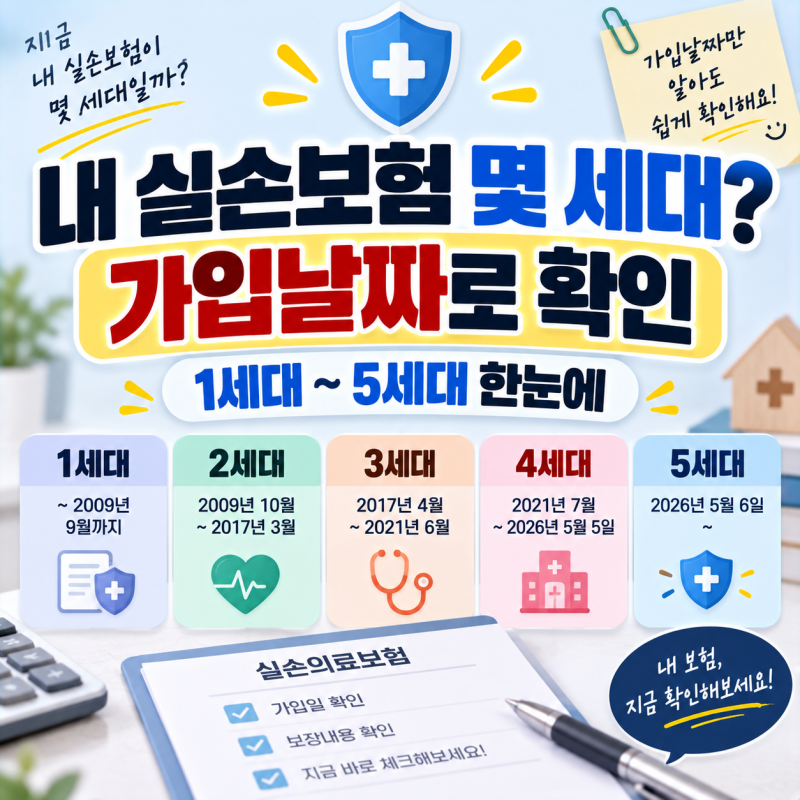
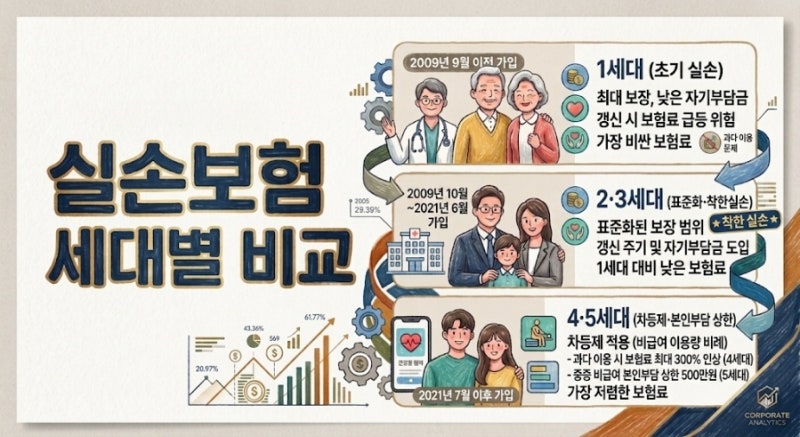
4세대 실손보험은 5년마다 재가입하는 구조로, 만기 시점에는 그 당시 판매 중인 상품으로 자동 전환되는 것이 원칙입니다. 이는 2021년 하반기 가입자부터 순차적으로 적용되어, 앞으로 수년에 걸쳐 약 228만 건 이상의 계약이 5세대로 바뀌게 될 것으로 예상됩니다.
따라서 현재 4세대 실손보험에 가입되어 있다면, 내 보험도 예외가 아닐 수 있다는 점을 인지하고 변화에 대비해야 합니다. 5세대 실손보험은 '진짜 아픈 사람'에게 더 두터운 보장을 제공하고, '가벼운 비급여 시술'에 대한 보장은 줄이는 방향으로 개편되었습니다.
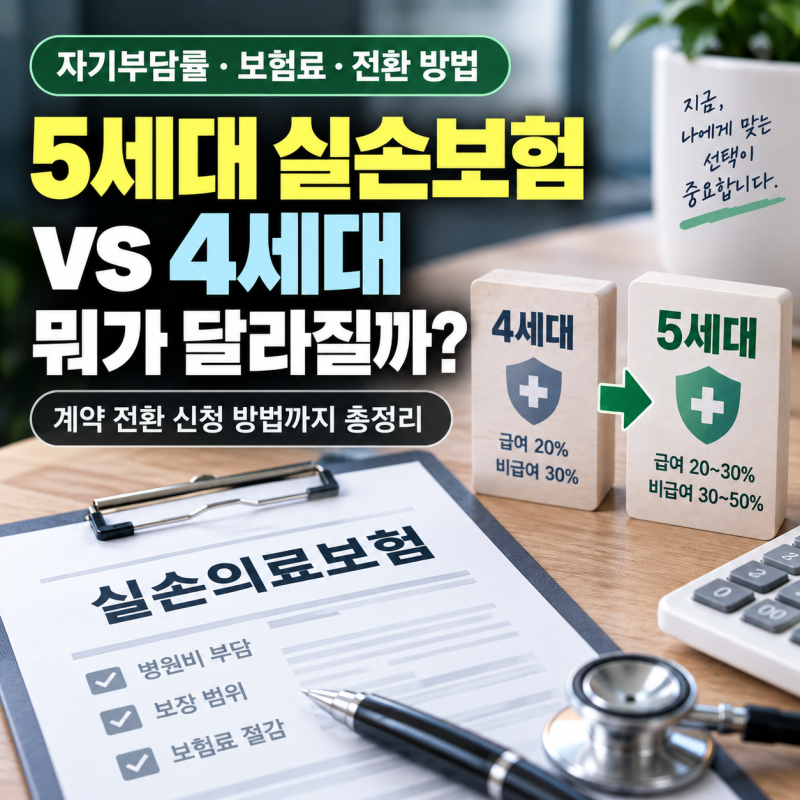
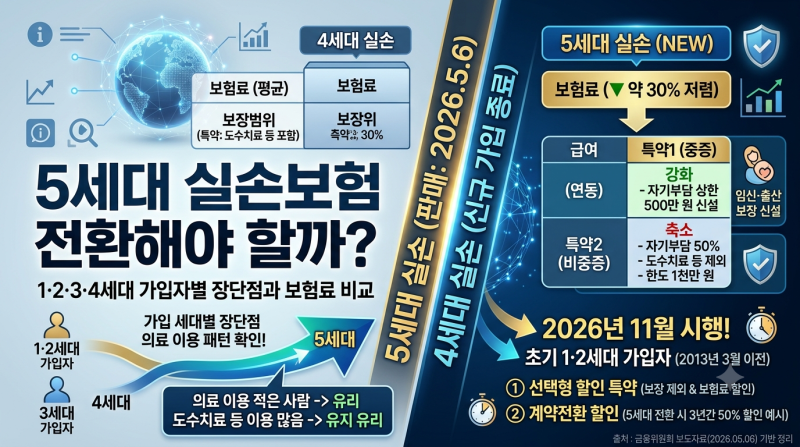
특히 도수치료, 비급여 주사, 체외충격파 등 실손보험 손해율을 높였던 비중증 비급여 항목의 자기부담률은 30%에서 50%로 상향되었고, 연간 보장 한도 또한 5천만 원에서 1천만 원 수준으로 대폭 축소되었습니다.
반면, 암이나 뇌혈관 질환 등 중증 비급여 항목은 자기부담률 20~30%를 유지하며 연간 보장 한도 5천만 원 및 자기부담 상한액 5백만 원이 신설되어 중증 질환에 대한 안정성이 강화되었습니다.
이러한 변화는 보험료 절감 효과를 가져올 수 있지만, 평소 비급여 치료를 자주 이용하던 가입자에게는 체감 보장이 크게 줄어들 수 있음을 의미합니다.
결론적으로 5세대 실손보험으로의 전환은 보험료 부담을 줄일 수 있는 기회가 될 수 있지만, 개인의 의료 이용 패턴에 따라 유불리가 극명하게 갈릴 수 있습니다.
특히 도수치료나 비급여 주사 등 비중증 비급여 항목의 보장이 크게 줄어들기 때문에, 해당 치료를 자주 받는 분들은 전환 전 자신의 의료 이용 현황과 5세대 실손의 보장 내용을 면밀히 비교 분석하는 것이 중요합니다.
2026년 11월부터는 2013년 3월 이전 초기 실손 가입자를 위한 선택형 할인 특약 등 별도 제도도 마련될 예정이므로, 자신의 가입 시기와 세대를 정확히 확인하고 전문가와 상담하여 최적의 선택을 하는 것이 현명합니다.
보험료 절감 효과가 있지만, 비급여 치료를 자주 이용하는 경우 보장 축소에 유의해야 합니다. 2026년 7월부터 4세대 실손보험 가입자들의 5세대 전환이 본격적으로 시작됩니다.
4세대 실손보험은 5년마다 재가입하는 구조로, 만기 시점에는 그 당시 판매 중인 상품으로 자동 전환되는 것이 원칙입니다. 이는 2021년 하반기 가입자부터 순차적으로 적용되어, 앞으로 수년에 걸쳐 약 228만 건 이상의 계약이 5세대로 바뀌게 될 것으로 예상됩니다.
따라서 현재 4세대 실손보험에 가입되어 있다면, 내 보험도 예외가 아닐 수 있다는 점을 인지하고 변화에 대비해야 합니다. 5세대 실손보험은 '진짜 아픈 사람'에게 더 두터운 보장을 제공하고, '가벼운 비급여 시술'에 대한 보장은 줄이는 방향으로 개편되었습니다.
특히 도수치료, 비급여 주사, 체외충격파 등 실손보험 손해율을 높였던 비중증 비급여 항목의 자기부담률은 30%에서 50%로 상향되었고, 연간 보장 한도 또한 5천만 원에서 1천만 원 수준으로 대폭 축소되었습니다.
반면, 암이나 뇌혈관 질환 등 중증 비급여 항목은 자기부담률 20~30%를 유지하며 연간 보장 한도 5천만 원 및 자기부담 상한액 5백만 원이 신설되어 중증 질환에 대한 안정성이 강화되었습니다.
이러한 변화는 보험료 절감 효과를 가져올 수 있지만, 평소 비급여 치료를 자주 이용하던 가입자에게는 체감 보장이 크게 줄어들 수 있음을 의미합니다.
결론적으로 5세대 실손보험으로의 전환은 보험료 부담을 줄일 수 있는 기회가 될 수 있지만, 개인의 의료 이용 패턴에 따라 유불리가 극명하게 갈릴 수 있습니다.
특히 도수치료나 비급여 주사 등 비중증 비급여 항목의 보장이 크게 줄어들기 때문에, 해당 치료를 자주 받는 분들은 전환 전 자신의 의료 이용 현황과 5세대 실손의 보장 내용을 면밀히 비교 분석하는 것이 중요합니다.
2026년 11월부터는 2013년 3월 이전 초기 실손 가입자를 위한 선택형 할인 특약 등 별도 제도도 마련될 예정이므로, 자신의 가입 시기와 세대를 정확히 확인하고 전문가와 상담하여 최적의 선택을 하는 것이 현명합니다.